Flint Group調漲北美包裝油墨與上光油價格,12月14日起生效
供應鏈服務
2026-11-09

Flint Group調漲北美包裝油墨與上光油價格,12月14日起生效

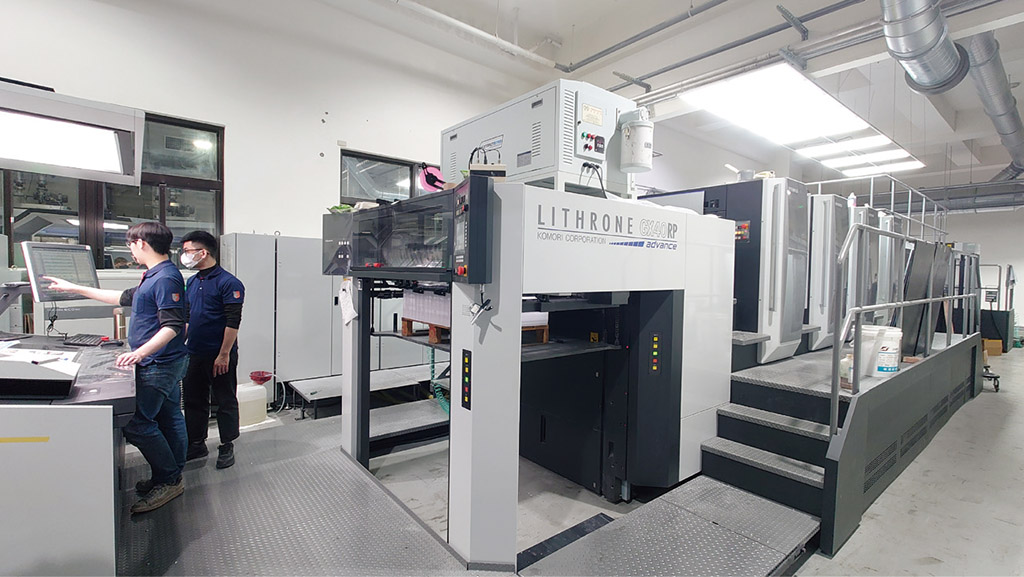
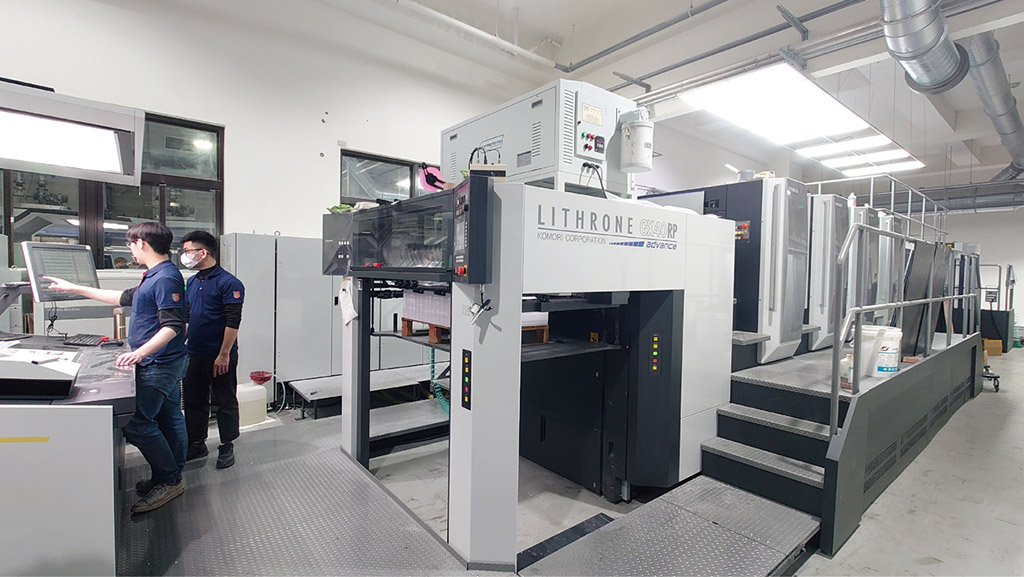
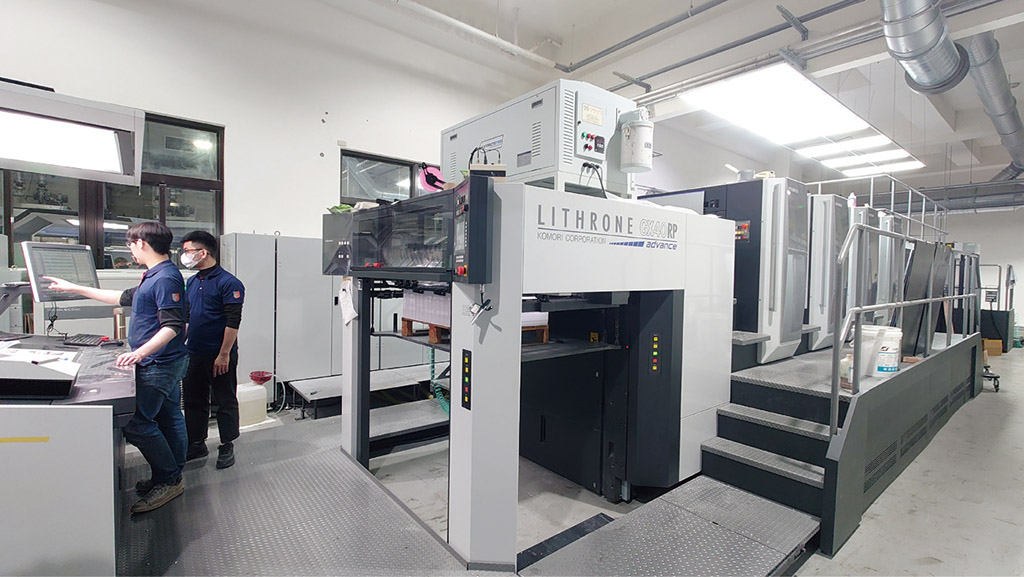
生產和物流成本居高不下,能源關稅和海運費率持續高企。圖片來源:弗林特集團。   Flint Group Packaging Solutions宣布,將調漲美國與加拿大市場全系列包裝油墨及上光油價格,預計自2026年12月14日起生效。公司表示,此次調整主要受到2026年下半年持續性成本壓力影響,包括生產與物流費用居高不下、能源費率與海運價格維持高檔,以及亞洲原料供應受限帶動顏料價格上漲。此外,原油價格也推高多項石化衍生原料的採購成本,影響包裝油墨與塗料產品的生產支出。 Flint Group調漲北美產品價格 Flint Group Packaging Solutions此次調價涵蓋美國與加拿大市場的全系列包裝油墨及上光油產品,預定於2026年12月14日生效。公司將此次價格調整歸因於2026年下半年持續面臨的成本壓力,主要涉及生產、原料採購與物流等環節。 Flint Group表示,能源費率與海運運價仍處於高檔,使生產及物流支出持續增加。另一方面,亞洲原物料產能供應短缺,尤其受到中國安全措施影響,顏料價格出現明顯上漲,進一步增加油墨製造成本。 顏料與石化原料成本同步上升 Flint Group指出,中國推動的安全措施影響部分原料產能,使亞洲顏料供應受到限制,並帶動相關價格大幅上漲。顏料是包裝油墨的重要原料,其價格變化將直接反映在產品採購與製造成本上。 此外,原油價格維持高檔,也推升石化衍生原料的採購支出。公司特別提及添加劑、樹脂、溶劑及相關原料,這些材料均受到石化原料價格變動影響。加上能源與海運費用持續偏高,多項成本因素共同促成此次價格調整。 12月14日起實施價格調整 Flint Group北美業務銷售與服務副總裁Nicki Kerrigan表示,公司理解價格調整對客戶造成的影響,因此審慎評估此次決策。 她也強調價格溝通的重要性,Flint Group團隊將向客戶提供相關調價細節與關鍵數據,協助雙方討論此次價格變動。 目前公司已公布調價生效日期為2026年12月14日,但原文並未進一步提供各類產品的實際漲幅或個別價格調整幅度,相關細節仍須以公司後續通知為準。 Flint Group服務全球印刷市場 Flint Group成立於2005年底,由Flint Ink Corporation與XSYS Print Solutions合併組成。兩家前身企業均具有印刷產業背景:XSYS於2004年由印刷供應商ANI與BASF Printing Systems合併成立;Flint Ink則源自1920年在美國創立的企業,後續發展為印刷油墨與染料供應商。 目前Flint Group服務全球窄幅輪轉印刷、紙張與紙板、出版印刷及軟性包裝市場,產品應用涵蓋傳統印刷與數位印刷平台。此次北美包裝油墨與上光油調價,反映公司在原料、能源及物流成本持續承壓下的價格調整。 對台灣油墨與包裝印刷業者而言,此次調價可作為觀察國際原料成本變化的參考。不過,公告範圍僅限美國與加拿大市場,並未提及台灣或其他地區的價格安排,也沒有公布具體漲幅,因此不宜直接推論其他市場將同步調價。   內容來源: https://www.packaging-gateway.com/
『設計印象雜誌』
橫跨造紙、印刷、包裝、出版及設計等領域的專業媒體,兩個月發行一期紙本雜誌,網站不定期更新
台灣印刷包裝相關產業年報(1)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(1)

●2025年台灣經濟增長約8.63%,創下15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,而年出口額約6,407億美元再創高峰,年增約34.9%   Covid-19,全球一直處於「易變、不確定、複雜、模糊」的混沌狀態,到2025年,川普回歸的對等關稅(Reciprocal Tariffs),重擊全球貿易體制、全球經濟與通膨的不確定性。而地緣政治衝突處處引爆,AI快速發展,但內容氾濫帶來隱私與社會倫理挑戰,環境危機的持續惡化,各地天災不斷,這些讓全球陷入焦慮不安情緒高漲,企業在市場中面臨風險,政府在政策上承受挑戰,人類社會進入「焦慮時代」。 台灣產業間嚴重K型化分歧 OECD及IMF均預測2025年全球經濟增長率約3.2%,其中先進國家經濟體約1.5~1.6%,新興市場與發展中國家(EMDE)約4.2%,美國約2~2.2%,日本約1.1%,歐盟約1.4%至1.5%,中國約4.8~5%,印度約6.4%。而驅動全球經濟變化因素,包括美國關稅變化正抑制全球貿易動能,保護主義及地緣政治動亂加劇全球性不確定性,貨幣政策降息及放緩緊縮,而財政政策採取擴張,但債務壓力上升,唯人工智慧(AI)投資正驅動科技及生產力提升,但勞動力短缺與能源不確定風險仍存在,總結這是一個短期支撐、長期隱憂的全球環境。 根據經濟部資料,2025年台灣經濟增長約8.63%,創15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,而年出口額約6,407億美元再創高峰,年增約34.9%,主要是全球AI及高效能運算(HPC)需求爆發、半導體消費性電子新品需求大增所致。但台灣經濟結構展行以AI出口驅動為主,資通產業(ICT)一枝獨秀,造成對美出口首次超過中國,但傳統產業表現相對疲弱,形成產業間嚴重K型化的分歧。 以經濟部資料顯示,2025年台灣製造業總產值約21.28兆元,較2024年增長約10.2%,較2020年增長約43.2%,其中2025年金屬機電業產值約5.27兆元,較2024年減2.8%,較2020年增約17.3%;資訊電子業產值約10.47兆元,較2024年增長約30.8%,較2020年增長約95.5%;化學工業產值約3.50兆元,較2024年減少約8.5%,較2020年增約9.4%;民生工業產值約2.04兆元,較2024年減約0.9%,但較2020年增約12.5%。台灣K型經濟發展確實獨厚資訊電子業,而川普的關稅政策影響最大的也是非資通產業,而驅動2025年全球經濟發展的也是資通產業,這也是台灣的強項,而造紙、印刷包裝都屬於民生製造業。(見圖1) ●圖1:2020~2025年台灣四大製造產業產值分析(資料來源╱經濟部資料整理)  台灣的K型經濟,由AI爆發性的需求讓半導體及資通產業年增長約66%,但川普關稅政策讓供應鏈重置,卻讓傳統產業面臨中國、東協國家的競爭,另一個就是中國的產能過剩,全球性的傾銷破壞了全球市場的平衡。這些因素對台灣的經濟結構產生很大的變化,2025年出口市場美國年增78%,佔30.5%;中國佔26.6%但僅僅增長13.2%;東協國家佔18.6%,年增長35.6%。而進口來源中國佔19.3%,年增長15.5%;韓國佔13.2%,年增長45.6%;日本佔11.3%,年增長9.9%;其中對美國順差約1,500億美元,對韓國逆差約370億美元。 而台灣的對外投資結構也發生了很大的變化,對中國投資由2010年的83.8%劇降至2025年的3.8%,對東協投資佔約14%,新加坡成為台灣在東協的對外投資樞紐,這是供應鏈重置效果。而由台積電帶頭在美、日、德國的開疆闢土,這又是另一個台灣企業邁向真正國際化的機緣。但傳統企業面臨的競爭是來自規模過小、國際市場通路拓展沒法突破,而中國的內捲及全球性傾銷等是主要問題,所以如何破框是大家要急於思考的問題。(見圖2) ●圖2:2008~2025年台灣對外投資結構趨勢(資料來源╱投審會) 2025年台灣紙業及印刷包裝業的產值及市場規模 一、紙、紙品加工、印刷業產值 根據經濟部工業生產統計資料,2025年台灣紙及紙板業總產值約663億台幣,較2024年的723億元減少約8.4%,其中文化用紙產值減約9.8%,紙板產值減約11.6%,生活用紙則減約0.45%。紙加工產值約994億元,較2024年減約4.7%,其中瓦楞紙箱產值約525億元(-5.0%)、其他紙容器產值約222億元(-4.1%)、其他紙加工約206億元(-5.1%)。另印刷品產值約834億元,較2024年減約2.5%,其中印刷產值約721億元(-2.3%),印刷輔助約113億元(-3.9%)。(見表3、圖4) ●圖4:2001~2025年台灣紙、紙品及印刷產值表,單位為百萬台幣(資料來源╱經濟部最新版的統計資料庫整理)  根據造紙公會統計,台灣自2004年起,紙及紙板年產量及消費量就逐年衰退,以2025年的資料比較2004年的480萬噸產量及519萬噸消費量,分別衰退約23.3%及26.4%,而台灣的每人年消費量(Per Capiter)也由2004年的228.6公斤降至2025年的163.9公斤。分析這原因,是1991~2004年間,傳統產業及資訊業快速對中國投資,尤其是加工貿易及資訊電子組裝業,需要大量的人力,這也是紙及紙板的主要消費者。到2004年,年銷1億台的筆電全移到中國生產,而中國造紙業也由1990年的1,500萬噸增至2016年的1億噸,成為全球第一。因此台灣造紙消費量就逐年降低,尤其是高附加價值的文化用紙,產量萎縮約有60%,進口文化用紙則佔了台灣市場的60%,中國紙品也佔了進口量的35%。(見表5)     依據造紙公會及經濟部統計資料整理,2011~2025年間瓦楞紙箱產量增19.1%、紙袋增30.4%、其他紙容器增約103.4%,紙品產值增16.9%,其他加工紙產值減約25%,整體紙品加工業增約13.3%,這顯示紙品是以國內市場需求為主,因GDP增長而增長。而分析過去15年印刷產值是衰退約7.89%,其中印刷衰退5.2%,印前衰退35.4%,印後加工衰退約10.56%,其原因是數位化讓紙媒體衰退所致。而出版業與印刷的環境是一樣的,唯好消息是近5年來,全球紙本雜誌與書籍又重回讀者喜愛,所以印刷業與出版業發展基本是持平的。 台灣造紙業發展轉折年度在2004年,主要是外貿為主的加工產業外移所致。印刷業轉折年度約在2011年,主要是數位與移動通訊的快速發展,讓傳統統紙媒體大幅衰退。紙加工關鍵年度是2021年,成長停滯是因為Covid-19後,台灣旅遊及民生內需產業發生很大的變化
台灣印刷包裝相關產業年報(2)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(2)

二、紙業、紙品加工、印刷業及出版行業市場規模 根據財政部營利事業家數及營業額統計,2020~2025年台灣印刷包裝相關產業的市場規模請參見表6資料: (一)2025年造紙業的營業額約635億元,較2024年減約6.3%;紙品加工業營業額約1,326億元,較2024年減約5.0%;印刷業營業額約1,030億元(未含製版),較2024年減約3.4%;出版業營業額約460億元,較2024年減約1.0%。若以印刷包裝行業來看,2024年營業額約2,356億元,較2024年減約4.3%。就造紙業市場產品分析,2025年所有造紙部門營業額都是衰退的,比較2024年製漿減約4.9%、文化用紙減約6.3%、包裝紙減約21.2%、其他紙張減約7.1%、紙板減約8.7%。 (二)就2025年台灣紙品加工業部門分析,比較2024年,瓦楞紙箱營業額約364億元(-6.2%),紙袋約60.5億元(+5.0%),其他紙容器業約565.5億元(-4.4%),衛生紙加工約61.6億元(-10.5%),電腦報表業約28.5億元(+4.1%),其他紙製品約246億元(-6.4%),合計紙品業的營業額約1,326億元(-5.0%);另非紙品加工營業額約10.3億元(+6%)。 (三)2025年未含製版業,印刷業營業額約1,030億元(-3.4%),其中印刷佔914億元(-4.2%),印刷輔助約116億元(+2.65%);另外2025年製版業營業額約999.7億元(+24.1%),但此統計應非印刷業,所以未計入。 (四)2025年出版業營業總額約460億元,較2024年降約1.0%,其中傳統出版業佔約438.9億元(95.4%),較2024年降約1.5%,另數位出版佔21.4億元,增約8.5%。其中傳統新聞出版約50.2億元(-16.8%),傳統雜誌出版約152.9億元(-0.9%),傳統書籍出版約206.6億元(+0%),其他出版約29.2億元(+20%),這主要指的是短語音、播客(Podcast)等數位媒體服務。 (五)2025年的數位出版雖然僅佔出版業營業額的4.64%,但每年都是快速增長的,比較2025年及2020資料,傳統新聞出版衰退49.2%,但數位新聞出版增加85%,傳統雜誌增長僅約9.8%,但數位雜誌增長97%,傳統書籍出版增長約12.5%,但數位書籍增加約86.1%,另外其他出版主要是其他語音出版服務,其六年來營業額增加約62.8%。 (六)就各產業的廠商規摸分析,2025年造紙業廠商約285家(-6家),每家年營業額約2.23億元;紙加工業廠商約2,464家(-44家),每家年營業額約5,380萬元;瓦楞紙箱廠商約有459家(+1家)、每家年營業額約7,930萬元;印刷業者有約7,390家(-108家),每家年均營業額才1,390萬元;出版業者有約3,776家(-14家),每家營業額約120萬元。 (七)總結2025年台灣印刷包裝相關產業營業額是衰退的,造紙業減少約6.3%、紙品加工業減少約5.0%、印刷業減少約-3.4%,而出版業減少約1%。 2025年台灣印刷包裝業進出口統計分析 依據經濟部產銷統計,2025年比較2024年資料,紙及紙板業銷售值約696.2億元(-8.1%),紙加工業約1,023億元(-4.3%),衛生品(紙尿布及衛生棉)約138.7億元(+2.1%)、印刷業約833.5億元(-2.4%)。另外內銷值紙業約515.6億元(-6.3%),外銷值約180.6億元(-13.1%);紙加工業內銷值約861.5億元(-4.9%),外銷值約161.8億元(-0.7%);衛生品內銷值約128.1億元(+2.1%),外銷值約10.5億元(+1.7%);印刷品內銷值約730.5億元(-0.9%),外銷值103億元(-11.8%)。2025年台灣經濟成長是15年來最高,但所有傳統及內需產業真的都不好。(見表7) 一、2025年台灣印刷品出口統計 另外,根據海關進出口統計分析,2025年紙品(48類)、印刷品(49類)及IC卡總出口約8.3億美元,較2024年的7.94億美元增約4.6%。其中紙品(48類)出口約4.41億美元,較2024年的4.15億美元增約6.3%;印刷品(49類)約2.67億美元,較2024年的2.65億美元增約0.6%;IC卡出口約1.23億美元,較2024年的1.14億美元增7.9%。(見表8) 分析細部品項,衰退較多的是安全印務減少約162萬美元(-54.5%)、商業印刷微幅減少,但紙品加工增加約1,639萬美元,包裝印刷增加約974萬美元,IC卡片增加約897萬美元,工業印刷增加約377萬美元。紙品及包裝印刷的增加都可能是美國關稅政策的緣故,讓台灣取代了中國的非紅供應鏈所致。     再分析2025年台灣印刷品出口地區,以北美的2.99億美元(佔36.0%)與東協的1.5億美元(佔18.1%)是兩個最大市場。接著是中國約9,771萬美元(11.8%)、日本約6,559萬美元(7.9%)、歐洲區約5,444萬美元(6.6%)、其他區約6,883萬美元(8.3%)、香港約5,844萬美元(7%)及紐澳約3,619萬美元(4.4%)。比較2024年,增長最多是歐洲約13.4%,其次是美國增約11.1%,再來是中國9.3%,而衰退最多的是大洋洲-14.8%及其他區-15.1%。(見表9) 就個別產品的外銷市場地區來分析,台灣是繁體書全球出版中心,但主要外銷市場在中國、香港,美國、新加坡等地,而我們製作的兒童書則以日本為主;商業印刷(說明書等)則跟供應鏈有關,市場以中國、美國及東協為主;紙品加工則是傳統的印刷市場,以美、歐、日、紐澳、東協等地市場;工業印刷主要是轉印紙,市場以東協及其他地區為主;包裝及標籤印刷市場則以美國及東協為主;IC卡現以美國及歐洲為主,三年來IC卡外銷增長約44.8%,而所有印刷包裝品外銷美國則增加了25.1%,這些都是台灣業者值得關注的事。 二、2025年印刷品進口統計分析 根據海關進出口統計分析,2025年台灣進口紙品、印刷品及IC卡共約6.79億美元,較2024年的6.48億美元增加約4.8%。其中紙品(48類)進口約4.62億美元,較2024年的4.35億美元增加約6.3%;印刷品(49類)約1.49億美元,較2024年的1.53億美元減少約2.9%;IC卡進口約6,818萬美元,較2024年的5,999萬美元增加13.6%。(見表10) 分析進口細品項,2025年最多的是紙品加工約2.38億美元(佔35%),比較2024年增加約6.7%,其次為包裝印刷約1.84億美元(佔27.1%),比較2024年增加約8.6%;出版印刷進口額約7,193萬美元(佔10.6%),較2024年減少約4.2%;商業印刷約6,466萬美元(佔9.5%),較2024年增加約2.8%;智能卡約6,818萬美元(佔10%),較2024年增加約13.6%;標籤印刷進口額約3,512萬美元(佔5.2%),較2024年減少約2.9%。 分析2019~2025年的台灣進口印刷品項,年約有3.5%的增長趨勢,其中紙品加工年增約12%、IC卡年增約9%,文具印刷年增約6%,這大都來自中國,這也是值得關注的議題。 再分析2025年台灣印刷相關產品進口國家,中國以2.83億美元(佔41.7%),比較2024年增加約15.3%,也較2023年增加35.5%;東協進口約1.95億美元(佔28.7%),比較2024年減少1.8%;美國約5,738萬美元(佔8.4%),比較2024年減少約7%;歐洲約5,521萬美元(佔8.1%),比較2024年增加約2.5%;日本約5,362萬美元(佔7.9%),比較2024年增加約4.9%。(見表11) 就產品細項分析,出版印刷進口區以美、歐及日本較多;商業印刷則以美國、歐洲、中國進口較多;紙品加工來自東協最多、中國其次;包裝印刷主要來自中國與東協,共佔約有85%;標籤印刷主要來自中國,佔約有65%。綜合台灣印刷品進口趨勢,供應鏈還是最核心的關鍵因素,而中國與東協國家現在是主要供應鏈的核心區域,而中國的內捲傾銷全球,台灣這幾年每年增加超過15%,這對台灣印刷包裝產業的價格破壞是很大的。  
台灣印刷包裝相關產業年報(3)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(3)

由中國印刷外銷額看國際市場 根據中國海關資料統計顯示,2025年中國印刷包裝品外銷額約195.6億美元,比較2024年的206.3億美元減約5.2%,若包括2025年智能卡出口約19.2億美元(+4.2%),總共出口額約214.8億美元,比較2024年減約4.4%。出口額超過10億美元的項目,包括紙盒(4819)大約有66.1億美元(+0.1%)、其他紙品(4823)約45.6億美元(-10.6%)、筆記本(4820)約22.9億美元(-7.9%)、標籤(4821)則約13.7億美元(-1.2%)、書籍(4901+4903)大約有18.8億美元(+0.3%)、其他商業印刷品(4911)約12.1億美元(-6.4%)。(見表12) 而出口超過1億至10億美元者,包括壁紙(4814)約3.95億美元(-6.8%)、信封(4817)約2.42億美元(-21.5%)、轉印紙(4908)約2.62億美元(-3.2%)、明信片(4909)3.5億美元(-24.5%)、月曆(4910)約1.43億美元(-6.5%),其中紙品(48類)約155.4億美元(-5.2%),印刷品(49類)共約40.2億美元(-5.2%),如果統計紙製包裝(4819)、紙製品(4820)、標籤(4821)、其他包裝製品(4823)等四類,出口額總額約148億元,佔總出口額約75.7%,比2024年的156億元減約5.1%,這些品項都與供應鏈的包裝有關,也是全球印刷品貿易的主力。而出口額減少,主要是因為關稅議題,美國市場就減少了9.4億美元,東協國家除越南、泰國、印尼是增長外,但新加坡、馬來西亞及菲律賓則是減少很多。 就中國印刷品出口國家分析,2025年前25名國家的外銷總額約有151.8億美元,佔總外銷額的77.6%,比較2024年,25國總外銷總額減少約5.4%,其中衰退10%以上的有美國、澳洲、馬來西亞、新加坡、菲律賓,但增長超過10%以上的則有越南、泰國、印尼及台灣。分析其原因,供應鏈外移及川普關稅衝擊是減少主因,而中國內捲及傾銷則是外銷增加的主因,台灣紙及紙品進口量中,中國產品已佔超過40%以上的佔有率。(見表13) 就2025年中國印刷包裝品年外銷10億美元國家有美國及越南、超過5~10億美元的有7個國家,1~5億美元的國家約有24個國家,5,000萬至1億美元的國家有19個國家。若比較2025年及2019年前25名國家的出口額資料,增長額超過30%以上的國家則大約有30個。 2025年中國印刷品外銷如果包括IC卡,那外銷總額達215億美元,如果比較2020年資料,6年來IC卡外銷增加約67.7%。而以2025年資料,IC卡外銷超過1億美元有3個國家,5,000至1億美元有4個國家,1,000至5,000萬美元有26個國家,這些都是台灣相關業者值得關注的事。 馬年運勢與印刷包裝業展望 「馬年」的企業格局,象徵著速度、突破、競爭、攻勢與擴張,不確定但充滿動能的局勢,而「闖」則成為馬年的行動狀態,往未知走、跨過界線,用自己的力量打開一條路。這對2025年全球面對處處焦慮的時代,如何把焦慮轉成經驗,激發潛能讓自己強大,塑造環境來找出自己的路,而拓展格局是成長的必要過程,人生才會有成就感。 提供全球品牌商相關的供應鏈服務,是中國印刷包裝業每年220億美元外銷市場的核心,這約台灣印刷產值的7倍;看到台積電到美國、日本、德國的開疆闢土,帶著一群供應鏈相關夥伴,台灣正邁向國際企業新格局;回顧中國第一大印包企業裕同包裝,年營業額超過180億人民幣,約在2000年由台商支持而起家,這些範例要思考的,台灣的印刷包裝中小企業,如何掌握未來的市場機會與競爭格局。 即使AI帶給台灣的資通產業很多的機會,但這是業者的堅毅及努力,經歷產業間不斷的轉型、策略聯盟與協作、購併及創新,而且勇於跨業經營,加上台積電的帶頭,讓台灣掌握到AI時代所帶來的紅利。即使是川普關稅、地緣政治風險的焦慮時代下,2025年台灣GDP創下15年來最好的紀錄,但對印刷包裝企業卻感受不到任何的喜悅。 「闖」應該是馬年的年度字,業者運勢要有大破、大立、大展的思維,加速轉型及勇於跨業的勇氣,但要懂得看清現實,接受風險不抱幻想;設好底線,承受最低風險;全力前進,不拖延、不猶豫、不反覆,看到任何可行的新機會,值得衝就要衝。
2025全球產經回顧與新年展望(一)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(一)

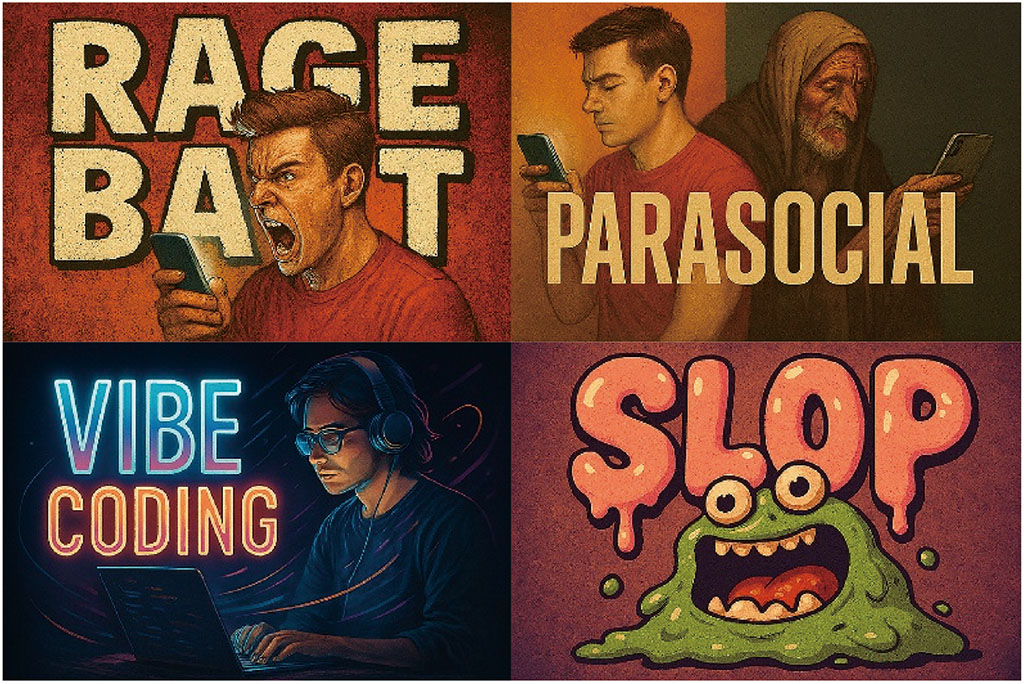
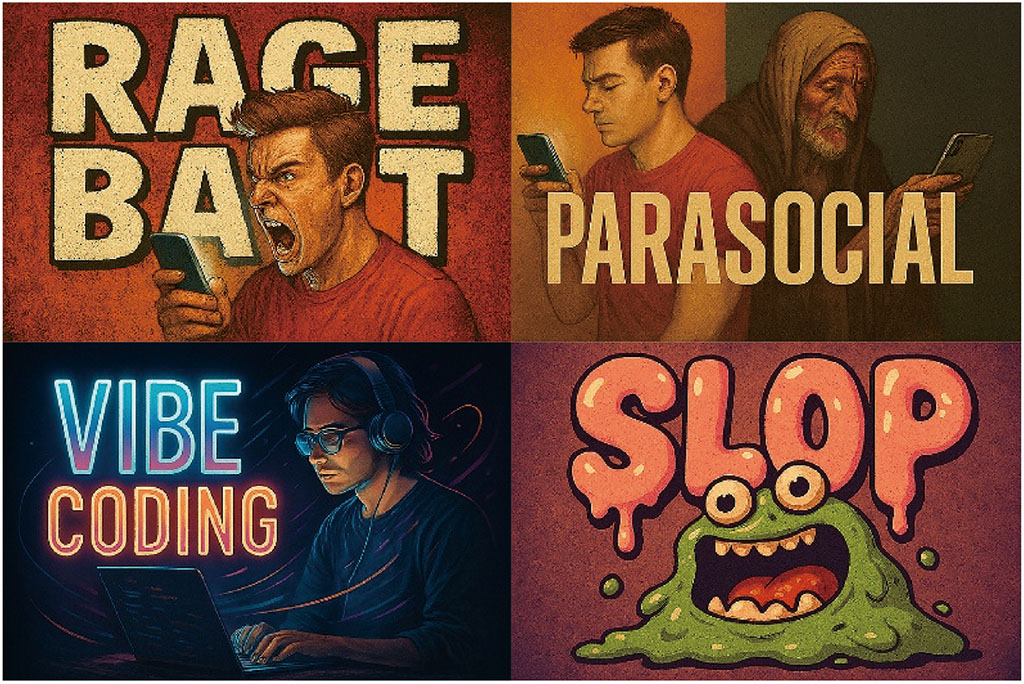
●圖1:英美兩國所選出的2025年度代表字,英國牛津英語大辭典為Rage Bait(憤怒誘餌)、英國劍橋辭典為Parasocial(擬社交互動)、英國柯林斯字典為Vibe Coding(氣氛編碼)、美國韋氏字典為Slop(數位餿水)    年度字是反映該年度人們的「情緒、精神和關注」所在,並具備「持久文化意義」潛力的詞彙,也表達思維的另一種社會與語言趨勢。亞洲各國的年度字除了能捕捉當年的熱門話題、公共議題與社會氛圍,反映民眾最關心的事,而將年度複雜的事件與情緒透過選字來表達及反思。但在歐美則同時反映網路文化、科技發展對語言的影響,由統計網路搜尋及使用頻率等數據選出代表字或詞,總之年度字是一個有趣並具深度視角的縮影,來回顧及理解我們的時代。 各國選出的2025年度代表字 Rage Bait(憤怒誘餌)獲選為2025年英國牛津英語大辭典年度字(Oxford English Dictionary),意指刻意帶風向激起憤怒的網路內容,藉此提高特定網頁或社群帳號的流量或互動,也就是所謂的引戰文,牛津大學出版社主管Casper Grathwohl表示,人們愈來愈常使用這類詞彙,展現數位平台正重塑我們的想法與行為;而2024年牛津英語大辭典選出的年度字為Brain Rot(腦腐),這形容過度接觸片段、過量及低俗的網路內容,帶來負面影響,導致身心或智力惡化的情況。(見圖1) 英國的劍橋辭典(Cambridge Dictionary)2025的年度代表字為Parasocial(擬社交互動),意指人們與虛構角色、名流或公眾人物建立一種單向且持久的情感聯繫和互動,如把ChatGPT等AI工具當朋友的感覺;而劍橋辭典2024年度代表字為Manifest(顯化),這意指一種神奇思維或普遍幻覺,認特定的心理儀式可以改變我們周圍的世界,但若將財富、愛情和權力顯化的作法,可能導致不切實際的期待和失望。 另外,2025年美國韋氏字典(Merriam-Webster)選出年度字為Slop(數位餿水),反映網路和社交媒體上充斥的低品質AI生成內容,如虛假影片、粗糙圖片和垃圾電子書等,同時反映人們對AI內容泛濫的厭惡;2024年美國韋氏字典的年度字為Polarization(兩極分化),被定義為分裂成兩個截然不同的對立面,這確實符合2024年美國的總統大選,而世界呈現極度分裂,非常兩極化,台灣也出現這樣的情況。 而英國的柯林斯字典(Collins Dictionary)也選出Vibe Coding(氣氛編碼)為年度字,這是指與AI聊天,描述你的需求或構思功能及創意,讓AI自動生成程式碼的開發,開發者不用懂程式語法與細節,這就是完全順應感覺(Vibes)、擁抱AI帶來的進步。英美地區的Dictionary.com選出的2025年度字為67,一個意涵模糊的數字流行語,展現語言趨勢與Alpha年代青少年的網路幽默文化。 歐美年度字帶來的共通啟示,因AI發展加速數位資訊氾濫與心理影響,也容易讓情緒商業化與被操控,同時展現年輕世代文化表述,形成人際關係與情感邊界模糊;而面對這些趨勢,大眾媒體與企業組織應思考如何辨識優質內容、抵禦資訊操控、理解及尊重年輕世代語言與生活方式,也要關注虛擬情感失衡問題,這些行動將影響企業品牌策略與每人的生活方式。 由聯合報舉辦的台灣2025年度字為「罷」,反映2025年台灣社會中圍繞罷免議題所帶來的強烈震盪與廣泛討論,而2024年的年度代表字為「貪」,年度字帶給台灣思考民主機制的活化與監督力。而由日本漢字能力檢定協會票選的2025年度漢字為「熊」,熊害問題帶給日本思考環境變遷觸發人獸衝突,社會需重新思考共存策略與安全機制,而2024年的年度漢字為「金」。 由中國國家語言資源監測與研究中心所公佈的中國年度字為「軔」,代表堅韌不拔、抗壓應變的精神,處在一個政治、經濟、技術等不確定因素交織的時代,「韌」不僅僅是增長性,更是抗壓性、應變性、回彈性。年度詞是「深度求索(DeepSeek)」,這代表中國感受到AI發展對未來經濟的重要性,而構建與美國競爭機會與自信。另外,也要思考AI技術與經濟轉型、社會支援政策、防範濫用科技治理將成關注焦點,此外「稅」當選中國2025年度的國際字;而「地緣政治」則當選年度的國際詞。(見圖2) 比較歐美與中日台的年度字的焦點差異,歐美偏向文化現象與數位議題,這些詞語多源自網路文化、社群媒體與生成式AI的衝擊,年度字是文化鏡子,也反映生活與心理狀態。而日台則偏向現實社會與公共議題,中國這次選字,卻是很符合2025年中國的國內與國際情勢現況。 ●圖2:台灣、日本、中國所選出的2025年度代表字,台灣聯合報為「罷」、日本漢字能力檢定協會為「熊」、中國國家語言資源監測與研究中心為「軔」,另外「稅」當選中國2025年國際字 AI氾濫與川普關稅,讓2025年處於全球「焦慮時代」 2025年,人類社會似乎進入了一個「焦慮時代」。這種焦慮並非單一事件所致,而是多重因素交織,包括川普關稅政策帶來的全球供應鏈重置、經濟與通膨的不確定性,而地緣政治衝突的緊張處處引爆、AI急速發展,但內容氾濫,帶來隱私與社會倫理挑戰。環境危機的持續惡化,各地天災不斷,這也讓全球焦慮不安情緒高漲,人們在日常生活中感受到壓力,企業在市場中面臨風險,政府在政策上承受挑戰,整個世界彷彿被一層無形的焦慮氛圍籠罩。2025年焦慮時代的全球大事摘要如下: 一、川普新關稅政策重擊全球供應鏈,改變全球貿易思維 2025年川普回任美國總統,其國際政策更具有侵略性與交易導向,以美國優先(America First)的思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖3) 川普經濟的關稅政策與不確定性結果,國際貨幣基金(IMF)預測2025年的全球經濟成長微降約0.1%,對美國經濟沒有崩潰也沒有復甦現象,雖推高物價但並未引爆通膨,失業率則微幅升高。美國淨關稅則大幅增加14%,收入較2024年大增兩倍,但外來投資振興美國產業尚未落地,貿易逆差短期收斂,但前9月仍比2024年同期增加約13.6%,金融上降息趨勢明顯,而股市全年漲幅約15~17%。(見表4) 川普關稅政策去中國與俄羅斯化,但反而讓中國加速成為新秩序,同時降低美國與盟國之間的信賴關係,造成全球經濟焦慮年,也導致中國、日本、加拿大、墨西哥及巴西等國,在2025年第三季受到經濟下滑影響。再分析前9月美國貿易主要國家中,加拿大、中、德、日、韓、英、義等對美出口都呈現衰退情形,其中中國衰退約24.3%最多;但越南、台灣、愛爾蘭、瑞士、印度等對美出口則呈現11~65%的增長,這也說明川普關稅政策,傷害最大的是同盟國,尤其是加拿大、墨西哥、日本及韓國,也讓巴西及印度轉抱中國。 台灣則因全球AI產業爆發,受惠資通產業轉單需求,2025年對美國出口額約有1,982.7億美元,較2024年同期增加約78.0%,而2025年對美國進口僅481.6億美元,貿易順差高達1,501億美元,較2024全年增加103.1%,這大幅度的順差增長,川普會不在意嗎?但在川普眼中,台灣是可交易的一個籌碼,或是非不可缺的盟友,也正在受到考驗。 ●圖3:川普推出新關稅政策重擊全球供應鏈,以及美國優先(America First)思維推動對等關稅,改變全球貿易思維(圖片來源/白宮、美聯社、維基百科)  二、地緣政治衝突帶來區域緊張與安全焦慮 2025年地緣政治衝突包括美中競爭加劇,關稅與科技戰不斷,台海局勢緊張、軍演頻繁,讓全球供應鏈重置、區域緊張;俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮;以巴戰爭即使停火,但加薩未來並未找到真正解決方案,恐怖攻擊事件頻發,加上伊朗核問題,中東還是存在不穩定與能源焦慮,新增的印度與巴基斯坦、泰國與柬埔寨的戰爭;而中國與南海周邊國家的領土爭議升溫,國際關注度也提高,美日澳印的印太聯盟合作加深,形成明顯的對抗格局,南海火藥庫開始成局;而川普正在加速多邊機制弱化,包括WTO、聯合國等影響力下降,國際規則失去約束力,各國在科技、能源、軍事上選邊站,全球合作難度提升,信賴度降低,全球秩序面臨碎片化,導致焦慮指數大幅擴張。(見圖5、表6) ●圖5:地緣政治衝突帶來區域緊張,俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮(圖片來源╱維基百科、BBC)  三、AI風潮席捲全球,重塑全球經濟 2025年AI發展跟川普關稅政策一樣衝擊全球,由實驗走向各行各業應用,深植日常流程與決策中,是驅動數位經濟的核心力量,並列為企業營運的優先戰略。生成式(Generative)與Agentic AI的崛起,這讓AI應用由單次回答你的問題,轉入主動思考,同時具備「目標導向、自主決策、動態學習」能力,就像個人,會想、會做事,還能與人協作,2025年算是Agentic AI元年,這也是下一個時代的重要工具,能夠幫助企業真正節省人力、簡化決策及推動數位轉型。 Agentic AI已經在企業及實務落地,是很好的個人化助理、行程規劃、研究報告都能做,享受個人化體驗及生活便利性,不只是輔助且主動代勞處理,企業則著重在提高效率、強化流程整合與知識管理。但是AI還是存在著複雜任務的錯誤率高,其規劃與推理能力還有很大的發展空間,所以要導入AI應用,必須在人才、技術與治理都要有所理解及佈局。(見圖7) OECD及IMF均預測2025年全球經濟增長率約為3.2%,川普關稅帶給全球經濟負面影響約為0.2~0.7%,但AI投資貢獻全球0.5~1%的經濟增長,是經濟穩定的力量;而根據美國BofA Global Research表示,單美國AI的投資就貢獻美國1.2~1.3%的經濟增長。另外Axis Intelligence報告指出,2025年全球AI總投資額約3,000億美元,美國S&P 500漲幅約12~20%間,都跟AI有關。其中Nvidia在AI領域扮演核心引擎角色,主導GPU硬體、軟體生態與代理式AI基礎設施,支撐全球AI訓練與推理需求,其GPU主宰AI晶片市場,佔數據中心90%以上份額。而台灣是Nvidia軍火庫,2025年黃仁勳就來台灣五次,主要目地在鞏固AI的供應鏈及產能,而跟隨川普國際訪問英國、中東、韓國等,都與AI的國際市場有關。(見圖8) 2026年AI發展趨勢,包括AI自主代理應用將全部落地,AI即服務(AIaaS)將逐漸普及,語音、影像及文字等多模態AI成為標配,AI治理標準國際化,低能耗與碳中和等綠色AI技術突破,AI驅動新商業生態等。但AI發展也有不少問題,資訊來源與結論的信任感是有疑慮的,未來工作的被取代性是焦慮的,隱私侵犯與監控憂慮是有的,假訊息與深偽造普及,過度依賴AI的孤獨感、社會焦慮與情感依賴是很不健康的。而對技術及未來發展的無知也是令人不安的,這也引起很多的社會代溝與數位落差,這是2025年由AI帶來的社會問題。(見表9) ●圖7:AI風潮席捲全球,重塑全球經濟,由實驗走向各行各業應用,是驅動數位經濟的核心力量  ●圖8:2025年AI在企業營運應用之調查(資料來源╱麥肯錫2025年AI運用全球調查)  四、全球的ESG發展將由「傳統永續」轉向「永續兼安全韌性」之全新架構 2025年川普新政正衝擊全球傳統環境保護、社會責任、公司治理(ESG)傳統理念,環境上美國退出巴黎協定、重啟石化燃料,凍結聯邦氣候基金,導致綠能基金中斷,重啟對公共土地與海域的鑽探;在社會責任上,終止聯邦DEI計劃(Executive Order 14151等),刪減美國開發總署(USAID)及國際援助資金,驅逐非法移民,攀升國際人道危機及公共健康風險;在公司治理上,川普改變鼓勵推休金計畫只考慮財務回報,不談ESG標準,推動州政府反ESG立法,實施對等關稅(Reciprocal Tariffs)政策,讓全球供應鏈再度重置,也讓企業改變碳中和規劃;這也影響到美國投資人在2025第一季ESG基金流出超過60億美元,而受到美國壓力,歐盟部分ESG法規內容也被淡化。(見圖10) ●圖10:2025年全球ESG的變革(資料來源╱https://www.dqsglobal.com/) 川普的美國優先政策更加擴大地緣政治選邊站,地緣政治的風險更讓全球關注國防安全與能源韌性,AI發展的關鍵在電力取得,核能重新站上能源產業的發展路上。企業再度評估地緣政治風險,泛歐交易所執行長Stéphane Boujnah就提到,供應鏈也由傳統的永續責任(ESG),將重新被解釋為能源(Energy)穩定、國防安全(Security)與地緣戰略(Geostrategy)。而供應鏈重置將再度發生,這可能導致碳排放增加、勞工權益下降,碳中和目標進度放緩,所以ESG發展的架構轉型將是永續兼綠色韌性,ESG的重點趨勢變成供應鏈安全兼碳足跡管理、能源多元化兼綠色基礎設施、治理透明度兼地緣風險的揭露。 川普政策不會終結全球ESG  (碳中和及永續供應鏈)承諾,但會造成全球ESG發展分化與區域化,企業焦慮在法規多標準及ESG雙軌化將成為新常態。美國企業將延後或縮減ESG承諾,專注於能源安全與經濟增長,國際企業須採雙軌策略,在美國市場降低ESG曝光,在歐亞則強調ESG報告。在2025年2月,歐盟提出綜合永續發展規則(Omnibus)法案,旨在簡化永續盡職調查(CSRD)、歐盟分類法(EU Taxonomy)、碳邊境調整(CBAM),以提高市場競爭力,確保經濟韌性仍與ESG目標並行,而東協(ASEAN)及中東國家也持續制定ESG相關法規,提升永續透明化。 2025年全期永續發展面臨著多重的焦慮,這來自於法規碎片化與合規壓力、投資人對於ESG的信心動搖、綠色洗牌與訴訟風險、地緣政治與供應鏈壓力、技術與資料透明度、人道救助預算(DEI)削減,ESG是否會淪為環境優先,社會邊緣化?其核心在於 「標準分裂+政治干預+經濟壓力」,企業與投資人必須在「合規、信任、韌性」三者之間尋找平衡。(見圖11) ●圖11:ESG發展的架構轉型將是永續兼綠色韌性,企業與投資人必須在「合規、信任、韌性」三者間尋找平衡  五、2025年風雨交加的台灣,看堅挺前行的韌性之島 中國環台軍演及封鎖升級的國安議題、政黨對抗與憲政混亂加劇引發罷免潮、強颱與暴洪肆虐全台造成重大災損、停電凸顯能源政策爭議與電網韌性不足、病毒與豬瘟帶來公共衛生的驚恐、川普關稅不確定性與內需偏弱引發經濟落差、隨機持刀攻擊案重擊社會安全機制、詐騙(假消息)猖獗與資安攻擊暴增的危機等,這些是2025年台灣面對的重大議題與不確定環境,包括國安危機、憲政信任、能源韌性、災害指數、公衛風險、經濟落差、社會安全機制等,也給台灣民眾帶來多層焦慮及不安全感。 2025年7月的17級颱風丹娜絲,帶給南部2,454根電線桿倒榻、百萬戶停電、7.5萬戶停水、房舍受損約4.3萬多戶,也造成農漁業重大損失;9月花蓮馬太鞍溪堰塞湖潰決,造成19死重大災害;12月台北無差別攻擊事件,造成4死11傷。但面對這些事件,顯示台灣人的團結,除了政府快速行動、台電員工全力以赴、軍警動員救災、慈善團體支援、更多的是各行各業志工、來自各地不約而同的即時行動,沒有爭議只有相互幫忙救災,單就光復鄉的水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥,被稱為鏟子超人,用普通的方式做出最不普通的事,用鏟子敲出台灣人善良與希望的聲音。(見圖12) 而台北無差別的攻擊事件,也讓大家看到社會安全感的脆弱,心痛受害者,但敬佩擋刀英雄余家昶及家屬的勇敢,也看到醫療體制的動員、過路人的相互扶持,不會讓這社會只有孤單、不會因為災害讓台灣停頓,看到的是勇敢面對與堅毅前進的善意與韌性的台灣人。 2025年台灣的GDP飆升為7.37%,全年貿易順差創紀錄的1,571億美元,都為14年來之最。但外貿火熱集中在科技業,傳統產業及內需卻明顯經濟落差,這也表示台灣經濟結構存在風險,而國際地緣政治與關稅衝擊持續、AI發展泡沫化風險、供應鏈重置區塊化、全球高度不確定因素更趨複雜,通膨問題還在、綠色轉型進入強制期,加上中期選舉、政黨對抗未解、科技爭霸,2026年台灣的挑戰會更嚴峻。 ●圖12:2025年風雨交加的台灣,去年7月的17級颱風丹娜絲重創南部、去年9月花蓮馬太鞍溪堰塞湖潰決重創光復鄉,看見台灣人的團結及堅挺前行的韌性之島(圖片來源╱Taiwan News、慈濟基金會、健康醫療網、鏡周刊、天地傳媒)
2025全球產經回顧與新年展望(二)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(二)

2025全球經濟回顧與新年展望 2025年全球經濟延續著「低速但韌性」的格局,根據經濟合作暨發展組織(OECD)提到,2025年全球GDP成長約3.2%,受景氣循環與政策調整影響,2026年可能降至2.9%,顯示短期先高後穩的節奏仍在;同時,各國把AI投資視為中長期生產力提升的關鍵,預計能夠帶來更長期的效率與產出增長。國際貨幣基金則強調,全球GDP增長約3.2%,增長主要由美國消費韌性、AI投資熱潮及部分新興市場如印度、東南亞支撐,歐洲增長疲弱約1.2%,中國維持約4.8%,但房地產與地方債務風險仍在。(見圖13) 就區域經濟分析,受AI基建與企業投資帶動,2025年美國經濟維持韌性,GDP達2%增長,美股延續上行、科技權重居高,但也提醒2026年需留意估值與政策不確定性;歐盟啟動ESG與永續披露的Omnibus簡化法案,以降低合規成本、維持核心目標為原則,意在修正企業端的負擔、提振競爭力,2025年的GDP增長約1.2%;亞洲的中國在房地產去槓桿與科技製造投資並行,政策定調穩增長兼補短板,2025年GDP增長約4.8%;另印度及東盟國家受惠於產能外移及數位普及,仍延續較高增長。(見圖14) ●圖13:IMF全球經濟成長預測 ●圖14:2025及2026相關國家競技成長預測(資料來源╱經濟部) 2025年全球投資主軸在AI生態(如模型、算力、半導體、資料中心、軟體自動化)與綠色轉型(如再生能源、儲能、效率提升、碳管理),但ESG資金面卻呈現分化與退潮。受益於AI發展,全球科技股持續盤升,而央行進入降息周期,長期利率下行,油價在地緣風險及產油國供需韌性間震盪,其他金屬行情趨於穩定,全球政社主軸由防通膨轉向促投資及促韌性,企業則在成本及韌性間權衡,也關注能源安全與地緣政治風險,以因應川普的關稅政策所帶來的衝擊。 2025年的台灣經濟可以形容為「AI領航,出口強勁,投資熱絡,但景氣分化,內需溫和」,GDP由原先預估的3.3%飆升為7.37%,15年來最強,特別是出口及投資表現亮眼。例如半導體和伺服器國際需求強勁,但產業間呈現幾家歡樂幾家愁的局面,部分傳統產業受到關稅與國際因素影響,民間消費成長相對保守,呈現結構性的差異。即使2025年台灣人均所得為3萬8,748美元,超過日韓,而地緣政治及中美關係的不確定性,加上國內政黨的內鬥,社會實在沒法感受到台灣經濟的成就感。 根據經濟部統計處的報導,2025年台灣出口額約6,407.5億美元,年增約為34.9%,進口額約4,836.1億美元,年增約22.6%,貿易順差約1,571.4億美元,年增約95%,其中對美順差約1,501.2億美元,年增103.1%,這是讓人很驚恐的數字,另外2025年對韓貿易逆差約370.2億美元,年增約61.6%。而前11月就消費者物價指數(CPI)僅約1.69%,生產者物價指數(PPI)約1.79%,物價基本是平穩的,失業率約3.36%,總結2025年台灣的經濟數字是過去14年最佳。但主要是集中在全球AI的擴張,讓台灣的資通產業在投資、出口都呈現大幅增長,但傳統產業因川普關稅問題影響到國際競爭力。(見圖15) 展望2026年全球AI相關產業擴展仍支撐外需與投資,仍然需要關注美國關稅政策、主要央行貨幣政策調整、中國經濟放緩與低價產品外銷對區域貿易的干擾,以及地緣政治與氣候風險。台灣經濟雖然受到半導體與科技產業支撐,但產業集中與景氣分化,將影響經濟韌性與勞動市場穩定。中華經濟研究院預測2026年經濟成長為3.54%,每人GDP為 4萬951美元,CPI上漲1.61%,政府政策應聚焦促進消費、強化投資、分散風險,並加速產業升級與供應鏈安全。 ●圖15:全球主要國家消費者物價指數(CPI)年增率(資料來源╱經濟部統計處)  2026年全球產經科技展望:AI規模化、綠色轉型與地緣韌性 過去五年來(2019~2024年)全球產經及科政發展焦點,在雲端發展、數位轉型及AI人工智慧興起等項目,展望2026年的全球產經及科政趨勢,由Deloitte、Gartner、McKinsey、OECD、WEF等專業機構的報告,則將落實雲端化、數位化及AI應用、治理與可觀測性的制度架構,同時在能源轉型與永續責任、資料主權與地緣韌性之下,重塑科技基礎設施與供應鏈重置,相關的發展趨勢說明如下: 一、戰略科技發展趨勢 Gartner(顧能)將2026年戰略技術趨勢,著重於企業決策、技術佈局與風險治理三個面向,AI不再是選項、而是企業韌性與競爭力的核心工程。指向AI驅動、超連結、信任三個主軸。在AI驅動項目(基礎能力)包括AI原生開發平台(AI-Native Development Platforms)、AI超級運算平台(AI Supercomputing Platforms)、機密計算(Confidential Computing);在超連結項目(價值創造)上則包括多智能體系統(Multiagent Systems,MAS)、領域專用的語言模型(Domain-Specific LMs,DSLMs)、物理AI(Physical AI);在信任與風險項目上包括前置式主動網安(Preemptive Cybersecurity)、數位溯源(Digital Provenance)、AI安全平台(AI Security Platforms)、地緣回遷(Geopatriation)等。結論是AI不是專案,而是內化為平台能力、協同機制與治理制度。 就Mckinsey(麥肯錫)對2026年全球科技發展趨勢的評論,分為AI革命、算力與連結前沿、工程前沿三大板塊,並以人才、投資、創新與興趣度等量化向度追蹤熱度及成熟度來揭示,其認為AI將從增強到自治,從泛模型到小而專,其主要趨勢含代理型AI(Agentic AI)的崛起,領域化與小模型路線等;在算力與連結,將資料中心、雲邊協同與半導體群體作戰,項目含雲×邊×能源等資料中心三角關係、應用專用半導體與連結前沿(強化專用半導體及先進連結)等;工程應用在機器人、自駕生態、生物工程與能源的AI強化,包含機器人與自動化資本開支、移動性與電動化/自駕生態、能源與永續科技等;而在數位信任與網安上,把AI安全移左、把來源可信做深,讓可觀測性、審計與溯源變成AI生產的標準工序,而非事後的補救;將地緣與主權的技術選擇成為企業戰略,企業不僅僅要做雲供應商的多元化,更要在資料駐留、合規與成本之間做結構性的取捨等。(見表16) 總結麥肯錫的框架提供2026年的清晰路線,AI走入自治、算力走向組合、工程走向場景、信任走向前置。企業唯有將這四條主軸整合為「制度化的技術運作模型」,才能在地緣與能源約束下,持續釋放創新與韌性。 二、2026其他產經科技發展趨勢 (一)AI基礎設施與能源╱ McKinsey指出,AI的快速發展,讓企業開始評估具備能源韌性、低碳電力與冷卻條件,雲邊策略將與碳目標與電力供應深度綁定,形成「碳感知運算」與「能源成本文字化」的治理新常態,企業需以散熱與電力效率為KPI,並與永續團隊共同設計永續性IT產品認證(TCO)。(見圖17) (二)工程前瞻性:機器人、自動化與製造業再工業化╱工業機器人與流程自動化仍是產業升級核心,這與代理型AI的人機協作深化相互呼應,而全球再工業化與綠色製造是2026年的政策與產業主軸;OECD報告指出,以生態系方法重新設計工業政策,支援前沿技術商轉、提升投資確信與補足技能缺口,才能讓船舶、交通設備等重工業在數位化+脫碳雙轉型下維持競爭力。 (三)科政焦點在AI治理、資料主權與數位信任╱Gartner提醒企業需要AI安全平台以防範提示注入、資料外洩與惡意代理;同時,數位溯源(Provenance)成為驗證AI生成內容與第三方軟體供應鏈的關鍵制度工具;世界經濟論壇(WEF)也呼籲政府採用負責任的科技政策設計與敏捷治理,縮短政策與技術迭代的落差;Davos 2026的議題亦把電力缺口(Electron Gap)、資訊可信度(AI Slop)等新風險納入全球對話框架,強化公共/私部門共同監管。 (四)審慎樂觀、科技投資優先是2026年的經濟展望╱麥肯錫指出,2026年全球貿易與地緣不確定因素還持續存在,企業策略將呈現「快、穩、治」三軌合一:快以AI擴大產能與場景;穩以多雲與主權雲分散風險;治以政策即程式、軟體物料清單(SBOM)、資料血緣與AI可觀測性,將信任內建於技術生命週期。 結語是把AI從專案變制度、把永續從口號變算盤,而2026年的關鍵,不在於再多一個AI或綠色專案,而在於把AI與永續內嵌為企業制度與工業政策的基本能力。當AI原生、異質算力、數位信任與能源永續四大主軸融合為一個可治理、可審計、可持續的運作模型,企業與國家便能在速度與信任、創新與韌性間取得動態平衡,在不確定的十字路口,走向可持續的成長之道。 ●圖17:2026年其他產經科技發展趨勢,包括AI基礎設施與能源、機器人與工業化及AI治理、資料主權與數位信任等 2025年台灣印刷包裝相關產業的回顧與展望 一、2025台灣印刷包裝產業統計 依據經濟部產銷統計,2024年台灣紙及紙板產量約380萬噸,較2023年減約4.87%,產值約726.3億元,減少約4.74%;而2025年1~10月台灣紙及紙板生產量約296萬噸,較2024年同期減少約20萬噸(-6.4%),產值約553億元,較2024年同期減少約8.6%,顯示紙價在2025年跌約2.4%;2024年的進口量約144.7萬噸(+10.55%),出口量約155.6噸(-7.85%),2025年1~10月進口量約116.0萬噸,較2024年同期減約3.4%,出口量約119.0萬噸,較2024年同期減約7.77%,讓2025年1~10月紙及紙板消費量約311.0萬噸,較2024年同期減約2.81%;總結台灣造紙業的產銷量是逐年減少,預估2025年較2021年,生產量減82萬噸(-18.7%),銷售量減59萬噸(-16.4%)、內銷量減57萬噸(-19%)、進口量減22萬噸(-9%)、出口量增約3.6萬噸(3.3%),總消費量年減約70萬噸(-15.2%),2025年人均消費量(Per Capita)約160.1公斤,較2021年減約29.8公斤。(見表18) 再分析紙品加工產業,2024年總產值約1,039.7億元,2025年1~10月產值約827億元,較2024年同期減約3.7%,銷售約853億元,較2024年同期減約3.5%,其中內銷約720億元(-4.3%),外銷約133.4億元(+1.3%);其中,瓦楞紙2024年產值約555.9億元,紙袋產值約41.5億元,紙容器產值約230.5億元,加工紙約92.5億元,其他紙製品約119.3億元,2025年1~10月產值比較2024年同期,瓦楞紙減約19億元(-3.7%)、紙袋增約1.9%、紙容器減約3.2%,加工紙減少約0.4%,其他紙製品減少約7.1%。 若以印刷業分析,2024年產值約760.8億元,而2025年1~10月產值約697億元,較2014年同期減少約1.9%,其中內銷約608.4億元,較2024年同期減少約0.1%,外銷約88.2億元,較2024年減約13億元(-12.8%);2024年產值中,印刷產值約760.9億元,製版約45.7億元,印後加工約71.7億元。總結2025年經濟部資料,台灣經濟成長雖然創下了14年新高,但除了科技及資通產業外,傳統行業基本是負增長的,造紙、紙加工及印刷產業在2025年都是負增長的。 另外財政部產業營業額統計,2024年造紙業總營收約746億元(-0.61%),紙加工業總營收約1,299.5億元(+3.52%);印刷業營收約1,899.6億元(+4.71%),但扣除製版業務,印刷業營收約1,094.4億元(+2.09%);出版業總營收約465.1億元(+5.63%)。以2025年1~10月統計,造紙總營收約563.0億元,較2024年同期減少6.43%;紙加工業營收約1,017.4億元,較2024年同期減少5.26%;印刷業營收約848億元,較2024年同期減少約3.2%;出版業總營收約363.3億元,較2024年同期減少約0.1%。(見表19) 若預估2025年總營收比較2021年,五年內造紙業營收減約24.9%,紙加工業營收減約17%,印刷業營收減約6.17%,出版業營收則減約3.75%。很明顯的印刷包裝業相關產業鏈過去五年都是集體衰退的,紙與紙加工消費是傳統產業的必須消費品,產業的衰退也顯示台灣經濟結構成長在科技相關行業,傳統產業的經營基本上是相當辛苦的。 二、2025年國際漿紙價行情回顧 國際漿紙價格的波動,直接影響到印刷包裝業的成本,而中國每年消費約40%的國際市場漿(Market Pulp)量,而且2024年紙及紙板的年產量約1.36億噸,穩居全球首位,出口量約有1,078萬躉,年增21.2%。由此可知中國對國際漿、紙市場的訂價有很高的話語權,以下表20是2025年以中國漿紙價格的波動,來分析國際漿紙價的行情。 綜合中國RISI、生意社、卓創資訊網站資料,2025年漂白長纖(NBSK)每噸最高價約800美元,最低每噸約680美元,全年均價每噸約776美元;漂白短纖(BHK)最高每噸約584美元,最低每噸約509美元,全年均價每噸約577美元。去年12月底的CIF中國NBSK報價每噸約710美元,較2024年底跌約7.8%,BHK每噸約570美元,較2024年底漲約4.6%。另外,廢紙價格波動幅度較漿價大,2025年的高低價差約20%。由於中國紙及紙板產量供過於求,所以紙價並未隨著漿價同比例的波動,以2025年底現貨價比2024年同期分析,瓦楞紙跌約0.14%,白卡跌了約1.42%、白紙板漲了約2.79%,銅版紙跌約14.86%,生活用紙跌約4.96%。 以台灣進出口資料來分析,比較2024年,2025年紙類進口均價僅僅約調高0.96%,文化用紙均價則微降大約1%,生活用紙類降了約7.9%,紙板則上漲了約5%,而出口紙及紙板均價則上漲約2.89%。總體的紙價在2025年基本波動都不大,這與中國紙價的波動相仿。(見圖21) ●圖21:2024年1月~2025年12月中國漂白針葉漿及闊葉漿價波動表(圖片來源╱中國生意社網站)
掌握產業「為什麼這樣變」的底層邏輯:2021-2025台灣造紙、紙加工與印刷產業經濟的生存轉型指南
產業經濟
2026-05-18

掌握產業「為什麼這樣變」的底層邏輯:2021-2025台灣造紙、紙加工與印刷產業經濟的生存轉型指南

在當前的商業環境中,許多企業常苦惱於訂單流失或利潤被壓縮,但如果我們只停留在單一訂單的報價競爭,很容易忽略整體市場正在改變的結構。 想要在變局中找到出路,就必須理解「產業經濟」。   什麼是產業經濟? 產業經濟指的是一個產業在 市場供需、技術發展、成本結構與政策環境 等因素交互影響下,所形成的整體運作與變化邏輯。 以印刷及包裝產業來看,它絕對不只是「把東西印出來」這麼簡單。它橫跨了高額的設備投資、紙材與油墨價格的波動、數位化轉型的腳步、訂單結構的質變,以及上下游(從品牌商、包裝設計到終端物流)的緊密連動關係。   為什麼此時此刻,我們必須看懂數據? 產業經濟的重要性,在於它直接決定了企業能否持續生存與成長。 過去幾年,我們見證了數位印刷的興起,小量、多樣、客製化的訂單成為常態,這讓傳統大量印刷的成本優勢被重新分配;與此同時,原物料價格的震盪與綠色環保法規的收緊,更直接蠶食了傳統營運模式的利潤空間。 理解產業經濟,不是為了看景氣好壞而集體焦慮,而是要 掌握產業「為什麼這樣變」的底層邏輯 。當我們能從宏觀的數據中看出端倪,才能更精準地調整設備投資、產品定位與營運模式,這正是印刷與包裝產業轉型的關鍵基礎。   趨勢前瞻:從五年數據看台灣三大產業的結構質變 為了讓業界先進能有感地掌握市場脈動,《設計印象》特別依據經濟部最新產銷統計資料,針對「造紙業」、「紙加工業」與「印刷產業」進行了跨越五年的深度數據追蹤(2021-2025年) 。   在接下來即將發布的 六大主題數據特輯 之前,我們搶先為您梳理出這五年來最核心的四大轉型信號: 1.造紙業的產量與產值修正 受到全球與在地市場供需調整影響,2025年台灣造紙業產量約 358.6 萬噸 ,較2021年減少了約 79.8 萬噸(約 -18.2%) ;而在金額方面,2025年造紙業產值約 701.3 億元 ,相較於2021年減少了 192.5 億元(約 -21.5%) ,5年來的年均產值遞減率約 5.5% 。這背後反映出傳統大宗規格用紙的結構性改變。 2.紙加工與包裝業的消長 2025年紙加工業產值來到 991.5 億元 ,較2024年減少約 4.6%,5年內的年均遞減率約 3.8% 。雖然占大宗的瓦楞紙箱因外貿與電商基期調整,5年來產值較2021年減少約 22% (年均遞減率約 6% ) ;但值得關注的是, 「紙容器」產值卻逆勢成長,相較2021年產值增加了 12.4% ,這充分展現了餐飲包裝與環保減塑趨勢帶來的市場紅利。 3.印刷產業的「抗跌」與數位韌性 在造紙與紙加工業面臨產值修正的同時,台灣印刷產業卻展現了極強的韌性!2025年台灣印刷業產值約 847.9 億元 ,較2024年雖微幅減少 3.45%,但 比較2021年產值則增加了 13.1 億元(+1.6%) 。其中,核心的「印刷產值」約 735 億元, 較2021年增加了 2.5% ,這正說明了高附加價值印刷、小量數位包裝與彈性供應鏈的轉型已初見成效。 4.內需與外銷的板塊位移 三大產業在2025年的外銷表現皆面臨壓力,其中造紙業外銷值較2024年減少約 13.04% ,印刷業外銷值也較2024年減約 12.72% ,顯示國際市場地緣政治與供應鏈移轉的衝擊。然而,高達 7 到 8 成以上的內銷值(如造紙內銷值 517.7 億元 、印刷內銷值 743.1 億元 )仍維持在穩定盤勢,是支撐產業運作的核心基本盤。     六大數據主題特輯 單看數字只是落後指標,但將數據串聯成趨勢,就是預測未來的導航圖。接下來,我們將分為 六大數據專題報告 ,逐一 剖析 台灣印刷包裝供應鏈的各個核心環節,帶您看清大局、提早布局:   【主題一】 2021至2025年台灣造紙業產量分析 【主題二】2021至2025年台灣造紙業銷售值分析 【主題三】2021至2025年台灣紙加工業產值分析 【主題四】2021至2025年台灣印刷產業產值分析 【主題五】2021至2025年瓦楞紙箱包裝業產值分析 【主題六】2021至2025年台灣生活用紙銷量分析   「數據不會騙人,但只有看懂底層邏輯的人,才能找到新藍海。」 邀請您持續關注我們的數據專題報導,一起為企業的下一波數位與經濟轉型,找到最科學的決策依據!
2021至2025年台灣造紙業產量分析
產業經濟
2026-05-18

2021至2025年台灣造紙業產量分析

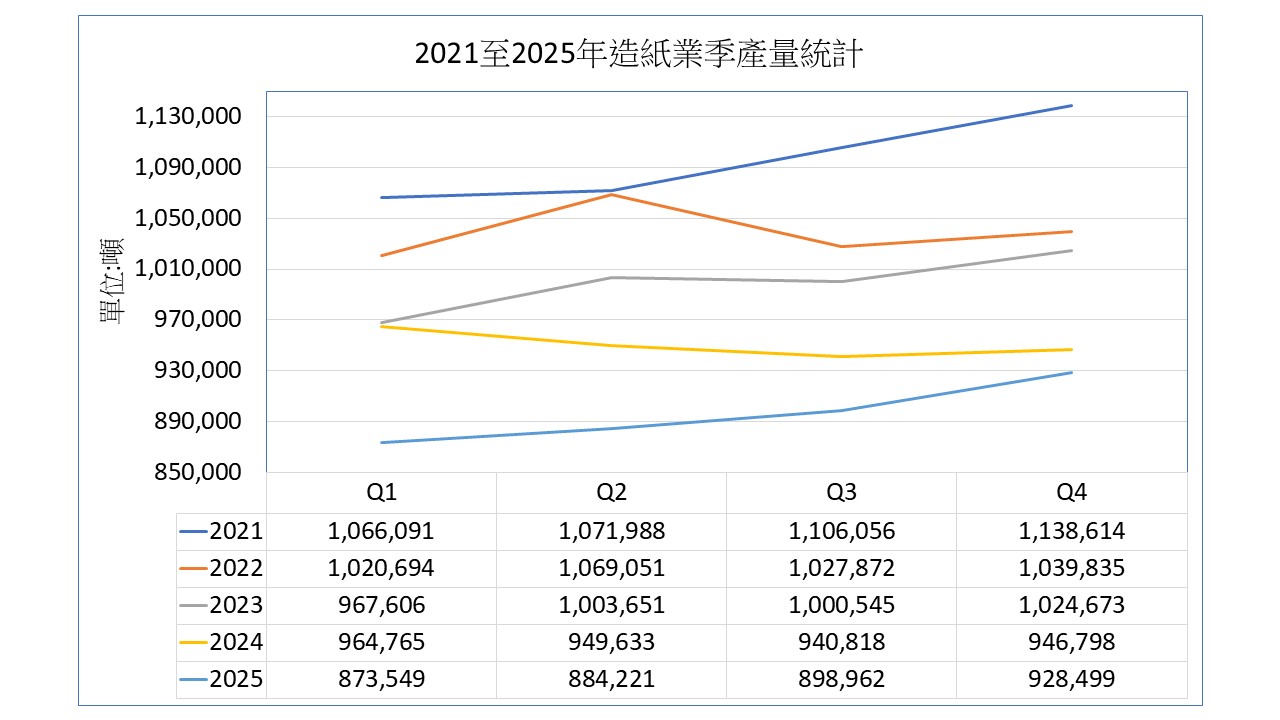
  台灣造紙業持續收縮 結構轉向包裝與功能材料 依經濟部產銷統計,2025年造紙業產量約358.6萬噸,較2024年減約21.7萬噸(約-5.7%),但較2021年減約79.8萬噸(約-18.2%),5年的年均遞減率約4.5%。另2025年紙及紙板銷售量約364.7萬噸,較2024年減約5%,其中內銷量約241.2萬噸,較2024年減約3.56%,外銷量約123.5萬噸,較2024年減約7.64%。 2025年造紙業的生產結構,文化用紙約326,689噸,較2024年減約3.6%,包裝用紙生產量41,182噸,較2024年增約12.5%,中式紙張生產量約4,797噸,較2024年減約2.0%,紙板生產量約2,945,062噸,較2024年減約6.5%,生活用紙產量約267,501噸,較2024年減約0.25%,若比較2021年資料,5年來,文化用紙生產量減約12.4%,包裝用紙產量減約4%,中式紙產量減約21.7%,紙板減約19.9%,生活用紙產量減約6%。   整體而言,台灣造紙產業正處於持續收縮與結構調整並行的階段:傳統文化用紙與紙板需求走弱,包裝用紙則展現短期成長動能,但尚不足以扭轉長期下行趨勢。產業重心正逐步由傳統紙品,轉向包裝與功能性應用市場。   如需更完整的產業分析或進一步數據解讀,歡迎與我們聯繫。
2021至2025年台灣造紙業銷售值分析
產業經濟
2026-05-18

2021至2025年台灣造紙業銷售值分析

      據經濟部產銷統計資料,2025年造紙業產值約701.3億元,較2024年產值減約63億元(約-8.2%),但若比較2021年產值減約192.5億元(約21.5%),5年來的年均產值遞減率約5.5%。2025年銷售值中,內銷值約517.7億元,較2024年減約6.42%,外銷值約183.5億元,較2024年減約13.04%。     2025年紙及紙板的銷售結構中,文化用紙銷售值約99.5億元,較2024年減約12.78%,包裝用紙銷售值約7.7億元,較2024年減約13.88%,中式紙銷售值約6.0億元,較2024年減約7.93%,紙板銷售值約366.3億元,較2024年減約10.68%,衛生紙銷售值約221.7億元,較2024年減約1.29%。   整體而言,2025年台灣造紙業不僅產量持續下降,產值與銷售表現亦同步走弱,反映市場需求與價格動能皆明顯轉疲。外銷衰退幅度高於內銷,也顯示國際市場需求仍具壓力。雖然紙板仍為主要產值來源,但下滑幅度同樣顯著;相較之下,衛生紙需求則維持相對穩定。 若進一步與2021年相比,整體產值已減少逾兩成,顯示台灣造紙產業正進入長期調整階段。未來除需面對需求減緩外,也將持續因應包裝轉型、材料升級與市場結構變化所帶來的新挑戰。   如需更完整的產業分析或進一步數據解讀,歡迎與我們聯繫。
2021至2025年台灣紙加工業產值分析
產業經濟
2026-05-18

2021至2025年台灣紙加工業產值分析

  台灣紙加工業持續調整 紙容器成少數成長項目 據經濟部產銷統計資料,2025年紙加工業產值約991.5億元,較2024年產值減約48.2億元(-4.6%),比較2021年產值減約158.0億元(-13.7%),估計5年內的年均遞減率約3.8%。而2025年台灣紙加工業銷售值約1,022.2億元,較2024年減約4.21%,其中內銷值約862.7億元(-4.96%),外銷值約159.5億元,較2024年減約0.04%。 2025年紙加工業的產值結構分析,瓦楞紙箱產值約527.3億元,較2024年減約5.14%,但比較2021年產值減約22%;紙袋產值約41.2億元,較2024年減約0.72%,較2021年減約10.4%;紙容器產值約221.0億元,較2024年減約4.15%,較2021年產值增約12.4%;其他紙加工產值約89.6億元,較2024年減約3.04%,較2021年產值減約10.7%;其他紙製品產值約112.4億元,較2024年減約5.8%,較2021年產值減約14.1%。   2025年台灣紙加工業整體呈現持續下滑趨勢,產值與銷售值皆較2024年減少,且相較2021年已累計出現超過一成以上的縮減。內銷衰退幅度高於外銷,顯示國內需求走弱仍為主要壓力來源,而外銷市場相對穩定。 從結構來看,瓦楞紙箱仍為最大產值來源,但近年持續下滑;紙袋與其他紙製品亦呈現減少趨勢。相較之下,紙容器雖短期下滑,但相較2021年仍維持成長,是結構中相對具韌性的品項。整體顯示紙加工產業仍處於調整期,各產品線表現分化明顯。   如需更完整的產業分析或進一步數據解讀,歡迎與我們聯繫。
Flint Group調漲北美包裝油墨與上光油價格,12月14日起生效
供應鏈服務
2026-11-09

Flint Group調漲北美包裝油墨與上光油價格,12月14日起生效

生產和物流成本居高不下,能源關稅和海運費率持續高企。圖片來源:弗林特集團。   Flint Group Packaging Solutions宣布,將調漲美國與加拿大市場全系列包裝油墨及上光油價格,預計自2026年12月14日起生效。公司表示,此次調整主要受到2026年下半年持續性成本壓力影響,包括生產與物流費用居高不下、能源費率與海運價格維持高檔,以及亞洲原料供應受限帶動顏料價格上漲。此外,原油價格也推高多項石化衍生原料的採購成本,影響包裝油墨與塗料產品的生產支出。 Flint Group調漲北美產品價格 Flint Group Packaging Solutions此次調價涵蓋美國與加拿大市場的全系列包裝油墨及上光油產品,預定於2026年12月14日生效。公司將此次價格調整歸因於2026年下半年持續面臨的成本壓力,主要涉及生產、原料採購與物流等環節。 Flint Group表示,能源費率與海運運價仍處於高檔,使生產及物流支出持續增加。另一方面,亞洲原物料產能供應短缺,尤其受到中國安全措施影響,顏料價格出現明顯上漲,進一步增加油墨製造成本。 顏料與石化原料成本同步上升 Flint Group指出,中國推動的安全措施影響部分原料產能,使亞洲顏料供應受到限制,並帶動相關價格大幅上漲。顏料是包裝油墨的重要原料,其價格變化將直接反映在產品採購與製造成本上。 此外,原油價格維持高檔,也推升石化衍生原料的採購支出。公司特別提及添加劑、樹脂、溶劑及相關原料,這些材料均受到石化原料價格變動影響。加上能源與海運費用持續偏高,多項成本因素共同促成此次價格調整。 12月14日起實施價格調整 Flint Group北美業務銷售與服務副總裁Nicki Kerrigan表示,公司理解價格調整對客戶造成的影響,因此審慎評估此次決策。 她也強調價格溝通的重要性,Flint Group團隊將向客戶提供相關調價細節與關鍵數據,協助雙方討論此次價格變動。 目前公司已公布調價生效日期為2026年12月14日,但原文並未進一步提供各類產品的實際漲幅或個別價格調整幅度,相關細節仍須以公司後續通知為準。 Flint Group服務全球印刷市場 Flint Group成立於2005年底,由Flint Ink Corporation與XSYS Print Solutions合併組成。兩家前身企業均具有印刷產業背景:XSYS於2004年由印刷供應商ANI與BASF Printing Systems合併成立;Flint Ink則源自1920年在美國創立的企業,後續發展為印刷油墨與染料供應商。 目前Flint Group服務全球窄幅輪轉印刷、紙張與紙板、出版印刷及軟性包裝市場,產品應用涵蓋傳統印刷與數位印刷平台。此次北美包裝油墨與上光油調價,反映公司在原料、能源及物流成本持續承壓下的價格調整。 對台灣油墨與包裝印刷業者而言,此次調價可作為觀察國際原料成本變化的參考。不過,公告範圍僅限美國與加拿大市場,並未提及台灣或其他地區的價格安排,也沒有公布具體漲幅,因此不宜直接推論其他市場將同步調價。   內容來源: https://www.packaging-gateway.com/
台灣印刷包裝相關產業年報(1)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(1)

●2025年台灣經濟增長約8.63%,創下15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,而年出口額約6,407億美元再創高峰,年增約34.9%   Covid-19,全球一直處於「易變、不確定、複雜、模糊」的混沌狀態,到2025年,川普回歸的對等關稅(Reciprocal Tariffs),重擊全球貿易體制、全球經濟與通膨的不確定性。而地緣政治衝突處處引爆,AI快速發展,但內容氾濫帶來隱私與社會倫理挑戰,環境危機的持續惡化,各地天災不斷,這些讓全球陷入焦慮不安情緒高漲,企業在市場中面臨風險,政府在政策上承受挑戰,人類社會進入「焦慮時代」。 台灣產業間嚴重K型化分歧 OECD及IMF均預測2025年全球經濟增長率約3.2%,其中先進國家經濟體約1.5~1.6%,新興市場與發展中國家(EMDE)約4.2%,美國約2~2.2%,日本約1.1%,歐盟約1.4%至1.5%,中國約4.8~5%,印度約6.4%。而驅動全球經濟變化因素,包括美國關稅變化正抑制全球貿易動能,保護主義及地緣政治動亂加劇全球性不確定性,貨幣政策降息及放緩緊縮,而財政政策採取擴張,但債務壓力上升,唯人工智慧(AI)投資正驅動科技及生產力提升,但勞動力短缺與能源不確定風險仍存在,總結這是一個短期支撐、長期隱憂的全球環境。 根據經濟部資料,2025年台灣經濟增長約8.63%,創15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,而年出口額約6,407億美元再創高峰,年增約34.9%,主要是全球AI及高效能運算(HPC)需求爆發、半導體消費性電子新品需求大增所致。但台灣經濟結構展行以AI出口驅動為主,資通產業(ICT)一枝獨秀,造成對美出口首次超過中國,但傳統產業表現相對疲弱,形成產業間嚴重K型化的分歧。 以經濟部資料顯示,2025年台灣製造業總產值約21.28兆元,較2024年增長約10.2%,較2020年增長約43.2%,其中2025年金屬機電業產值約5.27兆元,較2024年減2.8%,較2020年增約17.3%;資訊電子業產值約10.47兆元,較2024年增長約30.8%,較2020年增長約95.5%;化學工業產值約3.50兆元,較2024年減少約8.5%,較2020年增約9.4%;民生工業產值約2.04兆元,較2024年減約0.9%,但較2020年增約12.5%。台灣K型經濟發展確實獨厚資訊電子業,而川普的關稅政策影響最大的也是非資通產業,而驅動2025年全球經濟發展的也是資通產業,這也是台灣的強項,而造紙、印刷包裝都屬於民生製造業。(見圖1) ●圖1:2020~2025年台灣四大製造產業產值分析(資料來源╱經濟部資料整理)  台灣的K型經濟,由AI爆發性的需求讓半導體及資通產業年增長約66%,但川普關稅政策讓供應鏈重置,卻讓傳統產業面臨中國、東協國家的競爭,另一個就是中國的產能過剩,全球性的傾銷破壞了全球市場的平衡。這些因素對台灣的經濟結構產生很大的變化,2025年出口市場美國年增78%,佔30.5%;中國佔26.6%但僅僅增長13.2%;東協國家佔18.6%,年增長35.6%。而進口來源中國佔19.3%,年增長15.5%;韓國佔13.2%,年增長45.6%;日本佔11.3%,年增長9.9%;其中對美國順差約1,500億美元,對韓國逆差約370億美元。 而台灣的對外投資結構也發生了很大的變化,對中國投資由2010年的83.8%劇降至2025年的3.8%,對東協投資佔約14%,新加坡成為台灣在東協的對外投資樞紐,這是供應鏈重置效果。而由台積電帶頭在美、日、德國的開疆闢土,這又是另一個台灣企業邁向真正國際化的機緣。但傳統企業面臨的競爭是來自規模過小、國際市場通路拓展沒法突破,而中國的內捲及全球性傾銷等是主要問題,所以如何破框是大家要急於思考的問題。(見圖2) ●圖2:2008~2025年台灣對外投資結構趨勢(資料來源╱投審會) 2025年台灣紙業及印刷包裝業的產值及市場規模 一、紙、紙品加工、印刷業產值 根據經濟部工業生產統計資料,2025年台灣紙及紙板業總產值約663億台幣,較2024年的723億元減少約8.4%,其中文化用紙產值減約9.8%,紙板產值減約11.6%,生活用紙則減約0.45%。紙加工產值約994億元,較2024年減約4.7%,其中瓦楞紙箱產值約525億元(-5.0%)、其他紙容器產值約222億元(-4.1%)、其他紙加工約206億元(-5.1%)。另印刷品產值約834億元,較2024年減約2.5%,其中印刷產值約721億元(-2.3%),印刷輔助約113億元(-3.9%)。(見表3、圖4) ●圖4:2001~2025年台灣紙、紙品及印刷產值表,單位為百萬台幣(資料來源╱經濟部最新版的統計資料庫整理)  根據造紙公會統計,台灣自2004年起,紙及紙板年產量及消費量就逐年衰退,以2025年的資料比較2004年的480萬噸產量及519萬噸消費量,分別衰退約23.3%及26.4%,而台灣的每人年消費量(Per Capiter)也由2004年的228.6公斤降至2025年的163.9公斤。分析這原因,是1991~2004年間,傳統產業及資訊業快速對中國投資,尤其是加工貿易及資訊電子組裝業,需要大量的人力,這也是紙及紙板的主要消費者。到2004年,年銷1億台的筆電全移到中國生產,而中國造紙業也由1990年的1,500萬噸增至2016年的1億噸,成為全球第一。因此台灣造紙消費量就逐年降低,尤其是高附加價值的文化用紙,產量萎縮約有60%,進口文化用紙則佔了台灣市場的60%,中國紙品也佔了進口量的35%。(見表5)     依據造紙公會及經濟部統計資料整理,2011~2025年間瓦楞紙箱產量增19.1%、紙袋增30.4%、其他紙容器增約103.4%,紙品產值增16.9%,其他加工紙產值減約25%,整體紙品加工業增約13.3%,這顯示紙品是以國內市場需求為主,因GDP增長而增長。而分析過去15年印刷產值是衰退約7.89%,其中印刷衰退5.2%,印前衰退35.4%,印後加工衰退約10.56%,其原因是數位化讓紙媒體衰退所致。而出版業與印刷的環境是一樣的,唯好消息是近5年來,全球紙本雜誌與書籍又重回讀者喜愛,所以印刷業與出版業發展基本是持平的。 台灣造紙業發展轉折年度在2004年,主要是外貿為主的加工產業外移所致。印刷業轉折年度約在2011年,主要是數位與移動通訊的快速發展,讓傳統統紙媒體大幅衰退。紙加工關鍵年度是2021年,成長停滯是因為Covid-19後,台灣旅遊及民生內需產業發生很大的變化
台灣印刷包裝相關產業年報(2)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(2)

二、紙業、紙品加工、印刷業及出版行業市場規模 根據財政部營利事業家數及營業額統計,2020~2025年台灣印刷包裝相關產業的市場規模請參見表6資料: (一)2025年造紙業的營業額約635億元,較2024年減約6.3%;紙品加工業營業額約1,326億元,較2024年減約5.0%;印刷業營業額約1,030億元(未含製版),較2024年減約3.4%;出版業營業額約460億元,較2024年減約1.0%。若以印刷包裝行業來看,2024年營業額約2,356億元,較2024年減約4.3%。就造紙業市場產品分析,2025年所有造紙部門營業額都是衰退的,比較2024年製漿減約4.9%、文化用紙減約6.3%、包裝紙減約21.2%、其他紙張減約7.1%、紙板減約8.7%。 (二)就2025年台灣紙品加工業部門分析,比較2024年,瓦楞紙箱營業額約364億元(-6.2%),紙袋約60.5億元(+5.0%),其他紙容器業約565.5億元(-4.4%),衛生紙加工約61.6億元(-10.5%),電腦報表業約28.5億元(+4.1%),其他紙製品約246億元(-6.4%),合計紙品業的營業額約1,326億元(-5.0%);另非紙品加工營業額約10.3億元(+6%)。 (三)2025年未含製版業,印刷業營業額約1,030億元(-3.4%),其中印刷佔914億元(-4.2%),印刷輔助約116億元(+2.65%);另外2025年製版業營業額約999.7億元(+24.1%),但此統計應非印刷業,所以未計入。 (四)2025年出版業營業總額約460億元,較2024年降約1.0%,其中傳統出版業佔約438.9億元(95.4%),較2024年降約1.5%,另數位出版佔21.4億元,增約8.5%。其中傳統新聞出版約50.2億元(-16.8%),傳統雜誌出版約152.9億元(-0.9%),傳統書籍出版約206.6億元(+0%),其他出版約29.2億元(+20%),這主要指的是短語音、播客(Podcast)等數位媒體服務。 (五)2025年的數位出版雖然僅佔出版業營業額的4.64%,但每年都是快速增長的,比較2025年及2020資料,傳統新聞出版衰退49.2%,但數位新聞出版增加85%,傳統雜誌增長僅約9.8%,但數位雜誌增長97%,傳統書籍出版增長約12.5%,但數位書籍增加約86.1%,另外其他出版主要是其他語音出版服務,其六年來營業額增加約62.8%。 (六)就各產業的廠商規摸分析,2025年造紙業廠商約285家(-6家),每家年營業額約2.23億元;紙加工業廠商約2,464家(-44家),每家年營業額約5,380萬元;瓦楞紙箱廠商約有459家(+1家)、每家年營業額約7,930萬元;印刷業者有約7,390家(-108家),每家年均營業額才1,390萬元;出版業者有約3,776家(-14家),每家營業額約120萬元。 (七)總結2025年台灣印刷包裝相關產業營業額是衰退的,造紙業減少約6.3%、紙品加工業減少約5.0%、印刷業減少約-3.4%,而出版業減少約1%。 2025年台灣印刷包裝業進出口統計分析 依據經濟部產銷統計,2025年比較2024年資料,紙及紙板業銷售值約696.2億元(-8.1%),紙加工業約1,023億元(-4.3%),衛生品(紙尿布及衛生棉)約138.7億元(+2.1%)、印刷業約833.5億元(-2.4%)。另外內銷值紙業約515.6億元(-6.3%),外銷值約180.6億元(-13.1%);紙加工業內銷值約861.5億元(-4.9%),外銷值約161.8億元(-0.7%);衛生品內銷值約128.1億元(+2.1%),外銷值約10.5億元(+1.7%);印刷品內銷值約730.5億元(-0.9%),外銷值103億元(-11.8%)。2025年台灣經濟成長是15年來最高,但所有傳統及內需產業真的都不好。(見表7) 一、2025年台灣印刷品出口統計 另外,根據海關進出口統計分析,2025年紙品(48類)、印刷品(49類)及IC卡總出口約8.3億美元,較2024年的7.94億美元增約4.6%。其中紙品(48類)出口約4.41億美元,較2024年的4.15億美元增約6.3%;印刷品(49類)約2.67億美元,較2024年的2.65億美元增約0.6%;IC卡出口約1.23億美元,較2024年的1.14億美元增7.9%。(見表8) 分析細部品項,衰退較多的是安全印務減少約162萬美元(-54.5%)、商業印刷微幅減少,但紙品加工增加約1,639萬美元,包裝印刷增加約974萬美元,IC卡片增加約897萬美元,工業印刷增加約377萬美元。紙品及包裝印刷的增加都可能是美國關稅政策的緣故,讓台灣取代了中國的非紅供應鏈所致。     再分析2025年台灣印刷品出口地區,以北美的2.99億美元(佔36.0%)與東協的1.5億美元(佔18.1%)是兩個最大市場。接著是中國約9,771萬美元(11.8%)、日本約6,559萬美元(7.9%)、歐洲區約5,444萬美元(6.6%)、其他區約6,883萬美元(8.3%)、香港約5,844萬美元(7%)及紐澳約3,619萬美元(4.4%)。比較2024年,增長最多是歐洲約13.4%,其次是美國增約11.1%,再來是中國9.3%,而衰退最多的是大洋洲-14.8%及其他區-15.1%。(見表9) 就個別產品的外銷市場地區來分析,台灣是繁體書全球出版中心,但主要外銷市場在中國、香港,美國、新加坡等地,而我們製作的兒童書則以日本為主;商業印刷(說明書等)則跟供應鏈有關,市場以中國、美國及東協為主;紙品加工則是傳統的印刷市場,以美、歐、日、紐澳、東協等地市場;工業印刷主要是轉印紙,市場以東協及其他地區為主;包裝及標籤印刷市場則以美國及東協為主;IC卡現以美國及歐洲為主,三年來IC卡外銷增長約44.8%,而所有印刷包裝品外銷美國則增加了25.1%,這些都是台灣業者值得關注的事。 二、2025年印刷品進口統計分析 根據海關進出口統計分析,2025年台灣進口紙品、印刷品及IC卡共約6.79億美元,較2024年的6.48億美元增加約4.8%。其中紙品(48類)進口約4.62億美元,較2024年的4.35億美元增加約6.3%;印刷品(49類)約1.49億美元,較2024年的1.53億美元減少約2.9%;IC卡進口約6,818萬美元,較2024年的5,999萬美元增加13.6%。(見表10) 分析進口細品項,2025年最多的是紙品加工約2.38億美元(佔35%),比較2024年增加約6.7%,其次為包裝印刷約1.84億美元(佔27.1%),比較2024年增加約8.6%;出版印刷進口額約7,193萬美元(佔10.6%),較2024年減少約4.2%;商業印刷約6,466萬美元(佔9.5%),較2024年增加約2.8%;智能卡約6,818萬美元(佔10%),較2024年增加約13.6%;標籤印刷進口額約3,512萬美元(佔5.2%),較2024年減少約2.9%。 分析2019~2025年的台灣進口印刷品項,年約有3.5%的增長趨勢,其中紙品加工年增約12%、IC卡年增約9%,文具印刷年增約6%,這大都來自中國,這也是值得關注的議題。 再分析2025年台灣印刷相關產品進口國家,中國以2.83億美元(佔41.7%),比較2024年增加約15.3%,也較2023年增加35.5%;東協進口約1.95億美元(佔28.7%),比較2024年減少1.8%;美國約5,738萬美元(佔8.4%),比較2024年減少約7%;歐洲約5,521萬美元(佔8.1%),比較2024年增加約2.5%;日本約5,362萬美元(佔7.9%),比較2024年增加約4.9%。(見表11) 就產品細項分析,出版印刷進口區以美、歐及日本較多;商業印刷則以美國、歐洲、中國進口較多;紙品加工來自東協最多、中國其次;包裝印刷主要來自中國與東協,共佔約有85%;標籤印刷主要來自中國,佔約有65%。綜合台灣印刷品進口趨勢,供應鏈還是最核心的關鍵因素,而中國與東協國家現在是主要供應鏈的核心區域,而中國的內捲傾銷全球,台灣這幾年每年增加超過15%,這對台灣印刷包裝產業的價格破壞是很大的。  
台灣印刷包裝相關產業年報(3)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(3)

由中國印刷外銷額看國際市場 根據中國海關資料統計顯示,2025年中國印刷包裝品外銷額約195.6億美元,比較2024年的206.3億美元減約5.2%,若包括2025年智能卡出口約19.2億美元(+4.2%),總共出口額約214.8億美元,比較2024年減約4.4%。出口額超過10億美元的項目,包括紙盒(4819)大約有66.1億美元(+0.1%)、其他紙品(4823)約45.6億美元(-10.6%)、筆記本(4820)約22.9億美元(-7.9%)、標籤(4821)則約13.7億美元(-1.2%)、書籍(4901+4903)大約有18.8億美元(+0.3%)、其他商業印刷品(4911)約12.1億美元(-6.4%)。(見表12) 而出口超過1億至10億美元者,包括壁紙(4814)約3.95億美元(-6.8%)、信封(4817)約2.42億美元(-21.5%)、轉印紙(4908)約2.62億美元(-3.2%)、明信片(4909)3.5億美元(-24.5%)、月曆(4910)約1.43億美元(-6.5%),其中紙品(48類)約155.4億美元(-5.2%),印刷品(49類)共約40.2億美元(-5.2%),如果統計紙製包裝(4819)、紙製品(4820)、標籤(4821)、其他包裝製品(4823)等四類,出口額總額約148億元,佔總出口額約75.7%,比2024年的156億元減約5.1%,這些品項都與供應鏈的包裝有關,也是全球印刷品貿易的主力。而出口額減少,主要是因為關稅議題,美國市場就減少了9.4億美元,東協國家除越南、泰國、印尼是增長外,但新加坡、馬來西亞及菲律賓則是減少很多。 就中國印刷品出口國家分析,2025年前25名國家的外銷總額約有151.8億美元,佔總外銷額的77.6%,比較2024年,25國總外銷總額減少約5.4%,其中衰退10%以上的有美國、澳洲、馬來西亞、新加坡、菲律賓,但增長超過10%以上的則有越南、泰國、印尼及台灣。分析其原因,供應鏈外移及川普關稅衝擊是減少主因,而中國內捲及傾銷則是外銷增加的主因,台灣紙及紙品進口量中,中國產品已佔超過40%以上的佔有率。(見表13) 就2025年中國印刷包裝品年外銷10億美元國家有美國及越南、超過5~10億美元的有7個國家,1~5億美元的國家約有24個國家,5,000萬至1億美元的國家有19個國家。若比較2025年及2019年前25名國家的出口額資料,增長額超過30%以上的國家則大約有30個。 2025年中國印刷品外銷如果包括IC卡,那外銷總額達215億美元,如果比較2020年資料,6年來IC卡外銷增加約67.7%。而以2025年資料,IC卡外銷超過1億美元有3個國家,5,000至1億美元有4個國家,1,000至5,000萬美元有26個國家,這些都是台灣相關業者值得關注的事。 馬年運勢與印刷包裝業展望 「馬年」的企業格局,象徵著速度、突破、競爭、攻勢與擴張,不確定但充滿動能的局勢,而「闖」則成為馬年的行動狀態,往未知走、跨過界線,用自己的力量打開一條路。這對2025年全球面對處處焦慮的時代,如何把焦慮轉成經驗,激發潛能讓自己強大,塑造環境來找出自己的路,而拓展格局是成長的必要過程,人生才會有成就感。 提供全球品牌商相關的供應鏈服務,是中國印刷包裝業每年220億美元外銷市場的核心,這約台灣印刷產值的7倍;看到台積電到美國、日本、德國的開疆闢土,帶著一群供應鏈相關夥伴,台灣正邁向國際企業新格局;回顧中國第一大印包企業裕同包裝,年營業額超過180億人民幣,約在2000年由台商支持而起家,這些範例要思考的,台灣的印刷包裝中小企業,如何掌握未來的市場機會與競爭格局。 即使AI帶給台灣的資通產業很多的機會,但這是業者的堅毅及努力,經歷產業間不斷的轉型、策略聯盟與協作、購併及創新,而且勇於跨業經營,加上台積電的帶頭,讓台灣掌握到AI時代所帶來的紅利。即使是川普關稅、地緣政治風險的焦慮時代下,2025年台灣GDP創下15年來最好的紀錄,但對印刷包裝企業卻感受不到任何的喜悅。 「闖」應該是馬年的年度字,業者運勢要有大破、大立、大展的思維,加速轉型及勇於跨業的勇氣,但要懂得看清現實,接受風險不抱幻想;設好底線,承受最低風險;全力前進,不拖延、不猶豫、不反覆,看到任何可行的新機會,值得衝就要衝。
2025全球產經回顧與新年展望(一)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(一)

●圖1:英美兩國所選出的2025年度代表字,英國牛津英語大辭典為Rage Bait(憤怒誘餌)、英國劍橋辭典為Parasocial(擬社交互動)、英國柯林斯字典為Vibe Coding(氣氛編碼)、美國韋氏字典為Slop(數位餿水)    年度字是反映該年度人們的「情緒、精神和關注」所在,並具備「持久文化意義」潛力的詞彙,也表達思維的另一種社會與語言趨勢。亞洲各國的年度字除了能捕捉當年的熱門話題、公共議題與社會氛圍,反映民眾最關心的事,而將年度複雜的事件與情緒透過選字來表達及反思。但在歐美則同時反映網路文化、科技發展對語言的影響,由統計網路搜尋及使用頻率等數據選出代表字或詞,總之年度字是一個有趣並具深度視角的縮影,來回顧及理解我們的時代。 各國選出的2025年度代表字 Rage Bait(憤怒誘餌)獲選為2025年英國牛津英語大辭典年度字(Oxford English Dictionary),意指刻意帶風向激起憤怒的網路內容,藉此提高特定網頁或社群帳號的流量或互動,也就是所謂的引戰文,牛津大學出版社主管Casper Grathwohl表示,人們愈來愈常使用這類詞彙,展現數位平台正重塑我們的想法與行為;而2024年牛津英語大辭典選出的年度字為Brain Rot(腦腐),這形容過度接觸片段、過量及低俗的網路內容,帶來負面影響,導致身心或智力惡化的情況。(見圖1) 英國的劍橋辭典(Cambridge Dictionary)2025的年度代表字為Parasocial(擬社交互動),意指人們與虛構角色、名流或公眾人物建立一種單向且持久的情感聯繫和互動,如把ChatGPT等AI工具當朋友的感覺;而劍橋辭典2024年度代表字為Manifest(顯化),這意指一種神奇思維或普遍幻覺,認特定的心理儀式可以改變我們周圍的世界,但若將財富、愛情和權力顯化的作法,可能導致不切實際的期待和失望。 另外,2025年美國韋氏字典(Merriam-Webster)選出年度字為Slop(數位餿水),反映網路和社交媒體上充斥的低品質AI生成內容,如虛假影片、粗糙圖片和垃圾電子書等,同時反映人們對AI內容泛濫的厭惡;2024年美國韋氏字典的年度字為Polarization(兩極分化),被定義為分裂成兩個截然不同的對立面,這確實符合2024年美國的總統大選,而世界呈現極度分裂,非常兩極化,台灣也出現這樣的情況。 而英國的柯林斯字典(Collins Dictionary)也選出Vibe Coding(氣氛編碼)為年度字,這是指與AI聊天,描述你的需求或構思功能及創意,讓AI自動生成程式碼的開發,開發者不用懂程式語法與細節,這就是完全順應感覺(Vibes)、擁抱AI帶來的進步。英美地區的Dictionary.com選出的2025年度字為67,一個意涵模糊的數字流行語,展現語言趨勢與Alpha年代青少年的網路幽默文化。 歐美年度字帶來的共通啟示,因AI發展加速數位資訊氾濫與心理影響,也容易讓情緒商業化與被操控,同時展現年輕世代文化表述,形成人際關係與情感邊界模糊;而面對這些趨勢,大眾媒體與企業組織應思考如何辨識優質內容、抵禦資訊操控、理解及尊重年輕世代語言與生活方式,也要關注虛擬情感失衡問題,這些行動將影響企業品牌策略與每人的生活方式。 由聯合報舉辦的台灣2025年度字為「罷」,反映2025年台灣社會中圍繞罷免議題所帶來的強烈震盪與廣泛討論,而2024年的年度代表字為「貪」,年度字帶給台灣思考民主機制的活化與監督力。而由日本漢字能力檢定協會票選的2025年度漢字為「熊」,熊害問題帶給日本思考環境變遷觸發人獸衝突,社會需重新思考共存策略與安全機制,而2024年的年度漢字為「金」。 由中國國家語言資源監測與研究中心所公佈的中國年度字為「軔」,代表堅韌不拔、抗壓應變的精神,處在一個政治、經濟、技術等不確定因素交織的時代,「韌」不僅僅是增長性,更是抗壓性、應變性、回彈性。年度詞是「深度求索(DeepSeek)」,這代表中國感受到AI發展對未來經濟的重要性,而構建與美國競爭機會與自信。另外,也要思考AI技術與經濟轉型、社會支援政策、防範濫用科技治理將成關注焦點,此外「稅」當選中國2025年度的國際字;而「地緣政治」則當選年度的國際詞。(見圖2) 比較歐美與中日台的年度字的焦點差異,歐美偏向文化現象與數位議題,這些詞語多源自網路文化、社群媒體與生成式AI的衝擊,年度字是文化鏡子,也反映生活與心理狀態。而日台則偏向現實社會與公共議題,中國這次選字,卻是很符合2025年中國的國內與國際情勢現況。 ●圖2:台灣、日本、中國所選出的2025年度代表字,台灣聯合報為「罷」、日本漢字能力檢定協會為「熊」、中國國家語言資源監測與研究中心為「軔」,另外「稅」當選中國2025年國際字 AI氾濫與川普關稅,讓2025年處於全球「焦慮時代」 2025年,人類社會似乎進入了一個「焦慮時代」。這種焦慮並非單一事件所致,而是多重因素交織,包括川普關稅政策帶來的全球供應鏈重置、經濟與通膨的不確定性,而地緣政治衝突的緊張處處引爆、AI急速發展,但內容氾濫,帶來隱私與社會倫理挑戰。環境危機的持續惡化,各地天災不斷,這也讓全球焦慮不安情緒高漲,人們在日常生活中感受到壓力,企業在市場中面臨風險,政府在政策上承受挑戰,整個世界彷彿被一層無形的焦慮氛圍籠罩。2025年焦慮時代的全球大事摘要如下: 一、川普新關稅政策重擊全球供應鏈,改變全球貿易思維 2025年川普回任美國總統,其國際政策更具有侵略性與交易導向,以美國優先(America First)的思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖3) 川普經濟的關稅政策與不確定性結果,國際貨幣基金(IMF)預測2025年的全球經濟成長微降約0.1%,對美國經濟沒有崩潰也沒有復甦現象,雖推高物價但並未引爆通膨,失業率則微幅升高。美國淨關稅則大幅增加14%,收入較2024年大增兩倍,但外來投資振興美國產業尚未落地,貿易逆差短期收斂,但前9月仍比2024年同期增加約13.6%,金融上降息趨勢明顯,而股市全年漲幅約15~17%。(見表4) 川普關稅政策去中國與俄羅斯化,但反而讓中國加速成為新秩序,同時降低美國與盟國之間的信賴關係,造成全球經濟焦慮年,也導致中國、日本、加拿大、墨西哥及巴西等國,在2025年第三季受到經濟下滑影響。再分析前9月美國貿易主要國家中,加拿大、中、德、日、韓、英、義等對美出口都呈現衰退情形,其中中國衰退約24.3%最多;但越南、台灣、愛爾蘭、瑞士、印度等對美出口則呈現11~65%的增長,這也說明川普關稅政策,傷害最大的是同盟國,尤其是加拿大、墨西哥、日本及韓國,也讓巴西及印度轉抱中國。 台灣則因全球AI產業爆發,受惠資通產業轉單需求,2025年對美國出口額約有1,982.7億美元,較2024年同期增加約78.0%,而2025年對美國進口僅481.6億美元,貿易順差高達1,501億美元,較2024全年增加103.1%,這大幅度的順差增長,川普會不在意嗎?但在川普眼中,台灣是可交易的一個籌碼,或是非不可缺的盟友,也正在受到考驗。 ●圖3:川普推出新關稅政策重擊全球供應鏈,以及美國優先(America First)思維推動對等關稅,改變全球貿易思維(圖片來源/白宮、美聯社、維基百科)  二、地緣政治衝突帶來區域緊張與安全焦慮 2025年地緣政治衝突包括美中競爭加劇,關稅與科技戰不斷,台海局勢緊張、軍演頻繁,讓全球供應鏈重置、區域緊張;俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮;以巴戰爭即使停火,但加薩未來並未找到真正解決方案,恐怖攻擊事件頻發,加上伊朗核問題,中東還是存在不穩定與能源焦慮,新增的印度與巴基斯坦、泰國與柬埔寨的戰爭;而中國與南海周邊國家的領土爭議升溫,國際關注度也提高,美日澳印的印太聯盟合作加深,形成明顯的對抗格局,南海火藥庫開始成局;而川普正在加速多邊機制弱化,包括WTO、聯合國等影響力下降,國際規則失去約束力,各國在科技、能源、軍事上選邊站,全球合作難度提升,信賴度降低,全球秩序面臨碎片化,導致焦慮指數大幅擴張。(見圖5、表6) ●圖5:地緣政治衝突帶來區域緊張,俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮(圖片來源╱維基百科、BBC)  三、AI風潮席捲全球,重塑全球經濟 2025年AI發展跟川普關稅政策一樣衝擊全球,由實驗走向各行各業應用,深植日常流程與決策中,是驅動數位經濟的核心力量,並列為企業營運的優先戰略。生成式(Generative)與Agentic AI的崛起,這讓AI應用由單次回答你的問題,轉入主動思考,同時具備「目標導向、自主決策、動態學習」能力,就像個人,會想、會做事,還能與人協作,2025年算是Agentic AI元年,這也是下一個時代的重要工具,能夠幫助企業真正節省人力、簡化決策及推動數位轉型。 Agentic AI已經在企業及實務落地,是很好的個人化助理、行程規劃、研究報告都能做,享受個人化體驗及生活便利性,不只是輔助且主動代勞處理,企業則著重在提高效率、強化流程整合與知識管理。但是AI還是存在著複雜任務的錯誤率高,其規劃與推理能力還有很大的發展空間,所以要導入AI應用,必須在人才、技術與治理都要有所理解及佈局。(見圖7) OECD及IMF均預測2025年全球經濟增長率約為3.2%,川普關稅帶給全球經濟負面影響約為0.2~0.7%,但AI投資貢獻全球0.5~1%的經濟增長,是經濟穩定的力量;而根據美國BofA Global Research表示,單美國AI的投資就貢獻美國1.2~1.3%的經濟增長。另外Axis Intelligence報告指出,2025年全球AI總投資額約3,000億美元,美國S&P 500漲幅約12~20%間,都跟AI有關。其中Nvidia在AI領域扮演核心引擎角色,主導GPU硬體、軟體生態與代理式AI基礎設施,支撐全球AI訓練與推理需求,其GPU主宰AI晶片市場,佔數據中心90%以上份額。而台灣是Nvidia軍火庫,2025年黃仁勳就來台灣五次,主要目地在鞏固AI的供應鏈及產能,而跟隨川普國際訪問英國、中東、韓國等,都與AI的國際市場有關。(見圖8) 2026年AI發展趨勢,包括AI自主代理應用將全部落地,AI即服務(AIaaS)將逐漸普及,語音、影像及文字等多模態AI成為標配,AI治理標準國際化,低能耗與碳中和等綠色AI技術突破,AI驅動新商業生態等。但AI發展也有不少問題,資訊來源與結論的信任感是有疑慮的,未來工作的被取代性是焦慮的,隱私侵犯與監控憂慮是有的,假訊息與深偽造普及,過度依賴AI的孤獨感、社會焦慮與情感依賴是很不健康的。而對技術及未來發展的無知也是令人不安的,這也引起很多的社會代溝與數位落差,這是2025年由AI帶來的社會問題。(見表9) ●圖7:AI風潮席捲全球,重塑全球經濟,由實驗走向各行各業應用,是驅動數位經濟的核心力量  ●圖8:2025年AI在企業營運應用之調查(資料來源╱麥肯錫2025年AI運用全球調查)  四、全球的ESG發展將由「傳統永續」轉向「永續兼安全韌性」之全新架構 2025年川普新政正衝擊全球傳統環境保護、社會責任、公司治理(ESG)傳統理念,環境上美國退出巴黎協定、重啟石化燃料,凍結聯邦氣候基金,導致綠能基金中斷,重啟對公共土地與海域的鑽探;在社會責任上,終止聯邦DEI計劃(Executive Order 14151等),刪減美國開發總署(USAID)及國際援助資金,驅逐非法移民,攀升國際人道危機及公共健康風險;在公司治理上,川普改變鼓勵推休金計畫只考慮財務回報,不談ESG標準,推動州政府反ESG立法,實施對等關稅(Reciprocal Tariffs)政策,讓全球供應鏈再度重置,也讓企業改變碳中和規劃;這也影響到美國投資人在2025第一季ESG基金流出超過60億美元,而受到美國壓力,歐盟部分ESG法規內容也被淡化。(見圖10) ●圖10:2025年全球ESG的變革(資料來源╱https://www.dqsglobal.com/) 川普的美國優先政策更加擴大地緣政治選邊站,地緣政治的風險更讓全球關注國防安全與能源韌性,AI發展的關鍵在電力取得,核能重新站上能源產業的發展路上。企業再度評估地緣政治風險,泛歐交易所執行長Stéphane Boujnah就提到,供應鏈也由傳統的永續責任(ESG),將重新被解釋為能源(Energy)穩定、國防安全(Security)與地緣戰略(Geostrategy)。而供應鏈重置將再度發生,這可能導致碳排放增加、勞工權益下降,碳中和目標進度放緩,所以ESG發展的架構轉型將是永續兼綠色韌性,ESG的重點趨勢變成供應鏈安全兼碳足跡管理、能源多元化兼綠色基礎設施、治理透明度兼地緣風險的揭露。 川普政策不會終結全球ESG  (碳中和及永續供應鏈)承諾,但會造成全球ESG發展分化與區域化,企業焦慮在法規多標準及ESG雙軌化將成為新常態。美國企業將延後或縮減ESG承諾,專注於能源安全與經濟增長,國際企業須採雙軌策略,在美國市場降低ESG曝光,在歐亞則強調ESG報告。在2025年2月,歐盟提出綜合永續發展規則(Omnibus)法案,旨在簡化永續盡職調查(CSRD)、歐盟分類法(EU Taxonomy)、碳邊境調整(CBAM),以提高市場競爭力,確保經濟韌性仍與ESG目標並行,而東協(ASEAN)及中東國家也持續制定ESG相關法規,提升永續透明化。 2025年全期永續發展面臨著多重的焦慮,這來自於法規碎片化與合規壓力、投資人對於ESG的信心動搖、綠色洗牌與訴訟風險、地緣政治與供應鏈壓力、技術與資料透明度、人道救助預算(DEI)削減,ESG是否會淪為環境優先,社會邊緣化?其核心在於 「標準分裂+政治干預+經濟壓力」,企業與投資人必須在「合規、信任、韌性」三者之間尋找平衡。(見圖11) ●圖11:ESG發展的架構轉型將是永續兼綠色韌性,企業與投資人必須在「合規、信任、韌性」三者間尋找平衡  五、2025年風雨交加的台灣,看堅挺前行的韌性之島 中國環台軍演及封鎖升級的國安議題、政黨對抗與憲政混亂加劇引發罷免潮、強颱與暴洪肆虐全台造成重大災損、停電凸顯能源政策爭議與電網韌性不足、病毒與豬瘟帶來公共衛生的驚恐、川普關稅不確定性與內需偏弱引發經濟落差、隨機持刀攻擊案重擊社會安全機制、詐騙(假消息)猖獗與資安攻擊暴增的危機等,這些是2025年台灣面對的重大議題與不確定環境,包括國安危機、憲政信任、能源韌性、災害指數、公衛風險、經濟落差、社會安全機制等,也給台灣民眾帶來多層焦慮及不安全感。 2025年7月的17級颱風丹娜絲,帶給南部2,454根電線桿倒榻、百萬戶停電、7.5萬戶停水、房舍受損約4.3萬多戶,也造成農漁業重大損失;9月花蓮馬太鞍溪堰塞湖潰決,造成19死重大災害;12月台北無差別攻擊事件,造成4死11傷。但面對這些事件,顯示台灣人的團結,除了政府快速行動、台電員工全力以赴、軍警動員救災、慈善團體支援、更多的是各行各業志工、來自各地不約而同的即時行動,沒有爭議只有相互幫忙救災,單就光復鄉的水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥,被稱為鏟子超人,用普通的方式做出最不普通的事,用鏟子敲出台灣人善良與希望的聲音。(見圖12) 而台北無差別的攻擊事件,也讓大家看到社會安全感的脆弱,心痛受害者,但敬佩擋刀英雄余家昶及家屬的勇敢,也看到醫療體制的動員、過路人的相互扶持,不會讓這社會只有孤單、不會因為災害讓台灣停頓,看到的是勇敢面對與堅毅前進的善意與韌性的台灣人。 2025年台灣的GDP飆升為7.37%,全年貿易順差創紀錄的1,571億美元,都為14年來之最。但外貿火熱集中在科技業,傳統產業及內需卻明顯經濟落差,這也表示台灣經濟結構存在風險,而國際地緣政治與關稅衝擊持續、AI發展泡沫化風險、供應鏈重置區塊化、全球高度不確定因素更趨複雜,通膨問題還在、綠色轉型進入強制期,加上中期選舉、政黨對抗未解、科技爭霸,2026年台灣的挑戰會更嚴峻。 ●圖12:2025年風雨交加的台灣,去年7月的17級颱風丹娜絲重創南部、去年9月花蓮馬太鞍溪堰塞湖潰決重創光復鄉,看見台灣人的團結及堅挺前行的韌性之島(圖片來源╱Taiwan News、慈濟基金會、健康醫療網、鏡周刊、天地傳媒)
2025全球產經回顧與新年展望(二)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(二)

2025全球經濟回顧與新年展望 2025年全球經濟延續著「低速但韌性」的格局,根據經濟合作暨發展組織(OECD)提到,2025年全球GDP成長約3.2%,受景氣循環與政策調整影響,2026年可能降至2.9%,顯示短期先高後穩的節奏仍在;同時,各國把AI投資視為中長期生產力提升的關鍵,預計能夠帶來更長期的效率與產出增長。國際貨幣基金則強調,全球GDP增長約3.2%,增長主要由美國消費韌性、AI投資熱潮及部分新興市場如印度、東南亞支撐,歐洲增長疲弱約1.2%,中國維持約4.8%,但房地產與地方債務風險仍在。(見圖13) 就區域經濟分析,受AI基建與企業投資帶動,2025年美國經濟維持韌性,GDP達2%增長,美股延續上行、科技權重居高,但也提醒2026年需留意估值與政策不確定性;歐盟啟動ESG與永續披露的Omnibus簡化法案,以降低合規成本、維持核心目標為原則,意在修正企業端的負擔、提振競爭力,2025年的GDP增長約1.2%;亞洲的中國在房地產去槓桿與科技製造投資並行,政策定調穩增長兼補短板,2025年GDP增長約4.8%;另印度及東盟國家受惠於產能外移及數位普及,仍延續較高增長。(見圖14) ●圖13:IMF全球經濟成長預測 ●圖14:2025及2026相關國家競技成長預測(資料來源╱經濟部) 2025年全球投資主軸在AI生態(如模型、算力、半導體、資料中心、軟體自動化)與綠色轉型(如再生能源、儲能、效率提升、碳管理),但ESG資金面卻呈現分化與退潮。受益於AI發展,全球科技股持續盤升,而央行進入降息周期,長期利率下行,油價在地緣風險及產油國供需韌性間震盪,其他金屬行情趨於穩定,全球政社主軸由防通膨轉向促投資及促韌性,企業則在成本及韌性間權衡,也關注能源安全與地緣政治風險,以因應川普的關稅政策所帶來的衝擊。 2025年的台灣經濟可以形容為「AI領航,出口強勁,投資熱絡,但景氣分化,內需溫和」,GDP由原先預估的3.3%飆升為7.37%,15年來最強,特別是出口及投資表現亮眼。例如半導體和伺服器國際需求強勁,但產業間呈現幾家歡樂幾家愁的局面,部分傳統產業受到關稅與國際因素影響,民間消費成長相對保守,呈現結構性的差異。即使2025年台灣人均所得為3萬8,748美元,超過日韓,而地緣政治及中美關係的不確定性,加上國內政黨的內鬥,社會實在沒法感受到台灣經濟的成就感。 根據經濟部統計處的報導,2025年台灣出口額約6,407.5億美元,年增約為34.9%,進口額約4,836.1億美元,年增約22.6%,貿易順差約1,571.4億美元,年增約95%,其中對美順差約1,501.2億美元,年增103.1%,這是讓人很驚恐的數字,另外2025年對韓貿易逆差約370.2億美元,年增約61.6%。而前11月就消費者物價指數(CPI)僅約1.69%,生產者物價指數(PPI)約1.79%,物價基本是平穩的,失業率約3.36%,總結2025年台灣的經濟數字是過去14年最佳。但主要是集中在全球AI的擴張,讓台灣的資通產業在投資、出口都呈現大幅增長,但傳統產業因川普關稅問題影響到國際競爭力。(見圖15) 展望2026年全球AI相關產業擴展仍支撐外需與投資,仍然需要關注美國關稅政策、主要央行貨幣政策調整、中國經濟放緩與低價產品外銷對區域貿易的干擾,以及地緣政治與氣候風險。台灣經濟雖然受到半導體與科技產業支撐,但產業集中與景氣分化,將影響經濟韌性與勞動市場穩定。中華經濟研究院預測2026年經濟成長為3.54%,每人GDP為 4萬951美元,CPI上漲1.61%,政府政策應聚焦促進消費、強化投資、分散風險,並加速產業升級與供應鏈安全。 ●圖15:全球主要國家消費者物價指數(CPI)年增率(資料來源╱經濟部統計處)  2026年全球產經科技展望:AI規模化、綠色轉型與地緣韌性 過去五年來(2019~2024年)全球產經及科政發展焦點,在雲端發展、數位轉型及AI人工智慧興起等項目,展望2026年的全球產經及科政趨勢,由Deloitte、Gartner、McKinsey、OECD、WEF等專業機構的報告,則將落實雲端化、數位化及AI應用、治理與可觀測性的制度架構,同時在能源轉型與永續責任、資料主權與地緣韌性之下,重塑科技基礎設施與供應鏈重置,相關的發展趨勢說明如下: 一、戰略科技發展趨勢 Gartner(顧能)將2026年戰略技術趨勢,著重於企業決策、技術佈局與風險治理三個面向,AI不再是選項、而是企業韌性與競爭力的核心工程。指向AI驅動、超連結、信任三個主軸。在AI驅動項目(基礎能力)包括AI原生開發平台(AI-Native Development Platforms)、AI超級運算平台(AI Supercomputing Platforms)、機密計算(Confidential Computing);在超連結項目(價值創造)上則包括多智能體系統(Multiagent Systems,MAS)、領域專用的語言模型(Domain-Specific LMs,DSLMs)、物理AI(Physical AI);在信任與風險項目上包括前置式主動網安(Preemptive Cybersecurity)、數位溯源(Digital Provenance)、AI安全平台(AI Security Platforms)、地緣回遷(Geopatriation)等。結論是AI不是專案,而是內化為平台能力、協同機制與治理制度。 就Mckinsey(麥肯錫)對2026年全球科技發展趨勢的評論,分為AI革命、算力與連結前沿、工程前沿三大板塊,並以人才、投資、創新與興趣度等量化向度追蹤熱度及成熟度來揭示,其認為AI將從增強到自治,從泛模型到小而專,其主要趨勢含代理型AI(Agentic AI)的崛起,領域化與小模型路線等;在算力與連結,將資料中心、雲邊協同與半導體群體作戰,項目含雲×邊×能源等資料中心三角關係、應用專用半導體與連結前沿(強化專用半導體及先進連結)等;工程應用在機器人、自駕生態、生物工程與能源的AI強化,包含機器人與自動化資本開支、移動性與電動化/自駕生態、能源與永續科技等;而在數位信任與網安上,把AI安全移左、把來源可信做深,讓可觀測性、審計與溯源變成AI生產的標準工序,而非事後的補救;將地緣與主權的技術選擇成為企業戰略,企業不僅僅要做雲供應商的多元化,更要在資料駐留、合規與成本之間做結構性的取捨等。(見表16) 總結麥肯錫的框架提供2026年的清晰路線,AI走入自治、算力走向組合、工程走向場景、信任走向前置。企業唯有將這四條主軸整合為「制度化的技術運作模型」,才能在地緣與能源約束下,持續釋放創新與韌性。 二、2026其他產經科技發展趨勢 (一)AI基礎設施與能源╱ McKinsey指出,AI的快速發展,讓企業開始評估具備能源韌性、低碳電力與冷卻條件,雲邊策略將與碳目標與電力供應深度綁定,形成「碳感知運算」與「能源成本文字化」的治理新常態,企業需以散熱與電力效率為KPI,並與永續團隊共同設計永續性IT產品認證(TCO)。(見圖17) (二)工程前瞻性:機器人、自動化與製造業再工業化╱工業機器人與流程自動化仍是產業升級核心,這與代理型AI的人機協作深化相互呼應,而全球再工業化與綠色製造是2026年的政策與產業主軸;OECD報告指出,以生態系方法重新設計工業政策,支援前沿技術商轉、提升投資確信與補足技能缺口,才能讓船舶、交通設備等重工業在數位化+脫碳雙轉型下維持競爭力。 (三)科政焦點在AI治理、資料主權與數位信任╱Gartner提醒企業需要AI安全平台以防範提示注入、資料外洩與惡意代理;同時,數位溯源(Provenance)成為驗證AI生成內容與第三方軟體供應鏈的關鍵制度工具;世界經濟論壇(WEF)也呼籲政府採用負責任的科技政策設計與敏捷治理,縮短政策與技術迭代的落差;Davos 2026的議題亦把電力缺口(Electron Gap)、資訊可信度(AI Slop)等新風險納入全球對話框架,強化公共/私部門共同監管。 (四)審慎樂觀、科技投資優先是2026年的經濟展望╱麥肯錫指出,2026年全球貿易與地緣不確定因素還持續存在,企業策略將呈現「快、穩、治」三軌合一:快以AI擴大產能與場景;穩以多雲與主權雲分散風險;治以政策即程式、軟體物料清單(SBOM)、資料血緣與AI可觀測性,將信任內建於技術生命週期。 結語是把AI從專案變制度、把永續從口號變算盤,而2026年的關鍵,不在於再多一個AI或綠色專案,而在於把AI與永續內嵌為企業制度與工業政策的基本能力。當AI原生、異質算力、數位信任與能源永續四大主軸融合為一個可治理、可審計、可持續的運作模型,企業與國家便能在速度與信任、創新與韌性間取得動態平衡,在不確定的十字路口,走向可持續的成長之道。 ●圖17:2026年其他產經科技發展趨勢,包括AI基礎設施與能源、機器人與工業化及AI治理、資料主權與數位信任等 2025年台灣印刷包裝相關產業的回顧與展望 一、2025台灣印刷包裝產業統計 依據經濟部產銷統計,2024年台灣紙及紙板產量約380萬噸,較2023年減約4.87%,產值約726.3億元,減少約4.74%;而2025年1~10月台灣紙及紙板生產量約296萬噸,較2024年同期減少約20萬噸(-6.4%),產值約553億元,較2024年同期減少約8.6%,顯示紙價在2025年跌約2.4%;2024年的進口量約144.7萬噸(+10.55%),出口量約155.6噸(-7.85%),2025年1~10月進口量約116.0萬噸,較2024年同期減約3.4%,出口量約119.0萬噸,較2024年同期減約7.77%,讓2025年1~10月紙及紙板消費量約311.0萬噸,較2024年同期減約2.81%;總結台灣造紙業的產銷量是逐年減少,預估2025年較2021年,生產量減82萬噸(-18.7%),銷售量減59萬噸(-16.4%)、內銷量減57萬噸(-19%)、進口量減22萬噸(-9%)、出口量增約3.6萬噸(3.3%),總消費量年減約70萬噸(-15.2%),2025年人均消費量(Per Capita)約160.1公斤,較2021年減約29.8公斤。(見表18) 再分析紙品加工產業,2024年總產值約1,039.7億元,2025年1~10月產值約827億元,較2024年同期減約3.7%,銷售約853億元,較2024年同期減約3.5%,其中內銷約720億元(-4.3%),外銷約133.4億元(+1.3%);其中,瓦楞紙2024年產值約555.9億元,紙袋產值約41.5億元,紙容器產值約230.5億元,加工紙約92.5億元,其他紙製品約119.3億元,2025年1~10月產值比較2024年同期,瓦楞紙減約19億元(-3.7%)、紙袋增約1.9%、紙容器減約3.2%,加工紙減少約0.4%,其他紙製品減少約7.1%。 若以印刷業分析,2024年產值約760.8億元,而2025年1~10月產值約697億元,較2014年同期減少約1.9%,其中內銷約608.4億元,較2024年同期減少約0.1%,外銷約88.2億元,較2024年減約13億元(-12.8%);2024年產值中,印刷產值約760.9億元,製版約45.7億元,印後加工約71.7億元。總結2025年經濟部資料,台灣經濟成長雖然創下了14年新高,但除了科技及資通產業外,傳統行業基本是負增長的,造紙、紙加工及印刷產業在2025年都是負增長的。 另外財政部產業營業額統計,2024年造紙業總營收約746億元(-0.61%),紙加工業總營收約1,299.5億元(+3.52%);印刷業營收約1,899.6億元(+4.71%),但扣除製版業務,印刷業營收約1,094.4億元(+2.09%);出版業總營收約465.1億元(+5.63%)。以2025年1~10月統計,造紙總營收約563.0億元,較2024年同期減少6.43%;紙加工業營收約1,017.4億元,較2024年同期減少5.26%;印刷業營收約848億元,較2024年同期減少約3.2%;出版業總營收約363.3億元,較2024年同期減少約0.1%。(見表19) 若預估2025年總營收比較2021年,五年內造紙業營收減約24.9%,紙加工業營收減約17%,印刷業營收減約6.17%,出版業營收則減約3.75%。很明顯的印刷包裝業相關產業鏈過去五年都是集體衰退的,紙與紙加工消費是傳統產業的必須消費品,產業的衰退也顯示台灣經濟結構成長在科技相關行業,傳統產業的經營基本上是相當辛苦的。 二、2025年國際漿紙價行情回顧 國際漿紙價格的波動,直接影響到印刷包裝業的成本,而中國每年消費約40%的國際市場漿(Market Pulp)量,而且2024年紙及紙板的年產量約1.36億噸,穩居全球首位,出口量約有1,078萬躉,年增21.2%。由此可知中國對國際漿、紙市場的訂價有很高的話語權,以下表20是2025年以中國漿紙價格的波動,來分析國際漿紙價的行情。 綜合中國RISI、生意社、卓創資訊網站資料,2025年漂白長纖(NBSK)每噸最高價約800美元,最低每噸約680美元,全年均價每噸約776美元;漂白短纖(BHK)最高每噸約584美元,最低每噸約509美元,全年均價每噸約577美元。去年12月底的CIF中國NBSK報價每噸約710美元,較2024年底跌約7.8%,BHK每噸約570美元,較2024年底漲約4.6%。另外,廢紙價格波動幅度較漿價大,2025年的高低價差約20%。由於中國紙及紙板產量供過於求,所以紙價並未隨著漿價同比例的波動,以2025年底現貨價比2024年同期分析,瓦楞紙跌約0.14%,白卡跌了約1.42%、白紙板漲了約2.79%,銅版紙跌約14.86%,生活用紙跌約4.96%。 以台灣進出口資料來分析,比較2024年,2025年紙類進口均價僅僅約調高0.96%,文化用紙均價則微降大約1%,生活用紙類降了約7.9%,紙板則上漲了約5%,而出口紙及紙板均價則上漲約2.89%。總體的紙價在2025年基本波動都不大,這與中國紙價的波動相仿。(見圖21) ●圖21:2024年1月~2025年12月中國漂白針葉漿及闊葉漿價波動表(圖片來源╱中國生意社網站)
掌握產業「為什麼這樣變」的底層邏輯:2021-2025台灣造紙、紙加工與印刷產業經濟的生存轉型指南
產業經濟
2026-05-18

掌握產業「為什麼這樣變」的底層邏輯:2021-2025台灣造紙、紙加工與印刷產業經濟的生存轉型指南

在當前的商業環境中,許多企業常苦惱於訂單流失或利潤被壓縮,但如果我們只停留在單一訂單的報價競爭,很容易忽略整體市場正在改變的結構。 想要在變局中找到出路,就必須理解「產業經濟」。   什麼是產業經濟? 產業經濟指的是一個產業在 市場供需、技術發展、成本結構與政策環境 等因素交互影響下,所形成的整體運作與變化邏輯。 以印刷及包裝產業來看,它絕對不只是「把東西印出來」這麼簡單。它橫跨了高額的設備投資、紙材與油墨價格的波動、數位化轉型的腳步、訂單結構的質變,以及上下游(從品牌商、包裝設計到終端物流)的緊密連動關係。   為什麼此時此刻,我們必須看懂數據? 產業經濟的重要性,在於它直接決定了企業能否持續生存與成長。 過去幾年,我們見證了數位印刷的興起,小量、多樣、客製化的訂單成為常態,這讓傳統大量印刷的成本優勢被重新分配;與此同時,原物料價格的震盪與綠色環保法規的收緊,更直接蠶食了傳統營運模式的利潤空間。 理解產業經濟,不是為了看景氣好壞而集體焦慮,而是要 掌握產業「為什麼這樣變」的底層邏輯 。當我們能從宏觀的數據中看出端倪,才能更精準地調整設備投資、產品定位與營運模式,這正是印刷與包裝產業轉型的關鍵基礎。   趨勢前瞻:從五年數據看台灣三大產業的結構質變 為了讓業界先進能有感地掌握市場脈動,《設計印象》特別依據經濟部最新產銷統計資料,針對「造紙業」、「紙加工業」與「印刷產業」進行了跨越五年的深度數據追蹤(2021-2025年) 。   在接下來即將發布的 六大主題數據特輯 之前,我們搶先為您梳理出這五年來最核心的四大轉型信號: 1.造紙業的產量與產值修正 受到全球與在地市場供需調整影響,2025年台灣造紙業產量約 358.6 萬噸 ,較2021年減少了約 79.8 萬噸(約 -18.2%) ;而在金額方面,2025年造紙業產值約 701.3 億元 ,相較於2021年減少了 192.5 億元(約 -21.5%) ,5年來的年均產值遞減率約 5.5% 。這背後反映出傳統大宗規格用紙的結構性改變。 2.紙加工與包裝業的消長 2025年紙加工業產值來到 991.5 億元 ,較2024年減少約 4.6%,5年內的年均遞減率約 3.8% 。雖然占大宗的瓦楞紙箱因外貿與電商基期調整,5年來產值較2021年減少約 22% (年均遞減率約 6% ) ;但值得關注的是, 「紙容器」產值卻逆勢成長,相較2021年產值增加了 12.4% ,這充分展現了餐飲包裝與環保減塑趨勢帶來的市場紅利。 3.印刷產業的「抗跌」與數位韌性 在造紙與紙加工業面臨產值修正的同時,台灣印刷產業卻展現了極強的韌性!2025年台灣印刷業產值約 847.9 億元 ,較2024年雖微幅減少 3.45%,但 比較2021年產值則增加了 13.1 億元(+1.6%) 。其中,核心的「印刷產值」約 735 億元, 較2021年增加了 2.5% ,這正說明了高附加價值印刷、小量數位包裝與彈性供應鏈的轉型已初見成效。 4.內需與外銷的板塊位移 三大產業在2025年的外銷表現皆面臨壓力,其中造紙業外銷值較2024年減少約 13.04% ,印刷業外銷值也較2024年減約 12.72% ,顯示國際市場地緣政治與供應鏈移轉的衝擊。然而,高達 7 到 8 成以上的內銷值(如造紙內銷值 517.7 億元 、印刷內銷值 743.1 億元 )仍維持在穩定盤勢,是支撐產業運作的核心基本盤。     六大數據主題特輯 單看數字只是落後指標,但將數據串聯成趨勢,就是預測未來的導航圖。接下來,我們將分為 六大數據專題報告 ,逐一 剖析 台灣印刷包裝供應鏈的各個核心環節,帶您看清大局、提早布局:   【主題一】 2021至2025年台灣造紙業產量分析 【主題二】2021至2025年台灣造紙業銷售值分析 【主題三】2021至2025年台灣紙加工業產值分析 【主題四】2021至2025年台灣印刷產業產值分析 【主題五】2021至2025年瓦楞紙箱包裝業產值分析 【主題六】2021至2025年台灣生活用紙銷量分析   「數據不會騙人,但只有看懂底層邏輯的人,才能找到新藍海。」 邀請您持續關注我們的數據專題報導,一起為企業的下一波數位與經濟轉型,找到最科學的決策依據!
2021至2025年台灣造紙業產量分析
產業經濟
2026-05-18

2021至2025年台灣造紙業產量分析

  台灣造紙業持續收縮 結構轉向包裝與功能材料 依經濟部產銷統計,2025年造紙業產量約358.6萬噸,較2024年減約21.7萬噸(約-5.7%),但較2021年減約79.8萬噸(約-18.2%),5年的年均遞減率約4.5%。另2025年紙及紙板銷售量約364.7萬噸,較2024年減約5%,其中內銷量約241.2萬噸,較2024年減約3.56%,外銷量約123.5萬噸,較2024年減約7.64%。 2025年造紙業的生產結構,文化用紙約326,689噸,較2024年減約3.6%,包裝用紙生產量41,182噸,較2024年增約12.5%,中式紙張生產量約4,797噸,較2024年減約2.0%,紙板生產量約2,945,062噸,較2024年減約6.5%,生活用紙產量約267,501噸,較2024年減約0.25%,若比較2021年資料,5年來,文化用紙生產量減約12.4%,包裝用紙產量減約4%,中式紙產量減約21.7%,紙板減約19.9%,生活用紙產量減約6%。   整體而言,台灣造紙產業正處於持續收縮與結構調整並行的階段:傳統文化用紙與紙板需求走弱,包裝用紙則展現短期成長動能,但尚不足以扭轉長期下行趨勢。產業重心正逐步由傳統紙品,轉向包裝與功能性應用市場。   如需更完整的產業分析或進一步數據解讀,歡迎與我們聯繫。
2021至2025年台灣造紙業銷售值分析
產業經濟
2026-05-18

2021至2025年台灣造紙業銷售值分析

      據經濟部產銷統計資料,2025年造紙業產值約701.3億元,較2024年產值減約63億元(約-8.2%),但若比較2021年產值減約192.5億元(約21.5%),5年來的年均產值遞減率約5.5%。2025年銷售值中,內銷值約517.7億元,較2024年減約6.42%,外銷值約183.5億元,較2024年減約13.04%。     2025年紙及紙板的銷售結構中,文化用紙銷售值約99.5億元,較2024年減約12.78%,包裝用紙銷售值約7.7億元,較2024年減約13.88%,中式紙銷售值約6.0億元,較2024年減約7.93%,紙板銷售值約366.3億元,較2024年減約10.68%,衛生紙銷售值約221.7億元,較2024年減約1.29%。   整體而言,2025年台灣造紙業不僅產量持續下降,產值與銷售表現亦同步走弱,反映市場需求與價格動能皆明顯轉疲。外銷衰退幅度高於內銷,也顯示國際市場需求仍具壓力。雖然紙板仍為主要產值來源,但下滑幅度同樣顯著;相較之下,衛生紙需求則維持相對穩定。 若進一步與2021年相比,整體產值已減少逾兩成,顯示台灣造紙產業正進入長期調整階段。未來除需面對需求減緩外,也將持續因應包裝轉型、材料升級與市場結構變化所帶來的新挑戰。   如需更完整的產業分析或進一步數據解讀,歡迎與我們聯繫。
2021至2025年台灣紙加工業產值分析
產業經濟
2026-05-18

2021至2025年台灣紙加工業產值分析

  台灣紙加工業持續調整 紙容器成少數成長項目 據經濟部產銷統計資料,2025年紙加工業產值約991.5億元,較2024年產值減約48.2億元(-4.6%),比較2021年產值減約158.0億元(-13.7%),估計5年內的年均遞減率約3.8%。而2025年台灣紙加工業銷售值約1,022.2億元,較2024年減約4.21%,其中內銷值約862.7億元(-4.96%),外銷值約159.5億元,較2024年減約0.04%。 2025年紙加工業的產值結構分析,瓦楞紙箱產值約527.3億元,較2024年減約5.14%,但比較2021年產值減約22%;紙袋產值約41.2億元,較2024年減約0.72%,較2021年減約10.4%;紙容器產值約221.0億元,較2024年減約4.15%,較2021年產值增約12.4%;其他紙加工產值約89.6億元,較2024年減約3.04%,較2021年產值減約10.7%;其他紙製品產值約112.4億元,較2024年減約5.8%,較2021年產值減約14.1%。   2025年台灣紙加工業整體呈現持續下滑趨勢,產值與銷售值皆較2024年減少,且相較2021年已累計出現超過一成以上的縮減。內銷衰退幅度高於外銷,顯示國內需求走弱仍為主要壓力來源,而外銷市場相對穩定。 從結構來看,瓦楞紙箱仍為最大產值來源,但近年持續下滑;紙袋與其他紙製品亦呈現減少趨勢。相較之下,紙容器雖短期下滑,但相較2021年仍維持成長,是結構中相對具韌性的品項。整體顯示紙加工產業仍處於調整期,各產品線表現分化明顯。   如需更完整的產業分析或進一步數據解讀,歡迎與我們聯繫。