漿紙價訊息:中國現貨漿價逢低反彈,後勢看漲
紙張材料
2026-09-04

漿紙價訊息:中國現貨漿價逢低反彈,後勢看漲

時間:2026年8月31日 來源:網上資訊整理     綜合漿紙市場報導,智利Arauco公司8月木漿外盤報價,針葉漿銀星下調20美元/噸至670美元/噸,本色漿金星持平於650美元/噸,闊葉漿明星持平于570美元/噸。本周NBSK CIF中國每噸均價約640美元、BHKP CIF中國每噸約570美元、NUSK CIF中國每噸約620美元均維持不變,而中國主要地區及港口周紙漿庫存環比下降1.0%,呈現下降趨勢,但購買意願平穩。     由於國際漿價已逢低檔,中國針葉木漿現貨價格漲跌互現,闊葉木漿小幅上行,據卓創資訊報導,8/31日NBSK每噸約4,967人民幣(約642美元),較7月底漲83人民幣(約11美元),BHK每噸現貨價約4,518人民幣(約584美元),較7月底漲約158人民幣(約20美元),顯示中國現貨漿價正逢低反彈,後勢看強。     分析中國8月份紙價,工業用紙因廢紙價趨軟,工業用紙較7月價降約2%,白卡供過於求價較7月降約2.5%,但白紙板則微幅調高約1%,文化用紙及生活用紙內銷價格平穩;比較2025年12月底漿紙價,2026年中國NBSK降約11%、BHK降約2.4%、廢紙漲超過20%,工業用紙漲約6%,白卡跌約7%,文化用紙及生活用紙各跌約5%。     2026年漿紙價走勢,第一季(年初調漲),主要是受全球紙漿龍頭連續提價,文化用紙、包裝紙等全面調漲,第二及第三季則是築底修正,尤其中國市場終端需求疲軟,紙廠多採取「減產因應、消化庫存」策略,紙價短暫承壓築底。第四季預計將旺季反彈,中國業者已於8月重啟大量拉貨,全球進入傳統節慶與電商備貨高峰,市場預期紙漿報價將在10月觸底反彈,進而強力支撐下游各式紙張價格走揚。    進入2027年全球漿紙市場趨勢將進入「產能轉嫁臨界期」與「供應重構」的核心階段,隨著高成本產能出清、環保法規收緊,以及南美與印尼大型新產能陸續投入,市場正由單純的景氣循環轉向結構性洗牌。據Fastmarkets預測,2027年全球漿廠的平均產能利用率將達到 91% 的關鍵臨界點(高於90%通常象徵供應商重獲定價權),市場供需平衡將趨於吃緊,價格波動加大。 圖說:2026年NBSK及BHK價格指數波動趨勢圖 資料來源: https://woodpulp.100ppi.com/
『設計印象雜誌』
橫跨造紙、印刷、包裝、出版及設計等領域的專業媒體,兩個月發行一期紙本雜誌,網站不定期更新
漿紙價訊息:國際漿價持續疲軟,國際生活用紙報價提升
紙張材料
2026-08-20

漿紙價訊息:國際漿價持續疲軟,國際生活用紙報價提升

時間:2026年8月18日 來源:網上資訊整理   據建信期貨報導,智利Arauco公司8月木漿外盤報價,本色漿金星持平於650美元/噸,針葉漿銀星、闊葉漿明星最新外盤暫未公佈。中國主要地區及港口紙漿庫存量221.86萬噸,周環比下降1.67%。需求端,下游原紙價格持穩偏弱,終端訂單跟進有限。8月外盤報價未能提供有效支撐,低位震盪運行。     綜合國際CIF中國漿報價,漂白長纖(NBSK)價格每噸約在640-660美元,同比降約7%,漂白短纖(BHK)每噸約在560-570美元,同比增約14%,另俄羅斯的BSK及BHK中國CIF報價是每噸再低約20-40美元。另未漂針葉漿(NUSK)國際報價每噸約600-640美元,這基本與7月價格持平。而今年上半年表現最強勢的絨毛漿(Fluff Pulp),在8月出現回落訊號。     就中國8/14日現貨漿價,NBSK每噸約4,848人民幣(約625美元),較7月底價降約36人民幣(約4.6美元),BHK每噸約4,314人民幣(約557美元),較7月底價降約46人民幣(約6美元),唯廢黃紙板價每噸約1933人民幣,較7月底價漲約57人民幣,約3.06%。     就8月上旬中國紙價,工業用紙微幅下跌約0.5%,紙板則漲跌互現,文化用紙及生活用紙基本持平不變。但據國際漿紙市場報導,美國宣布8月19日起對加拿大部分紙品課徵50%關稅,包括衛生紙母卷、餐巾紙及醫療用紙等產品,導致美國本土紙廠獲得定價優勢;來自印尼、中國與土耳其的進口生活用紙仍具競爭力,尤其印尼產品因關稅較低(10%)與運費優勢而受到關注。唯APP更宣布全球衛生紙原紙價格調漲100美元/噸,以反映運輸與能源成本增加。     綜合漿紙行情,8月上半月中國針葉木漿呈現先跌後回升、低位震盪拉鋸格局,闊葉木漿價格暫穩運行。全球新增產能持續釋放,整體漿市過剩基調沒有改變,但價格抗跌性更強。下游紙廠開工結構性分化,整體耗漿偏弱。     資料來源: https://www.100ppi.com/forecast/detail-20260814-204632.html
Mondi以雷射標記技術打造新型電商包裝,兼顧永續與供應鏈彈性
包裝未來
2026-08-10

Mondi以雷射標記技術打造新型電商包裝,兼顧永續與供應鏈彈性

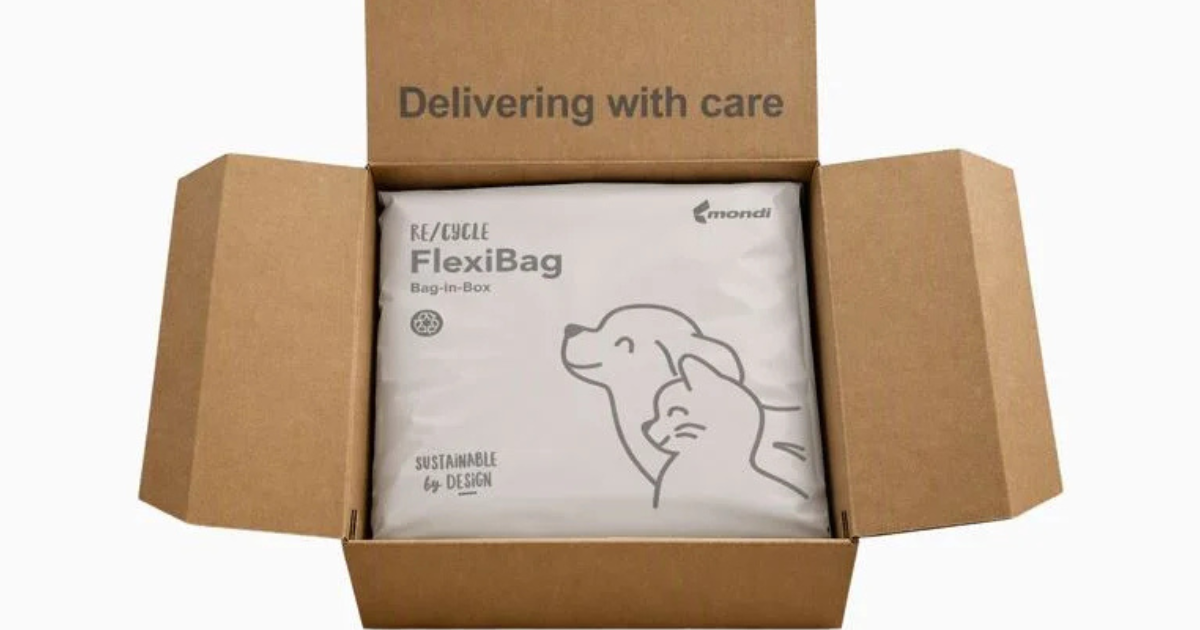
Mondi推出屢獲殊榮的包裝概念,跨越激光標記簡化了電商包裝。   全球永續包裝與紙業大廠 Mondi 日前推出一項獲得 2026 德國包裝獎(German Packaging Award 2026)永續類別肯定 的包裝概念,結合瓦楞紙外箱與可回收柔性包裝,透過 雷射標記技術 取代部分傳統裝飾印刷流程,為電商與 bag-in-box 應用提供更具彈性的包裝方案。 該概念最大的特色,在於將圖文資訊直接以雷射方式標記於柔性包裝材料表面,不再需要傳統印刷版材與裝飾性印刷製程。Mondi 表示,此作法可讓品牌更快速更新圖像、導入個人化設計,並提升供應鏈對市場變化的反應速度。   雷射標記技術提升包裝彈性 相較於傳統印刷需要製作印版與安排換版流程,雷射標記可在加工階段直接完成圖文處理,縮短前置作業時間,特別適合多品項、小批量與快速更換包裝設計的應用需求。 Mondi 指出,這項技術可應用於多種柔性包裝形式,包括卷材、預製袋 re/cycle StripPouch 與大型 re/cycle FlexiBag。透過簡化材料結構與減少裝飾元素,也有助於朝向 Design for Recycling(DfR) 的方向發展。   結合永續包裝與包裝設計 除了可回收設計外,該概念亦可依應用需求導入 生質原料 或 消費後回收(PCR)材料。Mondi 內部產品影響評估顯示,採用生質材料與雷射標記的 StripPouch,相較於傳統化石基印刷貼合站立袋,具有明顯的 CO2 減量潛力。 Mondi Consumer Flexibles 技術服務、研發與創新經理 Jens Koesters 表示,品牌正面臨同時滿足永續目標、產品組合日益複雜以及消費需求快速變化的壓力,而此概念希望在 永續包裝、包裝設計與供應鏈彈性 之間取得平衡。 目前 Mondi 正與客戶及合作夥伴評估更廣泛的商業化應用,預計可延伸至 寵物食品、家居與個人護理產品,以及更多電商包裝應用。 此次獲得德國包裝獎永續類別肯定,也顯示雷射標記技術除了是一種新的印刷技術應用方向,更可能成為未來電商包裝在 可回收設計、供應鏈效率與個人化生產 之間的重要整合方案。   內容來源: https://cpmirror.com/
國際紙業 2026 第二季轉虧:北美包裝獲利下滑、EMEA 虧損擴大,全年 EBITDA 目標維持 32 至 34 億美元
紙張材料
2026-08-03

國際紙業 2026 第二季轉虧:北美包裝獲利下滑、EMEA 虧損擴大,全年 EBITDA 目標維持 32 至 34 億美元

該公司公佈的持續經營業務虧損為1,200萬美元。圖片來源:Yuriy Golub / Shutterstock.com。   全球紙業與瓦楞包裝龍頭 國際紙業(International Paper) 公布 2026 年第二季財報,持續營運由去年同期獲利 7,500 萬美元 轉為虧損 1,200 萬美元 ,顯示全球包裝市場在需求復甦不均與成本壓力升高下,仍面臨挑戰。 本季營收為 60 億美元 ,低於去年同期的 61.4 億美元 。調整後 EBITDA(息稅折舊攤銷前盈餘)為 5.87 億美元 ,較去年同期減少 12.3% ;不過營運現金流仍成長 10% 至 5.26 億美元 ,反映公司在現金管理與營運效率方面仍具一定韌性。 此外,公司本季認列 4,200 萬美元 稅後特殊項目費用,高於去年同期的 2,300 萬美元 。   北美包裝業務獲利季減 17% 在 Packaging Solutions North America(北美包裝解決方案) 事業部,第二季營業利益為 2.04 億美元 ,較第一季的 2.48 億美元 下滑 17% 。 國際紙業表示,銷售表現其實受到幾項正面因素支撐,包括: 產品售價提高 出貨量增加 產品組合改善 出口銷售減少帶來較佳獲利結構 出貨量成長則來自北美內需業務持續擴張、季節性需求增加,以及本季多出一天的出貨天數。 然而,即使營收結構改善,獲利仍受到成本與營運因素影響,顯示北美包裝市場雖然需求相對穩定,但獲利能力仍面臨壓力。   EMEA 市場需求疲弱,虧損進一步擴大 相較於北美市場, Packaging Solutions EMEA(歐洲、中東與非洲包裝解決方案) 的表現更為疲弱。 該事業部第二季營業虧損擴大至 8,000 萬美元 ,高於第一季的 5,100 萬美元 。 公司指出,雖然紙張售價有所提高,但市場需求疲弱導致銷售量下降,無法抵消價格上漲帶來的效益。國際紙業認為,EMEA 市場目前仍受到: 地緣政治不確定性 消費者信心疲弱 工業需求放緩 等因素影響。 此外,本季計畫性停機維修成本增加,加上年度薪資調整導致銷售與行政費用上升,也進一步擴大虧損。   持續推動產能與包裝布局調整 除了財務表現外,國際紙業本季也執行多項策略性布局,包括: Riverdale 紙機轉型計畫 收購華盛頓州 Longview 的 NORPAC 紙廠 收購德拉瓦州 Dover 的 Delmarva 瓦楞包裝工廠 這些動作顯示公司仍持續調整北美紙漿、紙張與瓦楞包裝產能配置,強化本土包裝供應鏈與瓦楞紙箱市場布局。   第三季展望:全年 EBITDA 目標維持 32 至 34 億美元 展望第三季,國際紙業預估持續營運調整後 EBITDA 將落在 7.8 億至 8.3 億美元 之間,其中已包含阿拉巴馬州 Pine Hill 紙廠暫時停機帶來約 8,500 萬美元 的負面影響。 儘管第二季轉虧,公司仍維持 2026 全年調整後 EBITDA 目標為 32 億至 34 億美元 。 國際紙業董事長兼執行長 Andy Silvernail 表示,公司下半年將持續聚焦: 強化營運執行紀律 提升工廠可靠度與生產效率 因應原物料與投入成本上升 推動商業成長與成本改善計畫   全球紙包裝市場仍處於調整期 整體而言,國際紙業最新財報反映出全球紙包裝產業目前呈現明顯的區域分化。北美市場仍受惠於內需與瓦楞包裝需求支撐,但獲利能力受到成本壓力侵蝕;EMEA 市場則仍處於需求疲弱與不確定性較高的調整階段。   內容來源: https://www.packaging-gateway.com/
漿紙價訊息:國際漿價低檔盤整、供需分化加劇
紙張材料
2026-08-03

漿紙價訊息:國際漿價低檔盤整、供需分化加劇

時間:2026年8月01日 來源:網上資訊整理     綜合網上市場報導,亞洲漿紙市場正呈現明顯的供需分化現象。紙漿市場方面,針葉漿(NBSK)因供應過剩而持續承壓,闊葉漿(BHK)則在供應收緊與未來新增產能預期之間反覆拉鋸;回收紙市場則在前期大幅上漲後開始出現修正跡象。市場焦點期待第四季旺季的NBKP轉點及APP印尼OKI廠的BHK新增產能的潛在影響。     截止今年7月,全球NBSK產能已停產約40萬噸,但仍未能讓市場價格止跌反彈,目前仍供過於求。NBSK價格與BHK、NUKP每噸價差已縮小至60美元及30美元,這比起過去的150美元差價明顯的市場分化加劇。     7月智利Arauco公司計劃每噸NBKP上調20美元、NUKP上調10美元,但未成功,BHK則下調每噸約20美元後帶動部分採購增加,但交易量仍處清淡。市場普遍預期第四季需求將逐步回升,因此部分紙廠維持低庫存策略等待後續補庫機會。關注點在APP集團的OKI廠,其增加兩條年產140萬噸BHK產線,預計第四季或2027年初正式投產,將對亞洲BHK市場構成重大供應壓力。     據中國卓創資訊報導,7月底中國NBSK現貨價每噸約4884人民幣(約627美元),較6月底高約120人民幣(約15美元),BHK現貨價每噸約4360人民幣(約560美元),這都已接近國際報價,顯示漿價現已處低檔盤整中。而中國廢紙價連續上漲後出現回跌,主要是下游再生箱板紙需求開始轉弱,而國際OCC廢紙價在7月底也都開始回跌。     分析中國7月現貨紙價,工業用紙較6月漲約2.3%,白紙板漲約1.2%,但白卡、文化用紙與生活用紙價格都持平,唯以前7月的漿紙價波動分析,NBSK現貨價跌約12.43%、BHK跌約5.79%,廢紙漲約20%,公益用紙漲約8%,白紙板平盤,白卡跌約4.8%,文化用紙跌約4.5%,生活用紙跌約4.7%。 圖說:2025年8月至2026年7約中國NBSK與BHK價格波動圖 來源: https://woodpulp.100ppi.com/
紙商的未來:還能靠買賣賺錢嗎?
紙張材料
2026-07-23

紙商的未來:還能靠買賣賺錢嗎?

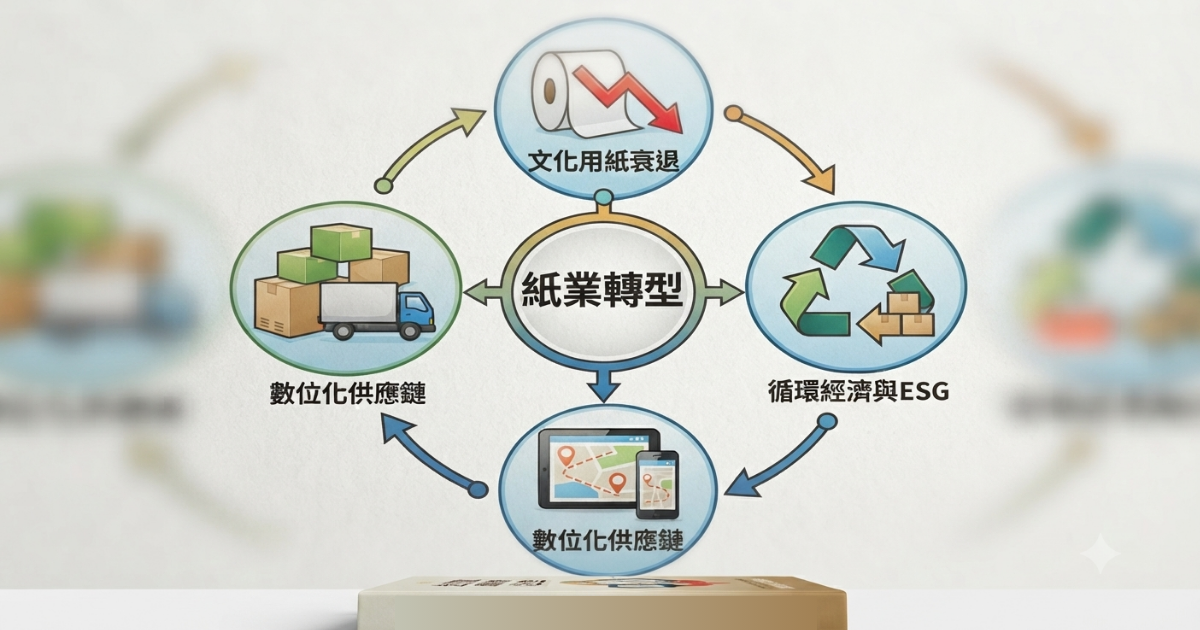
 受到數位科技與市場環境衝擊,全球造紙業面臨有三個轉折,首先是文化用紙年年持續衰退(年減約4%)、生活用紙(年增約2.2%)及包裝用紙(年增約3.1%)是成長的核心,其次是ESG、循環經濟及淨零碳排是產業關鍵的競爭力,最後則是地緣政治問題(海運費波動及斷鏈危機),讓全球造紙業供應鏈區域化。       比較2021至2025年經濟部產銷統計資料,台灣造紙業產量5年減約18.2%,其中文化用紙減約12.4%、紙板減約19.9%、生活用紙減約6.0%;就產值分析,造紙業減約25.1%、紙加工業減約13.7%,印刷業則增加1.6%,這顯示紙相關行業都是艱困行業,印刷行業的服務範圍已擴大,是銷售值還能持平的主因。       2025年台灣紙及紙消費量約381.9萬噸,人年均消費量(Per Capita)約163.9公斤,較2004年的518.6萬噸消費量減少約26.4%,比較2024年,消費量也減約4.95%。但台灣2025年經濟增長率增約8.68%,這說明台灣產業結構已被改變,出版業衰退、輕工業出走中國,紙消費量當然減少。另台灣紙業的競爭力也大不如前,2025年進口紙佔台灣消費量的36.5%,來自中國佔約35.8%,尤其進口文化用紙佔台灣市場的77.4%。       全球造紙企業都加速轉型,由紙業成為可再生材料公司,以取代石化材料滿足減塑要求;投資新材料與新能源業務,建立生物煉製廠(Biorefinery),生產生質燃料、生化材料及高端特種材料;把紙品製造思維轉型為包裝解決方案,尤其是高附加價值包裝;最重要的是ESG轉型,追求低碳製造、循環材料與碳管理機制,這包括熱能回收、生質能源、能耗與碳排管理。       那紙商的未來呢?紙品市場資訊越來越透明、紙廠與品牌客戶的直接交易越來越多、包裝設計、功能、客製化解決方案、供應鏈整合,成為紙業競爭的核心,而低碳與循環成為交易的關鍵,面對這些問題,紙商僅靠價差的買賣方式賺錢,這將會失去價值,要思考該如何適應、轉型、再定義自己的價值。       因此,紙商不要當紙品的搬運者,要成為資訊與責任的轉接點、扮演價值的整合者及解決方案提供者;紙商也必須強化供應能力,包括快速交貨、小量多樣庫存管理、跨區服務域調度能力,甚至透過數位系統提供即時訂單與庫存資訊;紙商更要切入永續領域,協助品牌客戶導入綠色材料、解釋環保認證、甚至提供低碳解決方案。     如何在材料供應鏈中找到「不可取代的位置」,紙商未來才會有前途。欣聞台北市紙商業同業公會八十週年,謹以此文祝賀貴會生日快樂。                                                                    設計印象發行人 黃義盛
2026全球紙漿市場大變局: 供給重組與需求重塑
紙張材料
2026-07-21

2026全球紙漿市場大變局: 供給重組與需求重塑

 Fastmarkets於2026年3月發布的《Global Pulp Market 2026》指出,2026年全球紙漿市場將是一個充滿轉折與重組的年度。市場焦點不再只是需求復甦,而是供應鏈、原料來源、產能配置與地緣政治風險共同決定產業走向。 報告認為,造紙產業已連續三年面臨獲利能力下滑,且此次低迷並非傳統景氣循環,而是結構性供需失衡所致。中國、亞洲及歐洲均存在不同程度的產能過剩問題,造成紙與紙板市場競爭激烈,進一步壓抑市場紙漿需求與獲利空間。 2026年最大的市場變數來自印尼政府撤銷22個紙漿林地經營許可。此舉直接影響紙漿木材供應,對全球闊葉漿(BHK)市場形成重大衝擊。APRIL已宣布第一季減產約15萬噸BHK,而APP原訂於2026年中投產的OKI II年產140萬噸BHK新產能也延後至年底甚至2027年初。供應減少與新產能延遲,使全球闊葉漿市場短期內出現供給收縮。 在庫存方面,闊葉漿與針葉漿出現明顯分化。2025年第四季以來,由於中國進口需求強勁,BHK生產商成功去化庫存,庫存水位已降至平衡點以下,顯示供應偏緊。相反地,漂白針葉漿(BSK)庫存持續增加,反映市場需求放緩且產能退出不足,形成供應過剩壓力。 中國仍是全球紙漿市場最重要的需求引擎。報告指出,2025年中國紙漿進口量成長7.1%,增加185萬噸,顯示即使中國持續發展自製漿產能,對原生纖維的需求仍在穩定增加。從品項來看,BHK進口量增加136萬噸,年增率達9%,幾乎全部增量來自南美洲供應商。另一方面,美國對中國的BHK出口則大幅下降74%。 針葉漿市場也出現區域重組。中國自西歐進口BSK增加22%,但自美國進口則減少34%,反映中美貿易環境變化及中國市場逐步尋找替代供應來源。 終端需求方面,中國市場表現不一。文化用紙受到商業印刷疲弱及庫存調整影響,需求相對平淡;象牙紙板受到新增產能壓力,價格競爭激烈;生活用紙則受惠於春節備貨及出口需求增加,價格與開工率均有提升。整體而言,生活用紙是目前需求相對穩定的紙種之一。 價格展望方面,Fastmarkets認為2026年將呈現「脆弱且不均衡的復甦」。由於印尼供應受限、木片價格上漲及能源成本增加,市場價格底部獲得支撐,但下半年需求仍面臨挑戰。報告預估2026年漂白桉木漿(BEK)平均價格約每噸600美元,而中國市場NBSK平均價格約每噸705美元。 值得注意的是,報告預期NBSK與BEK之間的價差將縮小。主要原因在於針葉漿市場供應過剩,需要更多高成本產能退出市場,而闊葉漿則因供應受限與成本提高獲得支撐。 對未來發展,Fastmarkets提出兩種可能情境。樂觀情境下,印尼木材供應受限持續存在,能源成本維持高檔,而地緣政治風險逐漸緩解,有助於市場信心恢復並推動價格延續至2027年。悲觀情境則是中國紙板與紙張產能過剩持續惡化,需求無法改善,紙漿價格再度跌向現金成本線,迫使更多紙漿廠永久關閉。 總結而言,2026年全球紙漿市場已從傳統景氣循環轉向結構性重整階段。印尼供應衝擊、中國需求變化、全球產能調整及地緣政治風險,將共同決定未來兩年的市場走勢。對造紙企業與紙商而言,如何管理原料風險、掌握供應來源並維持利潤率,將比單純預測需求成長更重要。 (本篇原文來自Fastmarkers 2026年3月出版的Global Pulp Market 2026: A Year of Transformation報告摘要)
漿紙價訊息: 供給收縮與需求分化,全球漿紙市場的新平衡
紙張材料
2026-07-21

漿紙價訊息: 供給收縮與需求分化,全球漿紙市場的新平衡

時間:2026年7月20日 來源:網上資訊整理     綜合網上市場報導,進入7月,國際漿價持續分化,北美NBSK價格疲軟,供應過剩,但BHK 與絨毛漿因供應緊縮而走強,加拿大Canfor Northwood漿廠永久停產的消息推動中國BSK期貨價上漲124元/噸,但智利Arauco 6月對中國BSK報價下調10美元/噸,海外主流漿廠主動讓利去庫,闊葉漿明星最新調整下調20美元/噸至590美元/噸。由於市場供需的變化,NBSK與BHK的價格,由2025年的每噸150美元價差,調整至55美元,NBSK價格成為近幾年的新低點。     據卓創資訊報導,7/20日中國NBSK現價每噸約4,915人民幣(約627美元),較6/30日漲約153人民幣(約20美元),BHK每噸約4,366人民幣,較6/30降約50人民幣(約6.5美元);顯示中國買家認同NBSK價已趨低點,而國際漿廠以減產緩和庫存壓力,但國際未漂漿及絨毛漿價格仍趨堅挺,這也造成北美新聞紙與包裝紙的價格上調。     回收紙市場呈現美國OCC反彈、中國OCC漲幅放緩、印尼價格高企、印度需求疲弱的分化格局,比較6月價格,中國回收紙與工業用紙均上調約2.5%,白紙板則上調約1.2%(50人民幣),但文化用紙與生活用紙價格仍持平。     總結2026年7月亞洲紙漿與回收紙市場呈現「美國OCC反彈、中國OCC 漲幅放緩、印尼價格高企、印度需求疲弱」的分化格局。紙漿市場則因北美供應調整與尤加利漿供應緊縮而出現結構性分化。短期內,能源、物流與政策因素將持續影響價格走勢;長期則需關注中國消費回暖、印尼港口疏通與北美供應變化。 圖1:2025-2026年中國針葉漿現貨價月波動圖 來源: https://www.100ppi.com/vane/detail-1053.html  
2026年中國紙漿期貨半年報(2026年1-6月)
紙張材料
2026-07-21

2026年中國紙漿期貨半年報(2026年1-6月)

本報告由中國國元期貨發布的《紙漿期貨半年報》摘要,預測2026年下半年全球紙漿市場仍將維持「供給寬鬆、需求偏弱」的基本格局,市場不具備趨勢性上漲條件。雖然第四季可望因旺季效應與海外檢修減量帶來階段性反彈,但整體而言仍屬估值修復,而非新一輪景氣循環的開始。     2026年上半年紙漿期貨整體呈現震盪下跌走勢,價格中樞較2025年明顯下移。年初市場曾期待海外漿廠檢修、節後補庫以及降息預期能支撐行情,但實際上供給增幅遠超需求改善。海外漿廠維持高發運量、中國進口量增加以及國內自製漿產能快速釋放,共同形成供應過剩局面,使價格長期承壓。     報告認為,當前市場最大的特徵是針葉漿(NBSK)與闊葉漿(BHK)表現明顯分化。由於文化紙需求持續疲弱,針葉漿需求受到嚴重衝擊,而闊葉漿則受惠於生活用紙與包裝用紙需求支撐,以及紙廠提高闊葉漿摻配比例的影響,展現較佳韌性。 2026年上半年針闊漿價差由每噸750元(約110美元)一路收斂至270元(40美元)左右,顯示闊葉漿相對抗跌。     截至6月底,中國市場針葉漿價格較年初下跌約880元/噸(約125美元),而闊葉漿僅下跌約250元/噸(35美元)。報告指出,未來幾年闊葉漿仍將透過替代效應維持競爭力,而針葉漿則面臨國產漿擴產與文化紙需求下滑的雙重壓力。     供給方面,2026年海外漿廠檢修雖然較往年增加,但實際減量效果有限。由於全球主要漿廠對中國市場仍保持高出貨量,使得檢修帶來的供應緊縮被大量出口所抵消。2026年1至5月中國紙漿進口量較去年同期增加31萬噸,說明供應仍然充裕。     更大的壓力來自中國本土產能。報告顯示,2026年上半年中國紙漿周產量已由年初的55.88萬噸提高至58.46萬噸,年增幅接近20%,且下半年仍有新的闊葉漿產線陸續投產。這些新增產能將持續對市場形成壓力,即使海外供給略有收縮,也很難改變整體寬鬆局面。     需求端則呈現明顯分化。文化紙市場仍是最疲弱的一環,雙膠紙與銅版紙開工率持續下滑,出版印刷與教育市場需求不足,導致針葉漿消耗量減少。相反地,生活用紙需求相對穩定,開工率維持高位,成為支撐闊葉漿的重要力量。白卡紙雖有包裝需求支撐,但受到產能過剩影響,價格傳導能力有限,紙廠獲利依然承受壓力。     庫存則是另一個壓制市場的重要因素。截至6月底,紙漿期貨倉單已增至25.81萬噸,較年初增加近15萬噸;全國八大港口庫存則升至232.3萬噸,創近年高位。高庫存顯示現貨市場供應充裕,也使盤面缺乏上漲動能。即使第四季進口量減少,市場仍需較長時間消化既有庫存,因此反彈空間有限。     對於下半年展望,報告認為第三季仍將延續弱勢震盪格局。造紙業進入傳統淡季,港口庫存居高不下,國內新增產能持續釋放,而海外檢修影響尚未完全反映到到港量上,因此市場缺乏明顯利多支撐。     第四季則有機會出現階段性修復。隨著海外檢修效應逐步反映、教材印刷招標啟動、電商包裝備貨以及生活用紙需求增加,市場供需關係將略有改善,港口庫存有望開始下降,帶動價格回升。     然而,報告特別強調,本輪反彈不代表景氣反轉。新增產能、紙品產能過剩、高庫存與需求增長有限等問題仍未解決,因此紙漿價格即使在第四季回升,也難以形成長期上升趨勢。 核心結論     2026年下半年紙漿市場將呈現「三季偏弱、四季修復」格局。供給過剩仍是主導市場的核心因素,國產漿新增產能將持續壓抑價格;需求方面僅生活用紙與部分包裝紙表現較佳,文化紙需求依然疲弱。預計第四季受旺季需求與海外檢修影響,價格將出現階段性反彈,但難以扭轉整體供過於求的基本面,市場仍將維持區間震盪為主。 資料來源:中國國源期貨與2026年6月30日出版的報告摘要
印包產業新主流!紙板包裝崛起,成為永續包裝市場關鍵材料
包裝未來
2026-07-13

印包產業新主流!紙板包裝崛起,成為永續包裝市場關鍵材料

紙板(Paperboard)已悄然成為全球最成功的包裝材料之一,目前約占全球包裝市場三分之一,也是市場價值最高的包裝材料。從超市貨架、藥局到電商物流,紙板包裝已廣泛應用於日常生活,不僅保護商品,也協助品牌提升產品形象,同時回應市場對永續包裝的高度期待。 近年來,食品、醫療、美妝、消費品及電子商務等產業對摺疊紙盒(Folding Cartons)與紙纖維托盤(Fibre-based Trays)的需求持續增加,加上製造技術、回收系統及阻隔材料不斷進步,使紙板包裝能應用於更多領域,也讓其成為推動印包產業發展的重要力量。   紙板包裝突破傳統紙盒定位,應用持續擴大 如今的紙板包裝早已不只是紙盒,而是兼具結構強度、輕量化設計與優異印刷品質的高性能包裝材料,也是目前用途最廣泛的包裝材料之一。 其中,摺疊紙盒仍是最大的應用市場,廣泛使用於早餐穀片、冷凍食品、糖果、藥品、化妝品、電子產品及日用品等產品包裝。兼具高品質印刷效果與商品保護能力,使其成為品牌商與零售商的重要選擇。 另一方面,紙纖維托盤也成為近年成長最快速的應用之一。隨著零售業與食品業積極降低塑膠使用量,愈來愈多新鮮蔬果、即食餐盒、烘焙食品,以及部分肉品與家禽產品開始採用紙板包裝,在兼顧商品展示效果的同時,也符合減塑趨勢。 此外,紙板包裝在供應鏈中同樣展現優勢。由於重量較輕,可降低運輸成本與碳排放,同時仍具備足夠強度,可承受搬運、倉儲及物流配送需求。 電子商務快速成長,也進一步推升紙板包裝需求。電商業者需要兼顧商品保護與消費者開箱體驗,而紙板包裝正好滿足這兩項需求。   永續包裝需求升溫,材料創新持續推動市場轉型 環境議題已成為紙板包裝快速成長的重要推手。消費者期待品牌減少不必要的塑膠包裝,各國政府也持續推出政策,鼓勵企業採用可回收、可再生材料。 因此,越來越多消費品牌承諾提高纖維包裝材料的使用比例,而紙板因採用可再生木質纖維製成,加上許多國家已建立成熟的回收系統,使其成為推動永續包裝的重要選擇。使用後的紙盒可回收再製為新的紙製品,有助於支持循環經濟並降低廢棄物。 近年來,製造商也持續改善紙板材料本身的環保性能,例如透過輕量化設計減少材料用量,同時提升製程能源效率,降低生產碳排放。 其中,新一代阻隔塗層(Barrier Coating)的發展更是一大突破。傳統塑膠阻隔層往往降低回收效率,而新型與纖維材料相容的阻隔塗層,則能兼顧防潮、防油與阻氧性能,同時維持紙板包裝的可回收性。 這些技術創新,也讓紙板包裝逐漸取代部分塑膠包裝,拓展至更多過去難以應用的市場。   創新技術持續突破,印包產業迎向長期成長 紙板包裝能持續保持市場競爭力,不只是因為永續,更來自於持續不斷的技術創新。 數位印刷改變了品牌使用紙板包裝的方式,使企業能更有效率地進行小量生產、推出季節限定產品,並以較低成本完成客製化包裝。自動化加工設備則提升裁切、摺盒與黏盒效率,在維持品質的同時降低生產成本。 智慧包裝也持續帶來新的商業模式。透過QR Code與連網包裝技術,消費者只需使用手機即可取得產品資訊、使用說明、回收指引,甚至完成產品驗證,進一步提升品牌與消費者的互動體驗。 目前,研究人員也持續開發新一代纖維材料,希望讓紙板包裝能應用於冷藏、冷凍及高濕度等更具挑戰性的環境。雖然部分產品仍需要更高阻隔性能,但隨著材料科技持續進步,這些限制正逐步縮小。 在人口成長、消費需求提升、電子商務擴張,以及食品、醫療等產業持續發展的帶動下,紙板包裝市場仍具備長期成長潛力。對印包產業而言,兼具品牌展示、產品保護、成熟回收體系與持續創新的紙板包裝,預期未來仍將穩居全球包裝市場的重要地位,並持續引領永續包裝的發展方向。   內容來源: https://www.packaging-gateway.com/
漿紙價訊息:中國現貨漿價逢低反彈,後勢看漲
紙張材料
2026-09-04

漿紙價訊息:中國現貨漿價逢低反彈,後勢看漲

時間:2026年8月31日 來源:網上資訊整理     綜合漿紙市場報導,智利Arauco公司8月木漿外盤報價,針葉漿銀星下調20美元/噸至670美元/噸,本色漿金星持平於650美元/噸,闊葉漿明星持平于570美元/噸。本周NBSK CIF中國每噸均價約640美元、BHKP CIF中國每噸約570美元、NUSK CIF中國每噸約620美元均維持不變,而中國主要地區及港口周紙漿庫存環比下降1.0%,呈現下降趨勢,但購買意願平穩。     由於國際漿價已逢低檔,中國針葉木漿現貨價格漲跌互現,闊葉木漿小幅上行,據卓創資訊報導,8/31日NBSK每噸約4,967人民幣(約642美元),較7月底漲83人民幣(約11美元),BHK每噸現貨價約4,518人民幣(約584美元),較7月底漲約158人民幣(約20美元),顯示中國現貨漿價正逢低反彈,後勢看強。     分析中國8月份紙價,工業用紙因廢紙價趨軟,工業用紙較7月價降約2%,白卡供過於求價較7月降約2.5%,但白紙板則微幅調高約1%,文化用紙及生活用紙內銷價格平穩;比較2025年12月底漿紙價,2026年中國NBSK降約11%、BHK降約2.4%、廢紙漲超過20%,工業用紙漲約6%,白卡跌約7%,文化用紙及生活用紙各跌約5%。     2026年漿紙價走勢,第一季(年初調漲),主要是受全球紙漿龍頭連續提價,文化用紙、包裝紙等全面調漲,第二及第三季則是築底修正,尤其中國市場終端需求疲軟,紙廠多採取「減產因應、消化庫存」策略,紙價短暫承壓築底。第四季預計將旺季反彈,中國業者已於8月重啟大量拉貨,全球進入傳統節慶與電商備貨高峰,市場預期紙漿報價將在10月觸底反彈,進而強力支撐下游各式紙張價格走揚。    進入2027年全球漿紙市場趨勢將進入「產能轉嫁臨界期」與「供應重構」的核心階段,隨著高成本產能出清、環保法規收緊,以及南美與印尼大型新產能陸續投入,市場正由單純的景氣循環轉向結構性洗牌。據Fastmarkets預測,2027年全球漿廠的平均產能利用率將達到 91% 的關鍵臨界點(高於90%通常象徵供應商重獲定價權),市場供需平衡將趨於吃緊,價格波動加大。 圖說:2026年NBSK及BHK價格指數波動趨勢圖 資料來源: https://woodpulp.100ppi.com/
漿紙價訊息:國際漿價持續疲軟,國際生活用紙報價提升
紙張材料
2026-08-20

漿紙價訊息:國際漿價持續疲軟,國際生活用紙報價提升

時間:2026年8月18日 來源:網上資訊整理   據建信期貨報導,智利Arauco公司8月木漿外盤報價,本色漿金星持平於650美元/噸,針葉漿銀星、闊葉漿明星最新外盤暫未公佈。中國主要地區及港口紙漿庫存量221.86萬噸,周環比下降1.67%。需求端,下游原紙價格持穩偏弱,終端訂單跟進有限。8月外盤報價未能提供有效支撐,低位震盪運行。     綜合國際CIF中國漿報價,漂白長纖(NBSK)價格每噸約在640-660美元,同比降約7%,漂白短纖(BHK)每噸約在560-570美元,同比增約14%,另俄羅斯的BSK及BHK中國CIF報價是每噸再低約20-40美元。另未漂針葉漿(NUSK)國際報價每噸約600-640美元,這基本與7月價格持平。而今年上半年表現最強勢的絨毛漿(Fluff Pulp),在8月出現回落訊號。     就中國8/14日現貨漿價,NBSK每噸約4,848人民幣(約625美元),較7月底價降約36人民幣(約4.6美元),BHK每噸約4,314人民幣(約557美元),較7月底價降約46人民幣(約6美元),唯廢黃紙板價每噸約1933人民幣,較7月底價漲約57人民幣,約3.06%。     就8月上旬中國紙價,工業用紙微幅下跌約0.5%,紙板則漲跌互現,文化用紙及生活用紙基本持平不變。但據國際漿紙市場報導,美國宣布8月19日起對加拿大部分紙品課徵50%關稅,包括衛生紙母卷、餐巾紙及醫療用紙等產品,導致美國本土紙廠獲得定價優勢;來自印尼、中國與土耳其的進口生活用紙仍具競爭力,尤其印尼產品因關稅較低(10%)與運費優勢而受到關注。唯APP更宣布全球衛生紙原紙價格調漲100美元/噸,以反映運輸與能源成本增加。     綜合漿紙行情,8月上半月中國針葉木漿呈現先跌後回升、低位震盪拉鋸格局,闊葉木漿價格暫穩運行。全球新增產能持續釋放,整體漿市過剩基調沒有改變,但價格抗跌性更強。下游紙廠開工結構性分化,整體耗漿偏弱。     資料來源: https://www.100ppi.com/forecast/detail-20260814-204632.html
Mondi以雷射標記技術打造新型電商包裝,兼顧永續與供應鏈彈性
包裝未來
2026-08-10

Mondi以雷射標記技術打造新型電商包裝,兼顧永續與供應鏈彈性

Mondi推出屢獲殊榮的包裝概念,跨越激光標記簡化了電商包裝。   全球永續包裝與紙業大廠 Mondi 日前推出一項獲得 2026 德國包裝獎(German Packaging Award 2026)永續類別肯定 的包裝概念,結合瓦楞紙外箱與可回收柔性包裝,透過 雷射標記技術 取代部分傳統裝飾印刷流程,為電商與 bag-in-box 應用提供更具彈性的包裝方案。 該概念最大的特色,在於將圖文資訊直接以雷射方式標記於柔性包裝材料表面,不再需要傳統印刷版材與裝飾性印刷製程。Mondi 表示,此作法可讓品牌更快速更新圖像、導入個人化設計,並提升供應鏈對市場變化的反應速度。   雷射標記技術提升包裝彈性 相較於傳統印刷需要製作印版與安排換版流程,雷射標記可在加工階段直接完成圖文處理,縮短前置作業時間,特別適合多品項、小批量與快速更換包裝設計的應用需求。 Mondi 指出,這項技術可應用於多種柔性包裝形式,包括卷材、預製袋 re/cycle StripPouch 與大型 re/cycle FlexiBag。透過簡化材料結構與減少裝飾元素,也有助於朝向 Design for Recycling(DfR) 的方向發展。   結合永續包裝與包裝設計 除了可回收設計外,該概念亦可依應用需求導入 生質原料 或 消費後回收(PCR)材料。Mondi 內部產品影響評估顯示,採用生質材料與雷射標記的 StripPouch,相較於傳統化石基印刷貼合站立袋,具有明顯的 CO2 減量潛力。 Mondi Consumer Flexibles 技術服務、研發與創新經理 Jens Koesters 表示,品牌正面臨同時滿足永續目標、產品組合日益複雜以及消費需求快速變化的壓力,而此概念希望在 永續包裝、包裝設計與供應鏈彈性 之間取得平衡。 目前 Mondi 正與客戶及合作夥伴評估更廣泛的商業化應用,預計可延伸至 寵物食品、家居與個人護理產品,以及更多電商包裝應用。 此次獲得德國包裝獎永續類別肯定,也顯示雷射標記技術除了是一種新的印刷技術應用方向,更可能成為未來電商包裝在 可回收設計、供應鏈效率與個人化生產 之間的重要整合方案。   內容來源: https://cpmirror.com/
國際紙業 2026 第二季轉虧:北美包裝獲利下滑、EMEA 虧損擴大,全年 EBITDA 目標維持 32 至 34 億美元
紙張材料
2026-08-03

國際紙業 2026 第二季轉虧:北美包裝獲利下滑、EMEA 虧損擴大,全年 EBITDA 目標維持 32 至 34 億美元

該公司公佈的持續經營業務虧損為1,200萬美元。圖片來源:Yuriy Golub / Shutterstock.com。   全球紙業與瓦楞包裝龍頭 國際紙業(International Paper) 公布 2026 年第二季財報,持續營運由去年同期獲利 7,500 萬美元 轉為虧損 1,200 萬美元 ,顯示全球包裝市場在需求復甦不均與成本壓力升高下,仍面臨挑戰。 本季營收為 60 億美元 ,低於去年同期的 61.4 億美元 。調整後 EBITDA(息稅折舊攤銷前盈餘)為 5.87 億美元 ,較去年同期減少 12.3% ;不過營運現金流仍成長 10% 至 5.26 億美元 ,反映公司在現金管理與營運效率方面仍具一定韌性。 此外,公司本季認列 4,200 萬美元 稅後特殊項目費用,高於去年同期的 2,300 萬美元 。   北美包裝業務獲利季減 17% 在 Packaging Solutions North America(北美包裝解決方案) 事業部,第二季營業利益為 2.04 億美元 ,較第一季的 2.48 億美元 下滑 17% 。 國際紙業表示,銷售表現其實受到幾項正面因素支撐,包括: 產品售價提高 出貨量增加 產品組合改善 出口銷售減少帶來較佳獲利結構 出貨量成長則來自北美內需業務持續擴張、季節性需求增加,以及本季多出一天的出貨天數。 然而,即使營收結構改善,獲利仍受到成本與營運因素影響,顯示北美包裝市場雖然需求相對穩定,但獲利能力仍面臨壓力。   EMEA 市場需求疲弱,虧損進一步擴大 相較於北美市場, Packaging Solutions EMEA(歐洲、中東與非洲包裝解決方案) 的表現更為疲弱。 該事業部第二季營業虧損擴大至 8,000 萬美元 ,高於第一季的 5,100 萬美元 。 公司指出,雖然紙張售價有所提高,但市場需求疲弱導致銷售量下降,無法抵消價格上漲帶來的效益。國際紙業認為,EMEA 市場目前仍受到: 地緣政治不確定性 消費者信心疲弱 工業需求放緩 等因素影響。 此外,本季計畫性停機維修成本增加,加上年度薪資調整導致銷售與行政費用上升,也進一步擴大虧損。   持續推動產能與包裝布局調整 除了財務表現外,國際紙業本季也執行多項策略性布局,包括: Riverdale 紙機轉型計畫 收購華盛頓州 Longview 的 NORPAC 紙廠 收購德拉瓦州 Dover 的 Delmarva 瓦楞包裝工廠 這些動作顯示公司仍持續調整北美紙漿、紙張與瓦楞包裝產能配置,強化本土包裝供應鏈與瓦楞紙箱市場布局。   第三季展望:全年 EBITDA 目標維持 32 至 34 億美元 展望第三季,國際紙業預估持續營運調整後 EBITDA 將落在 7.8 億至 8.3 億美元 之間,其中已包含阿拉巴馬州 Pine Hill 紙廠暫時停機帶來約 8,500 萬美元 的負面影響。 儘管第二季轉虧,公司仍維持 2026 全年調整後 EBITDA 目標為 32 億至 34 億美元 。 國際紙業董事長兼執行長 Andy Silvernail 表示,公司下半年將持續聚焦: 強化營運執行紀律 提升工廠可靠度與生產效率 因應原物料與投入成本上升 推動商業成長與成本改善計畫   全球紙包裝市場仍處於調整期 整體而言,國際紙業最新財報反映出全球紙包裝產業目前呈現明顯的區域分化。北美市場仍受惠於內需與瓦楞包裝需求支撐,但獲利能力受到成本壓力侵蝕;EMEA 市場則仍處於需求疲弱與不確定性較高的調整階段。   內容來源: https://www.packaging-gateway.com/
漿紙價訊息:國際漿價低檔盤整、供需分化加劇
紙張材料
2026-08-03

漿紙價訊息:國際漿價低檔盤整、供需分化加劇

時間:2026年8月01日 來源:網上資訊整理     綜合網上市場報導,亞洲漿紙市場正呈現明顯的供需分化現象。紙漿市場方面,針葉漿(NBSK)因供應過剩而持續承壓,闊葉漿(BHK)則在供應收緊與未來新增產能預期之間反覆拉鋸;回收紙市場則在前期大幅上漲後開始出現修正跡象。市場焦點期待第四季旺季的NBKP轉點及APP印尼OKI廠的BHK新增產能的潛在影響。     截止今年7月,全球NBSK產能已停產約40萬噸,但仍未能讓市場價格止跌反彈,目前仍供過於求。NBSK價格與BHK、NUKP每噸價差已縮小至60美元及30美元,這比起過去的150美元差價明顯的市場分化加劇。     7月智利Arauco公司計劃每噸NBKP上調20美元、NUKP上調10美元,但未成功,BHK則下調每噸約20美元後帶動部分採購增加,但交易量仍處清淡。市場普遍預期第四季需求將逐步回升,因此部分紙廠維持低庫存策略等待後續補庫機會。關注點在APP集團的OKI廠,其增加兩條年產140萬噸BHK產線,預計第四季或2027年初正式投產,將對亞洲BHK市場構成重大供應壓力。     據中國卓創資訊報導,7月底中國NBSK現貨價每噸約4884人民幣(約627美元),較6月底高約120人民幣(約15美元),BHK現貨價每噸約4360人民幣(約560美元),這都已接近國際報價,顯示漿價現已處低檔盤整中。而中國廢紙價連續上漲後出現回跌,主要是下游再生箱板紙需求開始轉弱,而國際OCC廢紙價在7月底也都開始回跌。     分析中國7月現貨紙價,工業用紙較6月漲約2.3%,白紙板漲約1.2%,但白卡、文化用紙與生活用紙價格都持平,唯以前7月的漿紙價波動分析,NBSK現貨價跌約12.43%、BHK跌約5.79%,廢紙漲約20%,公益用紙漲約8%,白紙板平盤,白卡跌約4.8%,文化用紙跌約4.5%,生活用紙跌約4.7%。 圖說:2025年8月至2026年7約中國NBSK與BHK價格波動圖 來源: https://woodpulp.100ppi.com/
紙商的未來:還能靠買賣賺錢嗎?
紙張材料
2026-07-23

紙商的未來:還能靠買賣賺錢嗎?

 受到數位科技與市場環境衝擊,全球造紙業面臨有三個轉折,首先是文化用紙年年持續衰退(年減約4%)、生活用紙(年增約2.2%)及包裝用紙(年增約3.1%)是成長的核心,其次是ESG、循環經濟及淨零碳排是產業關鍵的競爭力,最後則是地緣政治問題(海運費波動及斷鏈危機),讓全球造紙業供應鏈區域化。       比較2021至2025年經濟部產銷統計資料,台灣造紙業產量5年減約18.2%,其中文化用紙減約12.4%、紙板減約19.9%、生活用紙減約6.0%;就產值分析,造紙業減約25.1%、紙加工業減約13.7%,印刷業則增加1.6%,這顯示紙相關行業都是艱困行業,印刷行業的服務範圍已擴大,是銷售值還能持平的主因。       2025年台灣紙及紙消費量約381.9萬噸,人年均消費量(Per Capita)約163.9公斤,較2004年的518.6萬噸消費量減少約26.4%,比較2024年,消費量也減約4.95%。但台灣2025年經濟增長率增約8.68%,這說明台灣產業結構已被改變,出版業衰退、輕工業出走中國,紙消費量當然減少。另台灣紙業的競爭力也大不如前,2025年進口紙佔台灣消費量的36.5%,來自中國佔約35.8%,尤其進口文化用紙佔台灣市場的77.4%。       全球造紙企業都加速轉型,由紙業成為可再生材料公司,以取代石化材料滿足減塑要求;投資新材料與新能源業務,建立生物煉製廠(Biorefinery),生產生質燃料、生化材料及高端特種材料;把紙品製造思維轉型為包裝解決方案,尤其是高附加價值包裝;最重要的是ESG轉型,追求低碳製造、循環材料與碳管理機制,這包括熱能回收、生質能源、能耗與碳排管理。       那紙商的未來呢?紙品市場資訊越來越透明、紙廠與品牌客戶的直接交易越來越多、包裝設計、功能、客製化解決方案、供應鏈整合,成為紙業競爭的核心,而低碳與循環成為交易的關鍵,面對這些問題,紙商僅靠價差的買賣方式賺錢,這將會失去價值,要思考該如何適應、轉型、再定義自己的價值。       因此,紙商不要當紙品的搬運者,要成為資訊與責任的轉接點、扮演價值的整合者及解決方案提供者;紙商也必須強化供應能力,包括快速交貨、小量多樣庫存管理、跨區服務域調度能力,甚至透過數位系統提供即時訂單與庫存資訊;紙商更要切入永續領域,協助品牌客戶導入綠色材料、解釋環保認證、甚至提供低碳解決方案。     如何在材料供應鏈中找到「不可取代的位置」,紙商未來才會有前途。欣聞台北市紙商業同業公會八十週年,謹以此文祝賀貴會生日快樂。                                                                    設計印象發行人 黃義盛
2026全球紙漿市場大變局: 供給重組與需求重塑
紙張材料
2026-07-21

2026全球紙漿市場大變局: 供給重組與需求重塑

 Fastmarkets於2026年3月發布的《Global Pulp Market 2026》指出,2026年全球紙漿市場將是一個充滿轉折與重組的年度。市場焦點不再只是需求復甦,而是供應鏈、原料來源、產能配置與地緣政治風險共同決定產業走向。 報告認為,造紙產業已連續三年面臨獲利能力下滑,且此次低迷並非傳統景氣循環,而是結構性供需失衡所致。中國、亞洲及歐洲均存在不同程度的產能過剩問題,造成紙與紙板市場競爭激烈,進一步壓抑市場紙漿需求與獲利空間。 2026年最大的市場變數來自印尼政府撤銷22個紙漿林地經營許可。此舉直接影響紙漿木材供應,對全球闊葉漿(BHK)市場形成重大衝擊。APRIL已宣布第一季減產約15萬噸BHK,而APP原訂於2026年中投產的OKI II年產140萬噸BHK新產能也延後至年底甚至2027年初。供應減少與新產能延遲,使全球闊葉漿市場短期內出現供給收縮。 在庫存方面,闊葉漿與針葉漿出現明顯分化。2025年第四季以來,由於中國進口需求強勁,BHK生產商成功去化庫存,庫存水位已降至平衡點以下,顯示供應偏緊。相反地,漂白針葉漿(BSK)庫存持續增加,反映市場需求放緩且產能退出不足,形成供應過剩壓力。 中國仍是全球紙漿市場最重要的需求引擎。報告指出,2025年中國紙漿進口量成長7.1%,增加185萬噸,顯示即使中國持續發展自製漿產能,對原生纖維的需求仍在穩定增加。從品項來看,BHK進口量增加136萬噸,年增率達9%,幾乎全部增量來自南美洲供應商。另一方面,美國對中國的BHK出口則大幅下降74%。 針葉漿市場也出現區域重組。中國自西歐進口BSK增加22%,但自美國進口則減少34%,反映中美貿易環境變化及中國市場逐步尋找替代供應來源。 終端需求方面,中國市場表現不一。文化用紙受到商業印刷疲弱及庫存調整影響,需求相對平淡;象牙紙板受到新增產能壓力,價格競爭激烈;生活用紙則受惠於春節備貨及出口需求增加,價格與開工率均有提升。整體而言,生活用紙是目前需求相對穩定的紙種之一。 價格展望方面,Fastmarkets認為2026年將呈現「脆弱且不均衡的復甦」。由於印尼供應受限、木片價格上漲及能源成本增加,市場價格底部獲得支撐,但下半年需求仍面臨挑戰。報告預估2026年漂白桉木漿(BEK)平均價格約每噸600美元,而中國市場NBSK平均價格約每噸705美元。 值得注意的是,報告預期NBSK與BEK之間的價差將縮小。主要原因在於針葉漿市場供應過剩,需要更多高成本產能退出市場,而闊葉漿則因供應受限與成本提高獲得支撐。 對未來發展,Fastmarkets提出兩種可能情境。樂觀情境下,印尼木材供應受限持續存在,能源成本維持高檔,而地緣政治風險逐漸緩解,有助於市場信心恢復並推動價格延續至2027年。悲觀情境則是中國紙板與紙張產能過剩持續惡化,需求無法改善,紙漿價格再度跌向現金成本線,迫使更多紙漿廠永久關閉。 總結而言,2026年全球紙漿市場已從傳統景氣循環轉向結構性重整階段。印尼供應衝擊、中國需求變化、全球產能調整及地緣政治風險,將共同決定未來兩年的市場走勢。對造紙企業與紙商而言,如何管理原料風險、掌握供應來源並維持利潤率,將比單純預測需求成長更重要。 (本篇原文來自Fastmarkers 2026年3月出版的Global Pulp Market 2026: A Year of Transformation報告摘要)
漿紙價訊息: 供給收縮與需求分化,全球漿紙市場的新平衡
紙張材料
2026-07-21

漿紙價訊息: 供給收縮與需求分化,全球漿紙市場的新平衡

時間:2026年7月20日 來源:網上資訊整理     綜合網上市場報導,進入7月,國際漿價持續分化,北美NBSK價格疲軟,供應過剩,但BHK 與絨毛漿因供應緊縮而走強,加拿大Canfor Northwood漿廠永久停產的消息推動中國BSK期貨價上漲124元/噸,但智利Arauco 6月對中國BSK報價下調10美元/噸,海外主流漿廠主動讓利去庫,闊葉漿明星最新調整下調20美元/噸至590美元/噸。由於市場供需的變化,NBSK與BHK的價格,由2025年的每噸150美元價差,調整至55美元,NBSK價格成為近幾年的新低點。     據卓創資訊報導,7/20日中國NBSK現價每噸約4,915人民幣(約627美元),較6/30日漲約153人民幣(約20美元),BHK每噸約4,366人民幣,較6/30降約50人民幣(約6.5美元);顯示中國買家認同NBSK價已趨低點,而國際漿廠以減產緩和庫存壓力,但國際未漂漿及絨毛漿價格仍趨堅挺,這也造成北美新聞紙與包裝紙的價格上調。     回收紙市場呈現美國OCC反彈、中國OCC漲幅放緩、印尼價格高企、印度需求疲弱的分化格局,比較6月價格,中國回收紙與工業用紙均上調約2.5%,白紙板則上調約1.2%(50人民幣),但文化用紙與生活用紙價格仍持平。     總結2026年7月亞洲紙漿與回收紙市場呈現「美國OCC反彈、中國OCC 漲幅放緩、印尼價格高企、印度需求疲弱」的分化格局。紙漿市場則因北美供應調整與尤加利漿供應緊縮而出現結構性分化。短期內,能源、物流與政策因素將持續影響價格走勢;長期則需關注中國消費回暖、印尼港口疏通與北美供應變化。 圖1:2025-2026年中國針葉漿現貨價月波動圖 來源: https://www.100ppi.com/vane/detail-1053.html  
2026年中國紙漿期貨半年報(2026年1-6月)
紙張材料
2026-07-21

2026年中國紙漿期貨半年報(2026年1-6月)

本報告由中國國元期貨發布的《紙漿期貨半年報》摘要,預測2026年下半年全球紙漿市場仍將維持「供給寬鬆、需求偏弱」的基本格局,市場不具備趨勢性上漲條件。雖然第四季可望因旺季效應與海外檢修減量帶來階段性反彈,但整體而言仍屬估值修復,而非新一輪景氣循環的開始。     2026年上半年紙漿期貨整體呈現震盪下跌走勢,價格中樞較2025年明顯下移。年初市場曾期待海外漿廠檢修、節後補庫以及降息預期能支撐行情,但實際上供給增幅遠超需求改善。海外漿廠維持高發運量、中國進口量增加以及國內自製漿產能快速釋放,共同形成供應過剩局面,使價格長期承壓。     報告認為,當前市場最大的特徵是針葉漿(NBSK)與闊葉漿(BHK)表現明顯分化。由於文化紙需求持續疲弱,針葉漿需求受到嚴重衝擊,而闊葉漿則受惠於生活用紙與包裝用紙需求支撐,以及紙廠提高闊葉漿摻配比例的影響,展現較佳韌性。 2026年上半年針闊漿價差由每噸750元(約110美元)一路收斂至270元(40美元)左右,顯示闊葉漿相對抗跌。     截至6月底,中國市場針葉漿價格較年初下跌約880元/噸(約125美元),而闊葉漿僅下跌約250元/噸(35美元)。報告指出,未來幾年闊葉漿仍將透過替代效應維持競爭力,而針葉漿則面臨國產漿擴產與文化紙需求下滑的雙重壓力。     供給方面,2026年海外漿廠檢修雖然較往年增加,但實際減量效果有限。由於全球主要漿廠對中國市場仍保持高出貨量,使得檢修帶來的供應緊縮被大量出口所抵消。2026年1至5月中國紙漿進口量較去年同期增加31萬噸,說明供應仍然充裕。     更大的壓力來自中國本土產能。報告顯示,2026年上半年中國紙漿周產量已由年初的55.88萬噸提高至58.46萬噸,年增幅接近20%,且下半年仍有新的闊葉漿產線陸續投產。這些新增產能將持續對市場形成壓力,即使海外供給略有收縮,也很難改變整體寬鬆局面。     需求端則呈現明顯分化。文化紙市場仍是最疲弱的一環,雙膠紙與銅版紙開工率持續下滑,出版印刷與教育市場需求不足,導致針葉漿消耗量減少。相反地,生活用紙需求相對穩定,開工率維持高位,成為支撐闊葉漿的重要力量。白卡紙雖有包裝需求支撐,但受到產能過剩影響,價格傳導能力有限,紙廠獲利依然承受壓力。     庫存則是另一個壓制市場的重要因素。截至6月底,紙漿期貨倉單已增至25.81萬噸,較年初增加近15萬噸;全國八大港口庫存則升至232.3萬噸,創近年高位。高庫存顯示現貨市場供應充裕,也使盤面缺乏上漲動能。即使第四季進口量減少,市場仍需較長時間消化既有庫存,因此反彈空間有限。     對於下半年展望,報告認為第三季仍將延續弱勢震盪格局。造紙業進入傳統淡季,港口庫存居高不下,國內新增產能持續釋放,而海外檢修影響尚未完全反映到到港量上,因此市場缺乏明顯利多支撐。     第四季則有機會出現階段性修復。隨著海外檢修效應逐步反映、教材印刷招標啟動、電商包裝備貨以及生活用紙需求增加,市場供需關係將略有改善,港口庫存有望開始下降,帶動價格回升。     然而,報告特別強調,本輪反彈不代表景氣反轉。新增產能、紙品產能過剩、高庫存與需求增長有限等問題仍未解決,因此紙漿價格即使在第四季回升,也難以形成長期上升趨勢。 核心結論     2026年下半年紙漿市場將呈現「三季偏弱、四季修復」格局。供給過剩仍是主導市場的核心因素,國產漿新增產能將持續壓抑價格;需求方面僅生活用紙與部分包裝紙表現較佳,文化紙需求依然疲弱。預計第四季受旺季需求與海外檢修影響,價格將出現階段性反彈,但難以扭轉整體供過於求的基本面,市場仍將維持區間震盪為主。 資料來源:中國國源期貨與2026年6月30日出版的報告摘要
印包產業新主流!紙板包裝崛起,成為永續包裝市場關鍵材料
包裝未來
2026-07-13

印包產業新主流!紙板包裝崛起,成為永續包裝市場關鍵材料

紙板(Paperboard)已悄然成為全球最成功的包裝材料之一,目前約占全球包裝市場三分之一,也是市場價值最高的包裝材料。從超市貨架、藥局到電商物流,紙板包裝已廣泛應用於日常生活,不僅保護商品,也協助品牌提升產品形象,同時回應市場對永續包裝的高度期待。 近年來,食品、醫療、美妝、消費品及電子商務等產業對摺疊紙盒(Folding Cartons)與紙纖維托盤(Fibre-based Trays)的需求持續增加,加上製造技術、回收系統及阻隔材料不斷進步,使紙板包裝能應用於更多領域,也讓其成為推動印包產業發展的重要力量。   紙板包裝突破傳統紙盒定位,應用持續擴大 如今的紙板包裝早已不只是紙盒,而是兼具結構強度、輕量化設計與優異印刷品質的高性能包裝材料,也是目前用途最廣泛的包裝材料之一。 其中,摺疊紙盒仍是最大的應用市場,廣泛使用於早餐穀片、冷凍食品、糖果、藥品、化妝品、電子產品及日用品等產品包裝。兼具高品質印刷效果與商品保護能力,使其成為品牌商與零售商的重要選擇。 另一方面,紙纖維托盤也成為近年成長最快速的應用之一。隨著零售業與食品業積極降低塑膠使用量,愈來愈多新鮮蔬果、即食餐盒、烘焙食品,以及部分肉品與家禽產品開始採用紙板包裝,在兼顧商品展示效果的同時,也符合減塑趨勢。 此外,紙板包裝在供應鏈中同樣展現優勢。由於重量較輕,可降低運輸成本與碳排放,同時仍具備足夠強度,可承受搬運、倉儲及物流配送需求。 電子商務快速成長,也進一步推升紙板包裝需求。電商業者需要兼顧商品保護與消費者開箱體驗,而紙板包裝正好滿足這兩項需求。   永續包裝需求升溫,材料創新持續推動市場轉型 環境議題已成為紙板包裝快速成長的重要推手。消費者期待品牌減少不必要的塑膠包裝,各國政府也持續推出政策,鼓勵企業採用可回收、可再生材料。 因此,越來越多消費品牌承諾提高纖維包裝材料的使用比例,而紙板因採用可再生木質纖維製成,加上許多國家已建立成熟的回收系統,使其成為推動永續包裝的重要選擇。使用後的紙盒可回收再製為新的紙製品,有助於支持循環經濟並降低廢棄物。 近年來,製造商也持續改善紙板材料本身的環保性能,例如透過輕量化設計減少材料用量,同時提升製程能源效率,降低生產碳排放。 其中,新一代阻隔塗層(Barrier Coating)的發展更是一大突破。傳統塑膠阻隔層往往降低回收效率,而新型與纖維材料相容的阻隔塗層,則能兼顧防潮、防油與阻氧性能,同時維持紙板包裝的可回收性。 這些技術創新,也讓紙板包裝逐漸取代部分塑膠包裝,拓展至更多過去難以應用的市場。   創新技術持續突破,印包產業迎向長期成長 紙板包裝能持續保持市場競爭力,不只是因為永續,更來自於持續不斷的技術創新。 數位印刷改變了品牌使用紙板包裝的方式,使企業能更有效率地進行小量生產、推出季節限定產品,並以較低成本完成客製化包裝。自動化加工設備則提升裁切、摺盒與黏盒效率,在維持品質的同時降低生產成本。 智慧包裝也持續帶來新的商業模式。透過QR Code與連網包裝技術,消費者只需使用手機即可取得產品資訊、使用說明、回收指引,甚至完成產品驗證,進一步提升品牌與消費者的互動體驗。 目前,研究人員也持續開發新一代纖維材料,希望讓紙板包裝能應用於冷藏、冷凍及高濕度等更具挑戰性的環境。雖然部分產品仍需要更高阻隔性能,但隨著材料科技持續進步,這些限制正逐步縮小。 在人口成長、消費需求提升、電子商務擴張,以及食品、醫療等產業持續發展的帶動下,紙板包裝市場仍具備長期成長潛力。對印包產業而言,兼具品牌展示、產品保護、成熟回收體系與持續創新的紙板包裝,預期未來仍將穩居全球包裝市場的重要地位,並持續引領永續包裝的發展方向。   內容來源: https://www.packaging-gateway.com/