印刷包裝展覽的轉型之路
經營管理
2026-10-12

印刷包裝展覽的轉型之路

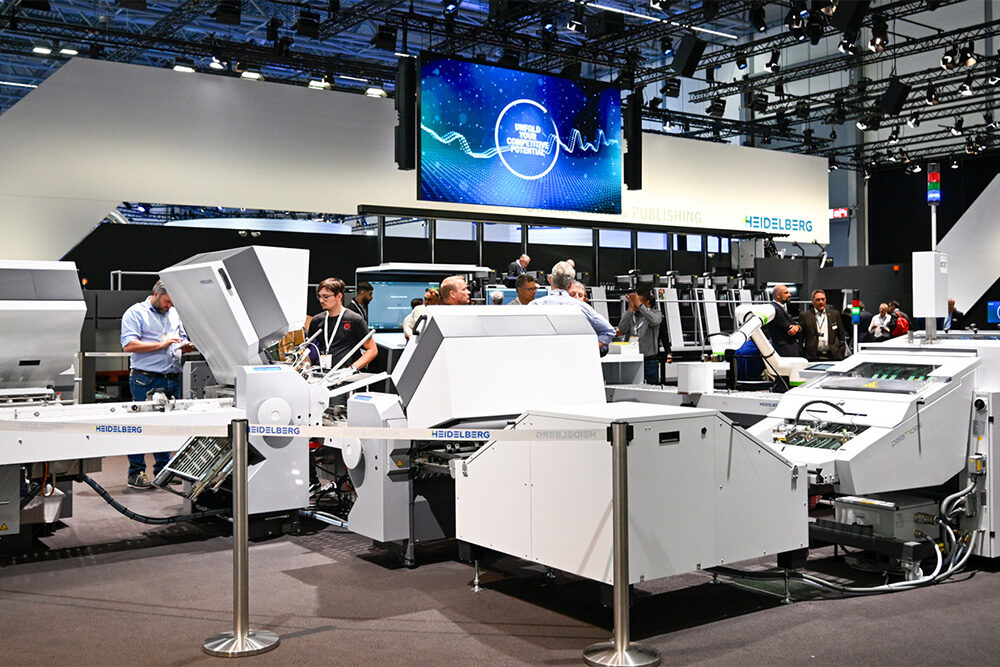
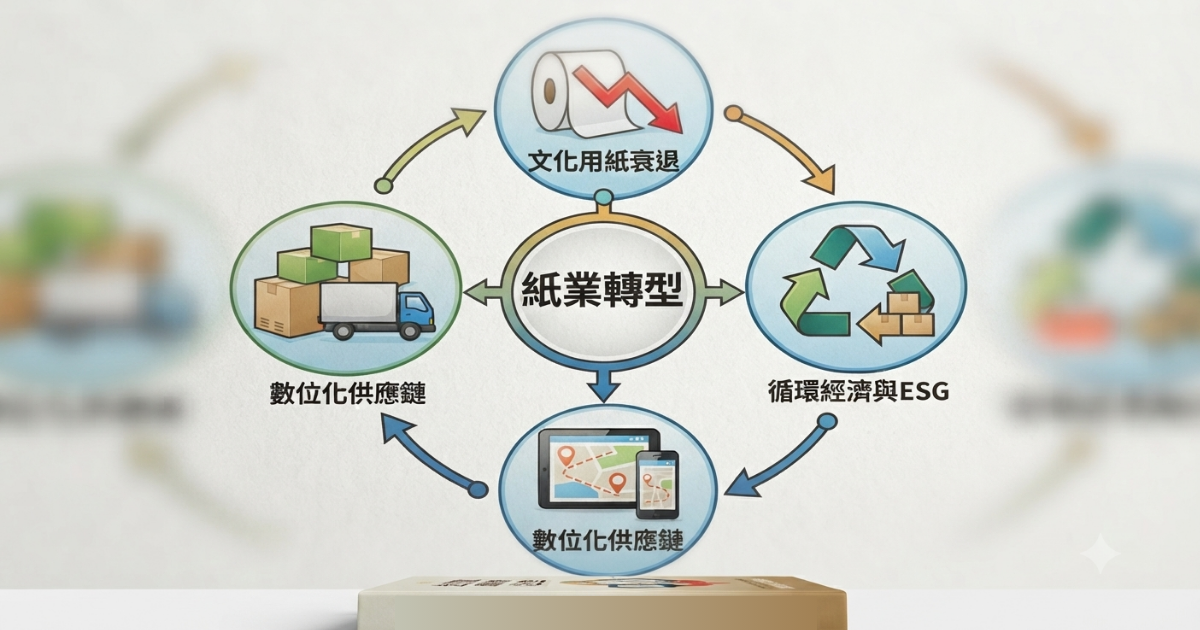
印刷與包裝展覽是產業發展的推進器,全球前五大展覽,如德國 drupa、interpack,中國 Sino-Pack、All in Print,日本 Tokyo Pack等,近年來都面臨訪客及展廠減少、成本高漲、技術資訊透明化及永續法規壓力,讓展覽必須重新思考定位,轉型是未來必經之路。 國際展覽的挑戰與轉型方向,已由展示設備轉向定義產業標準,配合研討會成為產業思想交流平台,如何吸引高階決策者比一般大眾更重要,從單一展覽轉向跨界整合,如提供完整供應鏈,從傳統展示轉向混合模式,結合線上直播與虛擬展館成為常態。 40年歷史的TIGAX是台灣最具規模的印刷機材展,30年前,曾經是亞洲第二大,但現在規模已成為地方性的展覽,鮮能吸引海外訪客及買主,加上重型設備廠都退出,台灣印刷包裝機材廠商受到大陸的競爭,參與展覽的家數也逐年降低,TIGAX如何轉型已是未來必要思考的議題。 然而1998年開展的TAIPEI PACK歷經幾次轉型,由包裝設備機材展轉型為匯聚「台北國際包裝工業展」、「台北國際食品展」、「台北食品加工機械展」、「臺灣生技製藥設備展」、「台灣國際飯店暨餐飲設備用品展」等五大專業展會,展覽規模一路狂飆。剛結束的TAIPEI PACK 2026共使用5,317個展位,吸引1,918家參展廠商,來自全球100多個國家及近4,500位國際專業買主,規模約為TIGAX的10倍。 如何透過展覽連結產業供應鏈,如何凸顯永續法規壓力(PPWR、CBAM、ESG等),來創新材料與新製程,如何洞察數位轉型與智慧製造來滿足市場環境的需求,而跨界科技融合,結合包裝產業的設備與技術、設計與製程,來擴大展覽的規模,將是展覽轉型值得思考的方向。 Printing and packaging exhibitions are engines of industry development. The world's top five exhibitions, such as drupa and interpack in Germany, Sino-Pack and All in Print in China, and Tokyo Pack in Japan, have all faced pressure in recent years from declining visitors and exhibitors, rising costs, increased transparency of technical information, and sustainability regulations. This necessitates a rethinking of their positioning, making transformation an inevitable path for the future. The challenges and transformation direction of international exhibitions have shifted from showcasing equipment to defining industry standards. They are becoming platforms for exchanging industry ideas through seminars. Attracting high-level decision-makers is more important than attracting the general visitors. The focus is shifting from single exhibitions to cross-industry integration, such as providing complete supply chain solutions. Traditional exhibitions are moving towards hybrid models, with online live streaming and virtual exhibition halls becoming the norm. TIGAX, with its 40-year history, is Taiwan's largest printing machinery exhibition. Thirty years ago, it was the second largest in Asia, but now it has become a local exhibition, rarely attracting overseas visitors and buyers. Furthermore, with heavy equipment manufacturers withdrawing, Taiwanese printing and packaging machinery manufacturers face competition from China, and the number of exhibitors has been declining over the years. How TIGAX can transform is a crucial issue for its future consideration. On the other hand, TAIPEI PACK, which began in 1998, has undergone several transformations, evolving from a packaging equipment and materials exhibition into a comprehensive event encompassing five major professional exhibitions: TAIPEI PACK, FOOD TAIPEI, FOODTECH TAIPEI, BIO/PHARMATECH TAIWAN, and TAIWAN HORECA. The exhibition's scale has skyrocketed, now ten times the size of TIGAX. In 2026, TAPEI PACK attracted 1,918 exhibitors across 5,317 booths and nearly 4,500 international professional buyers from over 100 countries. How to connect the industry supply chain through the exhibition, how to highlight the pressures of sustainability regulations (PPWR, CBAM, ESG, etc.) to innovate materials and new processes, and how to understand digital transformation and smart manufacturing to meet market demands—these are all directions worth considering for the transformation of the exhibitions. Cross-industry technological integration, combining packaging industry equipment and technology, design and processes, to expand the exhibition's scale are all directions worth considering.
『設計印象雜誌』
橫跨造紙、印刷、包裝、出版及設計等領域的專業媒體,兩個月發行一期紙本雜誌,網站不定期更新
印刷設備不只看規格!資料串接與生產系統成投資關鍵
經營管理
2026-10-06

印刷設備不只看規格!資料串接與生產系統成投資關鍵

買印刷設備,真正難判斷的往往不是型錄上的速度或自動化功能,而是設備放進既有產線後能不能順利運作。從MIS、DFE到前製、印刷及後加工,資料是否能一路串接,還涉及紙張、油墨與材料在實際生產條件下的表現。drupa指出,設備、軟體、材料與品牌需求正逐漸形成更緊密的生產生態系,也讓設備投資從單機比較轉向整體流程評估。   印刷設備從單機走向整合 如今,印刷廠與包裝企業已不再只購買單一印刷機或獨立軟體模組,而是尋求能與既有IT及生產系統銜接的自動化流程。工程、軟體與材料開發速度加快,開發週期縮短,系統整合程度也持續提高,B2B客戶則更精確評估新系統是否值得導入。 設備是否真正適合生產環境,也不能只靠PDF、網路研討會或線上Demo判斷。印刷與包裝涉及實際的物理與化學條件,例如指定紙張的網點擴大、高顏料濃度油墨在最高走紙速度下的流動,以及新型可回收材料的反應,都需要在實際條件下測試。尤其面對高額設備投資,買家更希望直接觀察設備運轉並與供應商討論需求。   數據串接成為生產關鍵 在許多印刷現場,單一設備可能已高度自動化,但彼此之間未必真正連接,資料流因此可能成為瓶頸。控制資料需要從管理資訊系統(MIS),經由數位前端(DFE)與前製流程,再傳送至印刷設備及後加工。這套流程涵蓋平版、柔版、工業噴墨,以及用於短版與彈性生產的碳粉式雷射印刷,真正能否順暢運作,仍要在整條生產鏈承受實際負載後才能確認。 drupa的GROW體驗區便聚焦端到端解決方案,讓供應商展示設備與系統如何融入整合式工作流程,並呈現AI在連續生產中的應用。買家可以直接觀察設備運轉,在機器運作時提出問題,確認設備如何回應自身需求。   品牌需求牽動設備開發 印刷與包裝設備的開發,也受到品牌商、包裝策略人員與創意代理商需求影響。品牌端會提出防偽加工、歐盟包裝與包裝廢棄物法規(PPWR)及數位產品護照等要求,例如防偽加工效果、PPWR如何落實,以及數位產品護照代碼應如何配置在包裝上。 drupa指出,全球最具價值的品牌中, 72%將drupa作為基準 。CREATE展區讓參展商直接接觸這些決策者,提早掌握品牌需求。當消費品企業與包裝概念、特殊油墨、B2B印刷媒體、高階後加工、POS展示及功能性標籤等專業供應商共同開發方案時,技術也可能成為提升品牌價值與拓展應用的工具。   法規與永續納入設備評估 產品護照與PPWR只是外部要求的一部分。歐盟生態設計規範(ESPR)與企業永續報告指令(CSRD)擴大的揭露要求,也促使企業持續調整流程。因此,設備採購除了硬體性能,也涉及流程專業能力與法規因應。 LEARN展區聚焦知識、標準、循環經濟與實務經驗,包括生產永續及印刷電子在智慧包裝上的應用。供應商可分享符合INGEDE要求的平版與網版印刷脫墨技術、自動色彩量測及營運永續管理系統,並透過與研究社群交流建立合作關係。 drupa 2024的參觀者資料也顯示, 78%專業觀眾負責投資或參與決策,57%帶著明確採購意向到場,80%來自海外,涵蓋超過170個國家,超過六成位於高階管理職位 。因此,展會不只是設備展示,也是設備商、材料商、軟體業者與品牌決策者直接交流的場域。   台灣設備採購可看整體流程 對台灣印刷廠而言,若要把這個觀點落到設備採購,首先可觀察的不是機台本身有多少自動化功能,而是它能不能接上現有的MIS、RIP/DFE與後加工流程。如果前端接單、排程與印前資料仍需人工轉檔,機台即使速度再快,也可能在前後段形成新的瓶頸。其次,設備測試最好直接使用實際生產會用到的紙材、油墨與檔案,確認色彩、走紙、速度與後續加工能否一起完成,而不是只看原廠展示的最佳條件。若業務涉及出口或品牌包裝,則可再確認設備是否能配合PPWR、數位產品護照等要求。換句話說,這類設備採購真正要比較的,是「整條流程能不能跑起來」,而不只是「這台機器有多快」。   內容來源: https://www.drupa.com/
印刷業數位轉型下,5項核心能力成為職場關鍵
科技探索
2026-09-21

印刷業數位轉型下,5項核心能力成為職場關鍵

現代印刷設備已不再只是靠人工調整機械參數,生產現場逐漸由演算法、自動化系統與資料流串聯。從品質檢測、短版生產到印前、後加工與資訊管理,印刷工作內容也隨之改變。drupa整理出5項核心能力,涵蓋人工判斷、快速排錯、系統與流程管理、策略性客戶服務,以及跨團隊協作,呈現印刷職務從單機操作走向整合管理的變化。   從機台操作走向人工監督 過去印刷操作員需要長時間透過人工檢查紙張與印刷品質,如今自動化攝影機與電腦視覺系統可以即時進行品質檢測,並快速標示套準偏移等問題。自動化並未完全取代現場人員,而是改變操作員的工作內容。 操作人員需要設定檢測條件與每次生產的容許範圍,當AI檢測系統發現異常時,仍需要由人員判斷問題。部分細微缺陷仍需要經驗判讀,工作重點也從單純執行機械操作,轉向理解數位輸入如何影響實際印刷材料與成品品質。   短版生產考驗快速排錯 大量且完全相同的印刷生產逐漸增加變化,市場對客製化包裝與行銷印刷的需求,使生產週期更緊湊,也讓前後工作可能經常不同。在這樣的環境下,快速理解現場狀況與解決問題的能力變得重要。 生產過程若遇到資料流損壞等問題,系統無法單純停下來等待處理。現場人員需要了解各個環節之間的關聯,重新安排工作流程並避開瓶頸。文章指出,面對時間壓力時保持冷靜、進行邏輯判斷,也是處理這類生產變化所需的能力。   印刷現場成為數位系統 現代印刷廠不再只是由各自獨立的機台組成,而是逐漸形成相互連接的IT網路。Web-to-Print平台、管理資訊系統(MIS)及後加工設備,可透過雲端整合與開放API持續交換資訊,生產管理也從機台操作介面延伸至中央數位儀表板。 因此,新進印刷從業人員除了基本操作能力,也需要具備IT素養,了解資料如何在不同系統之間流動,以及檔案管理如何連結到生產路徑。文章也提到,JDF與JMF等通訊協定的運作方式,已成為理解數位印刷架構的一部分。   從技術執行轉向策略服務 印刷服務商的角色也逐漸從單純製造延伸至行銷服務。預測軟體可以在正式生產前分析平面設計的視覺效果,例如利用AI模型模擬觀看者的視線分布,產生視覺注意力熱區。 這類工具讓印刷從業人員能以視覺資料協助客戶調整設計。如果標誌被複雜的圖像干擾,或重要元素位於較不容易注意的位置,系統可以在印前階段提出相關資訊,後續也可能搭配觸感上光或燙箔等加工方式強化視覺焦點。客戶溝通因此不只涉及紙張與印刷價格,也延伸到行銷效果與加工所帶來的觸覺體驗。   跨團隊協作成為基本能力 現代印刷專案往往需要不同專業共同完成。文章以高度客製化的活動報紙為例,外部固定版面可以採用平版印刷,內頁個人化內容則使用高速數位印刷設備,這種混合生產方式需要不同環節之間精確協調。 傳統線性的供應鏈也逐漸轉向協作網絡,創意代理商、軟體開發商、印刷服務商與後加工業者需要從專案初期共同合作。因此,溝通與共同創作不再只是額外的軟實力,而成為現代印刷工作中的基本能力。   文章認為,進入現代印刷產業所需的能力,已從單純的機械操作延伸至數位系統、資料分析、問題解決與跨團隊協作。自動化設備承擔更多重複性工作後,人員需要理解設備、資料與流程之間的關係。 對印刷業人才培育而言,這5項能力可作為觀察工作內容變化的參考,包括品質檢測中的人工判斷、短版生產的快速排錯、數位流程管理、以資料支援客戶的策略服務,以及跨專業協作。文章最後指出,持續學習與適應變化,是面對這類工作轉型的重要基礎。   內容來源: https://www.drupa.com/
二手紙箱省成本?瓦楞紙箱漲價帶動再利用市場
永續發展
2026-08-31

二手紙箱省成本?瓦楞紙箱漲價帶動再利用市場

  對台灣的電商、品牌商與印刷包裝業者來說,紙箱通常不是最昂貴的成本項目,卻是每天都會持續發生的支出。當瓦楞紙、運輸與人工成本上升,單一紙箱增加幾元,看似不多,但大量出貨後就會直接反映在物流成本上。北美近期出現的新趨勢,是企業開始重新評估「每次都買新紙箱」是否必要,二手紙箱再利用也因此逐漸成為降低包裝成本的選項。不過,這並不是把回收紙箱直接再拿來使用,而是一門高度依賴供需媒合、物流距離與品質管理的生意。   紙箱價格上漲,二手瓦楞紙箱成為降低包裝成本的新選項 近幾個月,北美貨櫃板紙價格出現明顯上漲。 今年 7 月底,Packaging Corporation of America 宣布每噸調漲 140 美元,幅度高於一般市場常見的調價水準。International Paper 與 Smurfit Westrock 等紙業公司隨後也陸續調整價格。 新紙箱成本上升後,二手瓦楞紙箱市場開始受到更多企業關注。 Used Cardboard Boxes 執行長 Marty Metro 認為,當企業開始重新檢視包裝成本時,許多紙箱其實不一定需要全新製作。 尤其是以下情境: 商品運送至自家門市 配送至物流中心 供應商與合作企業之間的固定運輸 不需要品牌印刷與外觀展示的 B2B 物流 在這些使用情境下,企業真正需要的是一個符合尺寸與強度要求的紙箱,而不是全新的品牌包裝。 這也讓「紙箱價格上漲如何省成本」開始成為企業供應鏈管理的新問題。   二手紙箱可以省多少?部分企業成本最高降低 40% 北美二手紙箱業者 Rebox 表示,部分客戶使用二手紙箱後,成本最高可比購買新紙箱降低約 40%。 對折扣零售商、物流業者與大量使用紙箱的企業來說,這項差異尤其明顯。 這類企業通常面臨兩個問題: 商品利潤有限 包裝與物流成本持續增加 因此,只要紙箱不涉及品牌展示、食品直接接觸或特殊衛生要求,企業就可能重新評估是否有必要全面使用新品。 但二手紙箱的成本優勢並非固定。 Metro 指出,如果紙箱供應端與使用端位於同一地區,成本可能比新紙箱低超過 50%。 反過來說,如果紙箱必須跨區運輸,節省的成本很可能被物流費吃掉。 這也是二手紙箱市場與一般回收紙箱最大的不同。 不是所有回收紙箱都適合再利用,而是必須找到尺寸、數量、地點與使用需求都能對應的客戶。   紙箱重複使用怎麼做?封閉式循環包裝模式成為關鍵 目前較具可行性的模式,是所謂的「封閉式循環」。 以 Used Cardboard Boxes 為例,業者會向企業收購使用過的紙箱,進行: 檢查 分類 整理 品質控管 之後再將符合條件的紙箱,提供給同一企業體系中的供應商或合作夥伴使用。 例如,一家企業收到供應商送來的大量紙箱後,這些紙箱不直接進入回收系統,而是經過整理後,再回到原本的供應鏈中。 這種模式最大的優勢,是供給與需求相對穩定。 企業知道每個月大約會產生多少紙箱,也知道供應商需要多少物流包裝。 相較於在市場上四處尋找買家,封閉式循環可以降低供需媒合的不確定性。 Rebox 也採取類似概念,透過固定供應端與固定需求端建立長期合作關係。   二手瓦楞紙箱再利用,最大的問題不是紙箱來源 二手紙箱市場看似簡單,實際上最大的挑戰並不是「有沒有紙箱」,而是能不能找到適合的使用端。 紙箱規格非常多。 長、寬、高只要不同,就可能無法使用。 例如,客戶倉庫的輸送設備只能容納特定高度的紙箱,即使二手紙箱免費提供,只要尺寸超過設備限制,就沒有使用價值。 因此,二手紙箱業者必須先解決幾個問題: 紙箱尺寸是否符合需求 紙箱數量是否足夠 使用頻率是否穩定 供應端與買方距離是否接近 紙箱強度是否仍符合物流需求 是否存在污染或品質風險 Metro 的原則相當直接: 沒有穩定使用出口,就不會大量收購紙箱。 這也是為什麼二手紙箱市場至今仍屬於小眾產業。 它不是單純的「收紙箱、賣紙箱」,而是一套供應鏈管理與物流媒合系統。   網購包裝如何省成本?大型電商仍不容易全面採用 二手紙箱雖然有成本優勢,但大型電商目前仍不是最容易導入的市場。 原因包括: 紙箱規格過於複雜 大型電商每天處理大量不同商品,紙箱尺寸差異很大。 要建立完整的分類、回收與再配送系統,管理成本相當高。 電商開始使用輕量化包裝 部分大型電商逐漸增加郵寄袋等輕量化包裝的使用。 對尺寸固定、重量較輕的商品來說,郵寄袋可能比瓦楞紙箱更節省材料與物流空間。 物流成本可能抵銷紙箱價格差異 二手紙箱需要經過: 回收 → 分類 → 檢查 → 整理 → 再運輸 每增加一個物流環節,就增加一筆成本。 因此,二手紙箱並不適合所有電商。 反而是固定供應鏈、固定物流路線與固定紙箱規格的企業,更容易建立可行的再利用模式。   循環包裝不只是環保,企業開始重新計算每次使用成本 15 年前,企業選擇二手紙箱,主要是為了省錢。 現在,永續目標也逐漸成為推動市場的原因之一。 隨著企業 ESG 管理、包裝減量與延伸生產者責任制度逐步擴大,企業開始重新檢視一次性包裝的使用方式。 但二手紙箱的真正商業價值,不只是「環保」。 Metro 認為,企業不應只看一個紙箱的單價,而應該重新計算: 每一次使用所需要付出的成本。 如果一個紙箱可以在合適的供應鏈中再次使用,就有機會降低: 新紙箱採購成本 包裝材料使用量 廢棄物處理量 不過,前提仍然是物流距離不能太遠。 否則,多一次回收與運輸,可能反而增加碳排放與成本。   台灣紙箱再利用市場,哪些企業比較有機會導入? 從台灣市場來看,直接複製北美的二手紙箱經銷模式並不容易。 台灣市場的地理範圍較小,這確實有利於縮短運輸距離,但同時也有幾項現實問題。 首先是人工分類成本。 二手紙箱需要人工或設備進行檢查、分類與整理。如果紙箱規格太分散,處理成本可能很快超過新紙箱的價格差。 其次是企業對紙箱外觀的要求。 台灣許多品牌與電商仍將外箱視為品牌接觸點。尤其 D2C 品牌、精品、食品與禮盒市場,直接使用印有其他企業資訊的二手紙箱並不實際。 因此,台灣較有機會導入的場景可能包括: B2B 工業物流 工廠與供應商之間的固定配送 倉儲內部搬運 非品牌展示型外箱 固定尺寸的大型物流箱 同一企業集團內的封閉式供應鏈 換句話說,台灣市場更值得發展的,可能不是一般消費市場的「二手網購紙箱」,而是企業之間的 紙箱循環物流系統 。   紙箱再利用能不能省錢,關鍵在供應鏈 北美二手紙箱市場反映的,不只是紙箱漲價,而是企業開始重新檢查一次性包裝的成本結構。對台灣印刷與包裝產業而言,紙箱重複使用不太可能全面取代新紙箱,但在固定規格、固定物流路線與封閉式供應鏈中,確實有發展空間。 對印刷廠、包裝廠與品牌商來說,下一步不妨先盤點自家供應鏈中哪些紙箱會固定、大量且重複出現。如果能先建立尺寸標準化與回收分類機制,再評估物流距離與人工成本,紙箱再利用才有可能真正從環保概念,變成降低包裝成本的商業模式。   內容來源: https://www.packagingdive.com/
成本上升與消費者行為改變下,品牌如何重新思考包裝策略
包裝未來
2026-08-24

成本上升與消費者行為改變下,品牌如何重新思考包裝策略

消費者行為洞察:消費者比以往更加關注市場 如果說過去幾年是由經濟疲勞所主導,如今則可以說是進入了「經濟警覺」時代。 研究發現,超過 90% 的 Z 世代與 X 世代消費者表示,他們密切關注經濟、政治與全球事件,這些洞察都應該納入品牌的 包裝策略 考量。 更重要的是,他們也密切關注自身家庭財務。日益增加的食品支出、日常生活成本,以及對通膨的擔憂,已成為消費者經常討論的議題。 消費者普遍將食品與家庭用品價格上漲視為最大的問題之一。四分之三的消費者預期未來一年食品雜貨價格仍會持續上漲,而這項預期本身就已經開始影響購買決策。 因此,現在的消費者: 更加重視價格 對既有品牌的忠誠度降低 更常質疑高價產品是否值得 更重視成分、來源、永續性與原產地等資訊的透明度 如今的 消費者行為 ,比幾年前更加審慎且有意識。   消費者行為洞察:消費並未崩跌,而是重新分配 消費者信心仍處於歷史低點,但消費行為仍然持續。 消費者並非完全停止消費,而是重新分配支出的方式與項目。他們更加精打細算,更仔細評估產品價值,也會在不同類別之間做出有意識的取捨。 不同世代之間持續出現幾項共同趨勢: 消費者轉向價格較低的品牌 ,尤其是在日用品等商品類別,同時更加積極使用促銷、優惠券與會員優惠。 高性價比零售通路持續擴大市占率 ,涵蓋各收入階層,包括批發會員店、平價商店、折扣連鎖店與自有品牌。 小型享受仍具有相當韌性。 Z 世代與千禧世代即使在其他方面縮減支出,仍願意透過高級咖啡、個人護理用品等負擔得起的產品犒賞自己。 大型非必要消費更容易被延後 ,直到消費者對財務狀況更有信心,例如家具、旅遊與居家改善。 副業、會員計畫、獎勵與現金回饋平台已成為家庭管理成本的常見工具。 目前近五分之二的消費者透過主要工作以外的收入來源增加收入,約一半的消費者則積極使用獎勵或現金回饋計畫。 消費者並沒有停止消費,而是變得更加策略性。   消費者行為洞察:經濟不確定性成為新常態 無論是通膨、消費信心變化、供應鏈中斷、法規改變,或更廣泛的經濟不確定性,市場波動都已成為企業經營環境的一部分。 消費者正在快速適應。他們重新調整優先順序、尋找更高的產品價值、選擇折扣通路,只要認為其他品牌能提供更好的價格與價值,也願意隨時轉換品牌。 對 CPG 企業而言,這並不是暫時性的調整,而是長期的消費行為轉變。 能夠理解這些新的決策模式,並據此調整策略的品牌,將更有機會在消費者期待持續改變的情況下維持市場占有率。   品牌下一步:重新思考包裝策略 根據研究結果,以及與產業合作夥伴的交流,可以歸納出幾項重要方向。 包裝策略一:以清楚、價值與信任為設計核心 包裝只有幾秒鐘的時間向消費者傳達產品價值。如果消費者無法立即理解產品為何值得購買,很可能就會選擇其他產品。因此,包裝設計必須清楚傳達產品價值。 包裝策略二:創造負擔得起的愉悅感 小型享受持續優於大型非必要消費。季節限定商品、優惠組合、限量產品,以及以探索與體驗為導向的商品,都能在較緊縮的預算下提供消費者情緒上的滿足。 包裝策略三:將法規符合性視為競爭優勢 全球法規要求持續變化。企業若能主動調整 包裝與標籤 ,不僅能強化消費者對品牌的信任,也能提升營運效率。 包裝策略四:從成本與碳排角度重新檢視材料 持續的成本壓力、供應商經濟環境變化與永續目標,使現在成為重新檢視 包裝材料 、輕量化方案、包裝重新設計,以及整體供應鏈效率的好時機。   讓包裝策略與消費者行為同步 消費市場並沒有走弱,而是在轉變。 人們仍然持續消費,只是消費方式不同了。他們掌握更多資訊、做決策更加謹慎,也比以往更願意比較不同品牌。每一次購買,都反映出消費者對價值、信任、品質與價格的綜合評估。 在這樣的環境下, 包裝已不再只是生產成本,而是影響購買決策、強化品牌價值並建立消費者信心的策略工具。 問題並不是消費者期待是否會持續改變,而是品牌能否足夠快速地跟上,回應當今消費者的需求:重視價值、掌握資訊,並且當品牌無法提供足夠理由時,越來越願意轉換品牌。   內容來源: https://www.packagingdigest.com/
Apple、Samsung等消費電子品牌如何減少原生塑膠?再生包裝材料推動永續轉型
永續發展
2026-08-17

Apple、Samsung等消費電子品牌如何減少原生塑膠?再生包裝材料推動永續轉型

  隨著消費者持續追求更新、更小、更快的消費電子產品,各大品牌長期大量使用熱成型托盤、泡棉內襯、蛤殼包裝與吸塑包裝等精密防護包裝,以保護脆弱的產品與敏感零組件。不過,現在這些品牌開始重新檢視對塑膠包裝的依賴,並積極尋找更具環境效益的替代方案。 整體而言,消費電子企業正從多個方向改善環境表現,包括提高再生塑膠、鋁及其他材料的使用比例,同時透過產品設計提升維修性與使用壽命。此外,各品牌也持續擴大產品回收與回收再利用計畫,並透過再生能源與循環供應鏈降低製造過程中的碳排放。 在更嚴格的EPR(生產者延伸責任)要求下,紙質基材與PCR(消費後回收材料)等傳統塑膠替代方案持續增加。這也讓 包裝材料 成為消費電子品牌推動永續轉型的重要環節。從減少塑膠,到使用再生與可再生材料,企業正逐步將 永續包裝 納入產品與供應鏈策略。   Apple:100%纖維包裝與2030年碳中和目標 Apple目前在減少塑膠使用與材料回收技術方面處於領先地位,並以2030年實現碳中和為目標。 Apple大量採用 100%纖維材料 替代方案,已從主要產品包裝盒中移除塑膠膜、塑膠包膜與外層塑膠。過去用於保護螢幕的塑膠膜,現在改為印刷、可回收的紙質保護層;連接線與其他配件的包裝也改用紙材,過去的泡棉緩衝托盤則改為模塑紙漿。 這些改變不只是單純替換一種材料,也反映消費電子品牌開始重新思考 包裝材料 的使用方式,從減少一次性塑膠,進一步尋找可回收與可再生的替代方案。 Apple雖然是消費電子產業中最受矚目的品牌之一,但許多競爭對手也採用類似策略,只是規模有所不同。包括Samsung、Dell、HP、Lenovo、Google、Microsoft與Fairphone等品牌,都正在減少產品與包裝中的塑膠使用。   Samsung:51%再生材料與紙質手機包裝 Samsung已將永續發展納入企業核心理念。除了透過軟體支援與產品回收計畫延長產品使用壽命,其Galaxy產品線也持續推動「Galaxy for the Planet」計畫。 為減少原生塑膠使用,Samsung採用海洋回收塑膠(OBP),例如將廢棄漁網回收後製成再生塑膠。同時,公司也已從手機包裝中移除一次性塑膠,改用紙材與再生材料。 Samsung自2019年開始以紙材與生質塑膠逐步取代塑膠包裝材料,並表示將持續推動手機產品的循環利用,目標是在每款手機產品的每個模組中至少導入一種再生材料。 從紙材到海洋回收塑膠,Samsung的做法也顯示, 永續包裝 並不只是減少包裝,而是透過材料替換與再生材料應用,降低產品對原生塑膠的依賴。   Dell:封閉式循環製造與生質筆電零組件 Dell擁有消費電子產業規模較大的產品回收計畫之一,並積極建立 封閉式循環製造系統 ,將回收材料重新作為製造新電腦的原料。 公司大量使用再生與可再生塑膠,其中部分筆電採用含25%海洋回收塑膠(OBP)的防護托盤。此外,Dell也使用蓖麻籽與妥爾油等材料製造筆電底部的生質橡膠腳墊。 2017年,Dell曾在超過2,000個Goodwill據點收集舊硬體,將其中塑膠熔解後重新製成零組件,應用於超過90個產品系列。 2024年,環境防衛基金會(Environmental Defense Fund)指出,Dell正在以模塑紙漿及可再生竹材製成的柔性結構,取代傳統EPS,也就是發泡聚苯乙烯緩衝材料。 這種從產品回收、材料再利用到重新投入製造的模式,正是 循環經濟 的具體實踐,也讓包裝與產品材料不再只是一次性使用。   HP:自2019年使用40億磅再生與可再生材料 HP擁有消費電子產業中較成熟的循環經濟計畫之一。根據其2024年永續影響報告,自2019年以來,公司已使用超過40億磅的再生、再利用或可再生材料。 HP積極採用消費後回收塑膠,以及海洋回收塑膠,其中部分再生材料已大量應用於墨水匣。 2019年,HP提出目標,希望到2025年相較2018年減少75%的一次性塑膠包裝。2025年,公司已達成該目標,但也指出,產品組合變化影響了全年平均數據。 此外,HP也推出「Planet Partners」計畫,提供使用過的HP印刷耗材與產品終端硬體免費回收及回收服務。目前計畫已涵蓋超過60個國家,透過回收舊產品並將其轉化為新產品,推動 循環經濟 並減少送往掩埋場的廢棄物。   Lenovo:首個獲UL認證的封閉式循環塑膠計畫 Lenovo以自有的R.E.A.L.永續框架推動產品與包裝發展,涵蓋負責任設計(Responsible Design)、倫理材料(Ethical Materials)、可問責模式(Accountable Models)與生命週期智慧(Lifecycle Intelligence)。 公司持續提高包裝中的再生材料比例,並採用竹材、甘蔗等生質材料,逐步減少塑膠與保麗龍使用。 重新設計的部分ThinkPad包裝採用自鎖結構,每年成功減少54噸塑膠膠帶使用。 Lenovo也在再生與回收材料應用方面創下多項業界先例。例如ThinkPad L14包裝採用含30%海洋回收塑膠與70%其他再生塑膠製成的緩衝材料。 2023/24財年,OBP進一步應用於部分桌上型電腦、一體機、消費型筆電與伺服器產品的熱成型緩衝材料與系統袋,每年估計使用165公噸OBP。 2024年,Lenovo推出首個獲UL認證的 封閉式循環塑膠計畫 ,將報廢Lenovo設備中的塑膠回收,再製成新零組件,建立國內循環供應鏈。 根據Lenovo 2025/26財年ESG報告,公司PC產品塑膠包裝按重量計的再生材料含量已達90%,但不包含平板、配件與顯示器。智慧型手機包裝則採用60%再生材料,減少50%一次性塑膠,包裝尺寸與體積也減少10%。   Google:100%無塑包裝與開放式設計指南 Google承諾在2025年前讓硬體產品包裝完全不使用塑膠,並提前一年達成目標。 2020年,Google的包裝已達94%無塑化,但公司表示,最後幾項塑膠材料的替代最具挑戰。到了2024年底,Pixel、Fitbit與Nest產品包裝已全面實現100%無塑化。 Google開發新的紙質材料,宣稱其耐用性約為過去使用的紙材3倍,延展性則提高約70%。 更特別的是,Google並未將這些技術完全視為企業機密,而是公開發布一份69頁的《無塑包裝設計指南》,提供材料規格、測試標準與環保供應商完整資訊,協助其他電子產品製造商減少自身營運中的塑膠使用。 此外,Google也針對供應鏈上游的零組件製造商進行稽核,推動以瓦楞紙板隔板與紙托盤取代不可重複使用的塑膠泡棉托盤,保護零組件在運輸過程中的安全。 這也顯示, 包裝材料 的選擇已逐漸從單一產品需求,延伸到供應鏈與整體環境影響。   Microsoft:一次性塑膠降至0.07% Microsoft去年已將全球主要產品包裝中的一次性塑膠比例降至僅0.07%,幾乎全面消除產品包裝中的一次性塑膠。 其中,Surface與Xbox包裝改用70%至92%的再生木質纖維,並以紙材互鎖結構取代泡棉緩衝材料,同時逐步淘汰塑膠收縮膜。 Microsoft表示,Surface與Xbox包裝重新設計後,大幅轉向纖維材料,以FSC認證木質纖維與紙材取代塑膠托盤、包膜與膠帶。Surface Studio 2+也以客製化瓦楞紙緩衝系統,取代原本厚重的塑膠泡棉內襯。 Microsoft持續推動材料創新與塑膠減量,包括淘汰外盒上的聚丙烯(PP)覆膜與塑膠標籤,改用新的塗層配方與紙質包裝方案,例如竹纖維混合袋。 公司也導入永續紙質翻蓋盒與觸感拉片,在提升產品無障礙使用體驗的同時,進一步減少塑膠依賴。   Fairphone:100%紙質包裝與模組化維修設計 Fairphone在美國市場的供應有限,但在其他地區具有一定知名度。公司認為,最環保的手機就是能使用兩倍時間的手機,因此特別重視使用者可自行更換電池、容易維修,以及負責任的材料來源。 在塑膠包裝方面,Fairphone主要採取「消除」策略,完全以100%紙質、可生物分解材料取代塑膠包裝。當公司使用塑膠時,則主要針對產品硬體本身。 Fairphone 4與Fairphone 5均採用完全無塑的外盒,由FSC認證紙板製成,並使用植物性與大豆油墨進行印刷,以降低毒性。 手機與零組件則放置在100%可回收紙材與可生物分解的內托盤中,取代傳統熱成型塑膠托盤。這些紙質托盤由PaperFoam提供。   從包裝材料減量走向循環經濟 從Apple、Samsung到Lenovo、HP、Google與Microsoft,各品牌採取的方式並不完全相同,有些以 包裝材料替換 為主,有些提高再生材料比例,也有企業進一步從產品設計、回收機制與供應鏈著手。 共同趨勢則非常明確: 減少原生塑膠已不再只是換掉一種包裝材料,而是逐漸延伸到產品設計、材料選擇、製造、回收與再利用的整體循環。 對消費電子品牌而言,紙材、模塑紙漿、竹材、海洋回收塑膠與PCR等材料,正逐漸成為降低原生塑膠依賴的工具。更重要的是,企業開始將 永續包裝 與產品壽命、維修、回收及再製造放在同一套 循環經濟 策略中思考。 這也代表未來的包裝競爭,不只是「用什麼材料包裝」,而是企業能否從材料選擇、產品設計到回收再利用,建立更完整的循環系統。   內容來源: https://www.packagingdigest.com/
小森與河南盛大印刷締結策略合作,推進智慧製造升級
數位應用
2026-08-17

小森與河南盛大印刷締結策略合作,推進智慧製造升級

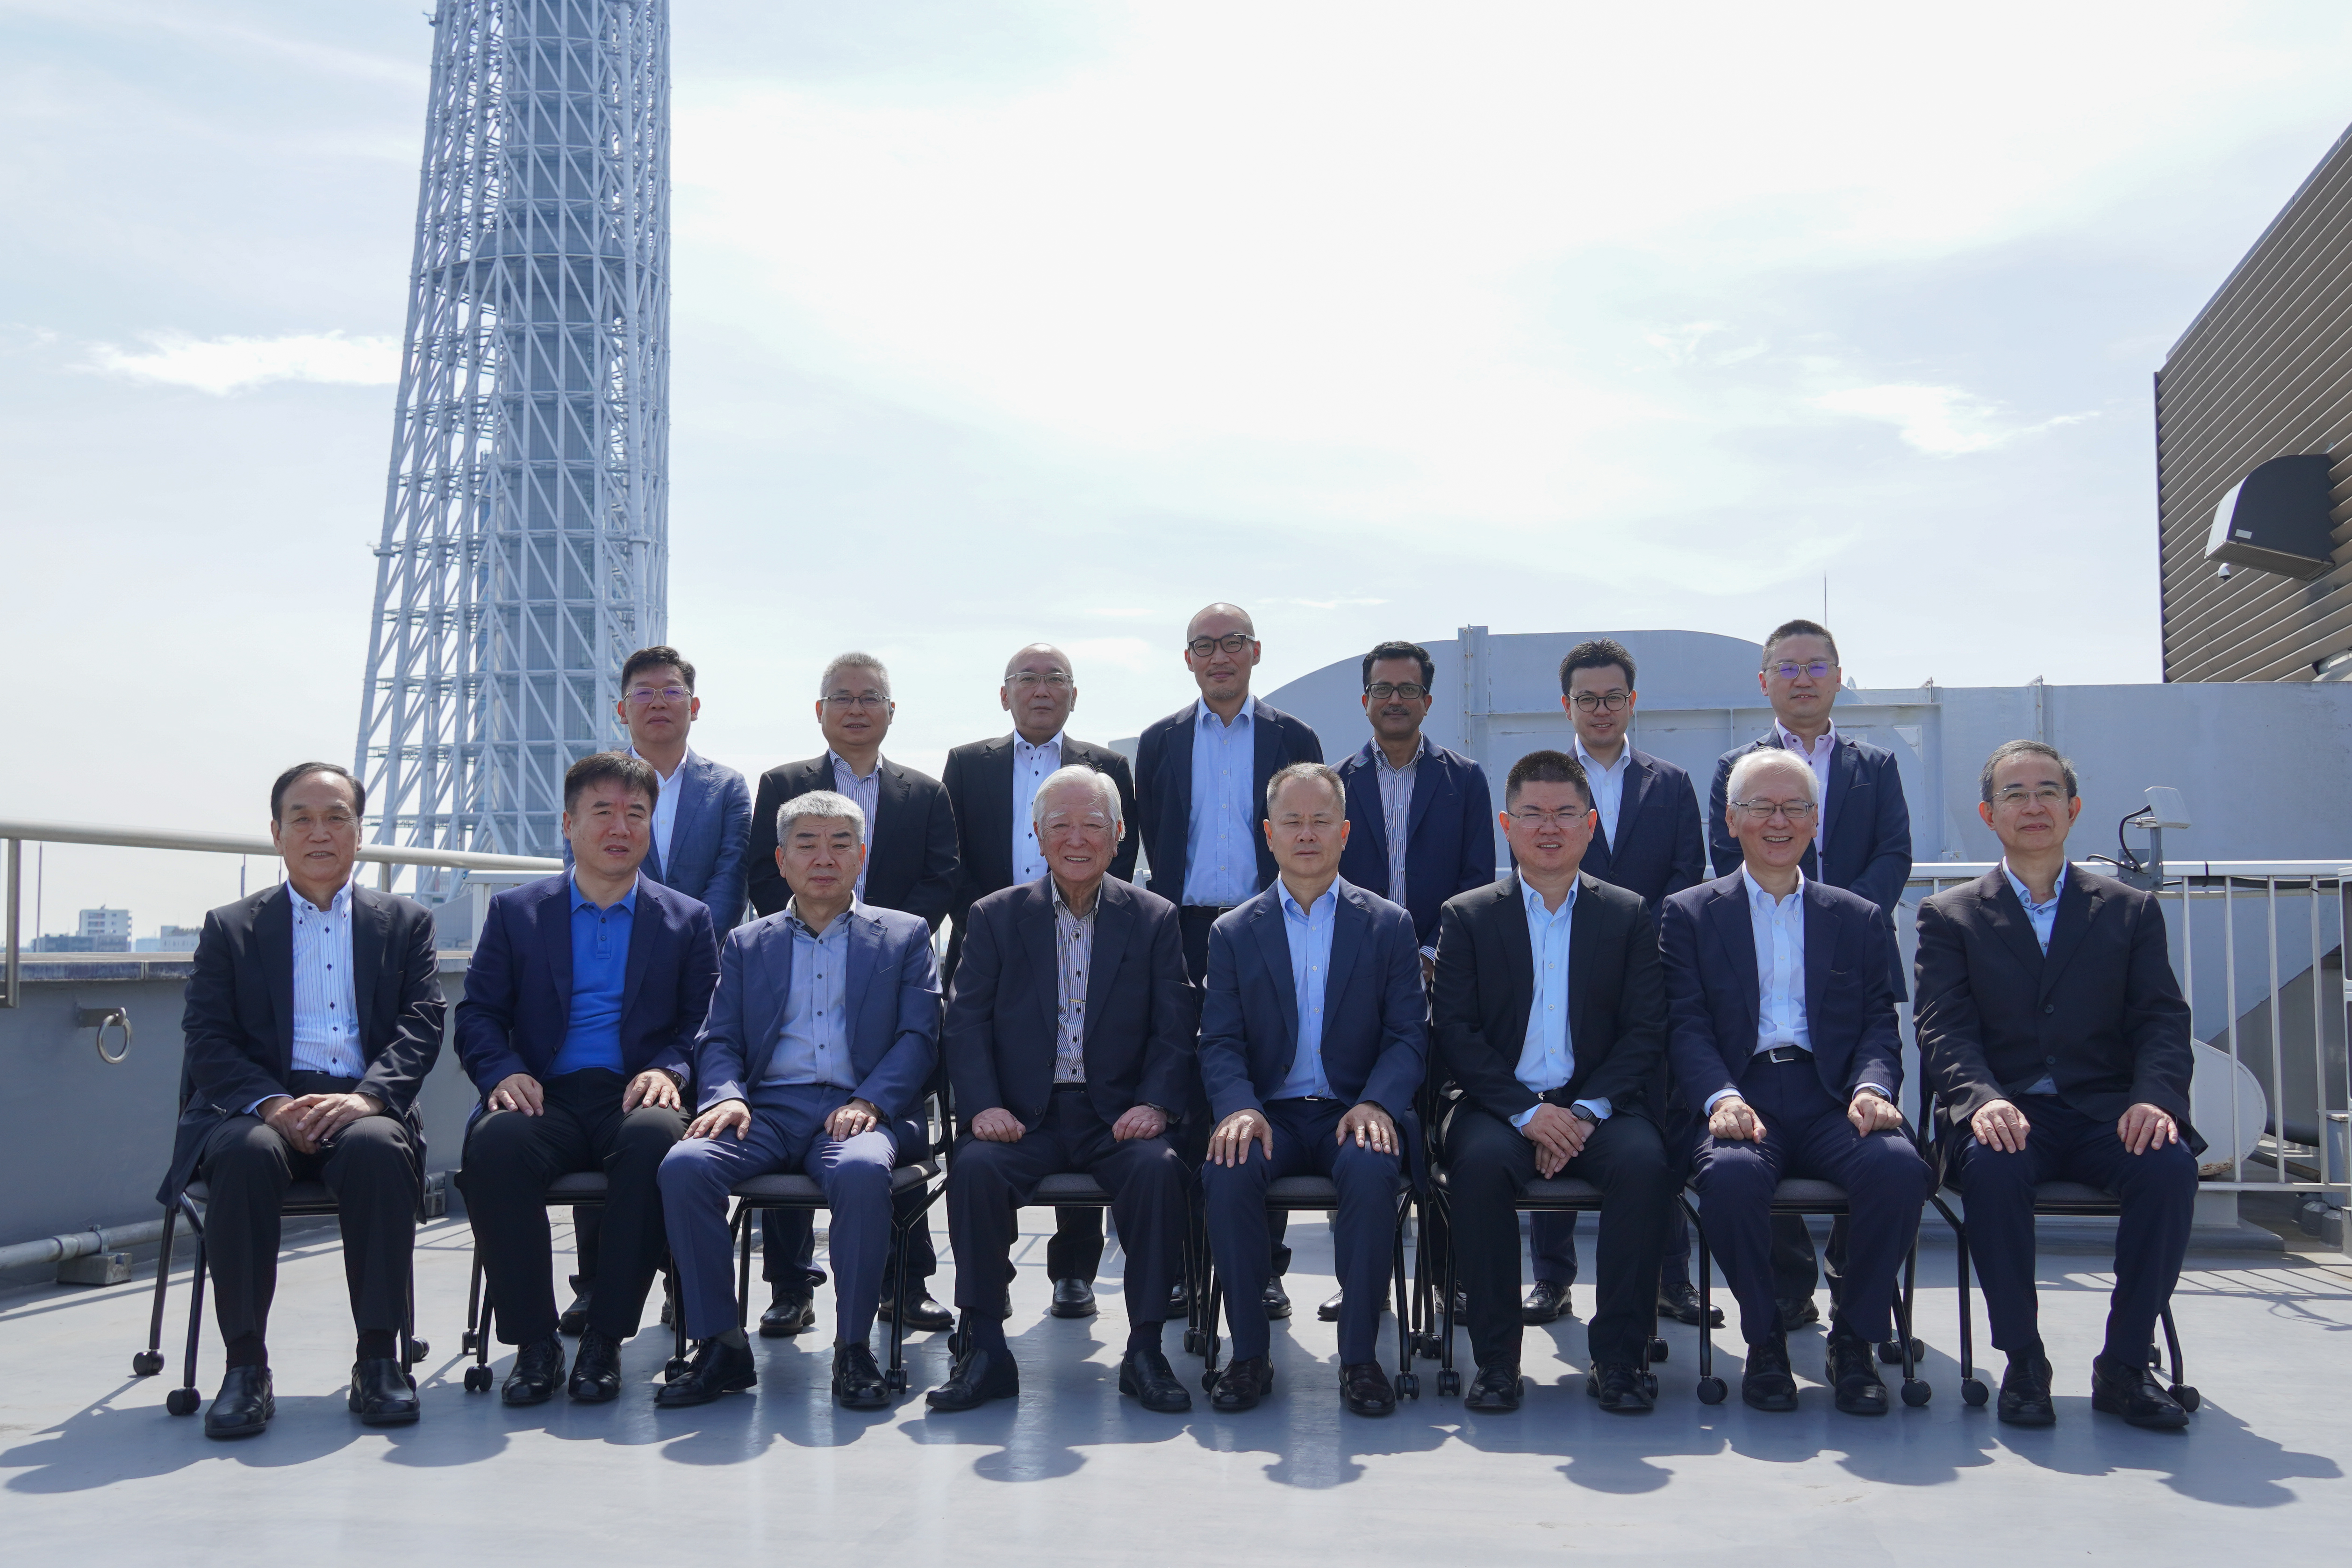
小森公司宣布與河南盛大印刷展開策略合作,一起推動智慧型生產與拓展業務   小森(深圳)印刷技術有限公司與河南盛大印刷有限限公司於2026年7月正式展開合作,雙方將一起合作,加速推動製造升級。 此次合作不僅著眼於設備導入,更將生產系統、印刷工藝、印後加工與數位技術全面整合,提供一貫化的解決方案。透過此次合作,小森將持續的協助盛大印刷業務拓展與製造升級,共同打造新一代智慧製造環境。 盛大印刷是中國數一數二的印刷企業,業務包括商業印刷與包裝印刷,可滿足規格複雜與高階印後加工等多樣化生產需求。截至目前,盛大印刷已安裝超過50台小森平版印刷機,以及超過50套MBO印後加工系統,成為生產設備的重要核心,支撐其產能與印刷品質的提升。 基長期合作的基礎,此次策略合作不僅是單純的設備供應,更著眼整體解決方案,透過優化生產流程,加速智慧工廠建構與製造升級。 針對此次策略合作,河南盛大印刷有限公司表示:「透過此次參訪,更堅定了小森與盛大印刷的夥伴關係。盛大印刷也藉此機會提出我們的需求與對未來發展的展望,小森公司對此也十分重視;同時,我們也從小森公司取得很多有助於未來發展的訊息。相信透過此次交流,雙方的合作關係將更加緊密。」 小森公司代表董事兼總裁持田訓表示:「小森與盛大印刷多年來所建立穩固的合作關係,我們很高興能在既有的基礎上,進一步建立長期的策略合作夥伴關係,並以此持續的支持盛大印刷的業務發展。未來,雙方將持續保持密切交流與合作,攜手創造新的價值,實現共同發展。」   基於盛大印刷的業務策略與生產需求,小森將提供包括設備、系統及生產流程的整體解決方案。此次合作將著眼於以下四大領域: (一)加速推動數據驅動的生產/ 將KP-Connect Pro與盛大印刷的MES(製造執行系統)連接,提升生產流程的可視化程度,進一步提高營運效率與生產穩定性。 (二)擴大生產彈性/ 提供從26英吋至46英吋的多種規格平版印刷設備,包括單面、雙面及雙面印刷機型,靈活滿足商業印刷與包裝印刷的多樣化生產需求。 (三)實現高附加價值的印刷應用/ 針對標籤材料、PVC印材及特別色印刷等應用,優化印刷製程,確保高附加價值產品的穩定生產。 (四)結合數位印刷與印後加工,提升產品價值/ 整合J-throne 29數位印刷機、MBO折頁系統、Scodix數位增效解決方案及Bograma模切系統,全面提升產品附加價值與生產效率。   透過上述措施,雙方將共同打造更具彈性的生產平台,以滿足商業印刷與包裝印刷市場多樣化的需求。 透過此次策略合作,小森將進一步強化整體解決方案的能力,整合設備、系統與數位技術,準確的對應客戶的生產難題與業務策略。小森也將利用此次合作所累積的經驗與結果,持續協助客戶提升營運效率、創造更多價值並實現業務成長,同時為推動印刷產業持續進步貢獻力量。   台灣小森  Tel.02-27371200 https://www.komori.com.cn
世界盃與AI發展競爭環境的比較
經營管理
2026-08-04

世界盃與AI發展競爭環境的比較

比較世界盃與人工智慧(AI)發展競賽是有許多相似之處。無論是國家隊、企業競逐AI領導地位,本質上都是人才、資源、技術與策略的全面競爭。 首先,兩者都是全球性及國家隊的競賽。世界盃匯集各國頂尖球隊,而AI領域則由OpenAI、Microsoft、Google、Anthropic、Meta及中國科技企業等共同角逐。各方都希望在國際舞台上建立領先地位,如同足球強國爭取世界冠軍一般。 其次,人才是成功的核心。在世界盃的優秀球員往往能改變比賽結果;在AI產業中,頂尖人才則是推動技術突破的關鍵,兩者都投入大量資源積極網羅人才。 第三,團隊合作比個人能力更重要。歷史上球隊奪冠,都是整體團隊協作才可達成,而AI發展也需要演算法、資料、產品、雲端與商業團隊共同協作,才可建立完整且具競爭力的AI生態系。 此外,數據的重要性在兩個領域都十分明顯。足球隊利用數據分析對手與球員表現,制定最佳戰術;AI企業則依靠大量資料訓練模型,提升準確度與效能。誰擁有更好的資料資源與分析能力,誰就更容易取得競爭優勢。 最後,快速應變能力是決勝關鍵。足球比賽中,教練必須根據場上情況即時調整戰術;AI企業也需要因應技術創新、市場需求與競爭變化快速做出調整。面對瞬息萬變的環境,反應速度往往決定成敗。 這期設計印象雜誌的主題是「AI正在重寫全球印刷賽局」,雜誌社數位總編研究全球約50家印刷包裝領導企業,搜集並閱讀超過100篇文章,洞察彙整出全球16家印刷包裝業者,如何用AI技術來驅動轉型與戰略布局。 世界盃讓我們相信,奇蹟永遠存在,只要你敢於追求就可能是贏家,台灣印刷包裝業者在AI時代,也要積極思考如何加入這賽局。 There are many similarities between the FIFA World Cup and the race to develop Artificial Intelligence (AI). Whether it is national teams competing for the World Cup or technology companies striving for AI leadership, both are fundamentally contests of talent, resources, technology, and strategy. First, both are global competitions. The World Cup brings together the best national football teams from around the world, while the AI arena is dominated by leading organizations such as OpenAI, Microsoft, Google, Anthropic, Meta, and major Chinese technology companies. All participants aim to establish leadership on the global stage, much like football powerhouses competing for the world championship. Second, talent is the key to success. Outstanding football players can change the outcome of a match, just as top AI researchers and engineers drive technological breakthroughs. In both fields, organizations invest significant resources to attract and retain the best talent. Third, teamwork is often more important than individual ability. World Cup champions are rarely built on star players alone; success depends on the collective effort of the entire team. Similarly, AI development requires close collaboration among experts in algorithms, data science, product development, cloud infrastructure, and business operations. Only through effective teamwork can organizations build a complete and competitive AI ecosystem. In addition, data plays a critical role in both fields. Football teams analyze player performance and opponents’ strengths and weaknesses to plan winning strategies. AI companies rely on vast amounts of data to train models, improve accuracy, and enhance performance. Organizations with superior data resources and analytical capabilities are more likely to gain a competitive advantage. Finally, adaptability is often the critical factor. During a football match, coaches must adjust tactics in real time based on the changing conditions on the field. Likewise, AI companies must respond quickly to technological innovation, market demands, and competitive pressures. In a rapidly changing environment, the ability to adapt quickly may lead to long-term success. The theme of this issue of Graphic Arts Magazine is “AI Is Rewriting the Global Printing Landscape.” The Digital Editor-in-Chief reviewed more than 100 articles and studied approximately 50 leading printing and packaging companies worldwide. This research identified 16 global printing and packaging leaders that are using AI technologies to drive transformation and shape their strategic direction. The World Cup reminds us that miracles are always possible and that those who dare to pursue excellence become winners. In the AI era, Taiwan’s printing and packaging industry should also actively consider how to participate in this new competitive arena and leverage emerging opportunities to accelerate growth and innovation.
國際紙業 2026 第二季轉虧:北美包裝獲利下滑、EMEA 虧損擴大,全年 EBITDA 目標維持 32 至 34 億美元
紙張材料
2026-08-03

國際紙業 2026 第二季轉虧:北美包裝獲利下滑、EMEA 虧損擴大,全年 EBITDA 目標維持 32 至 34 億美元

該公司公佈的持續經營業務虧損為1,200萬美元。圖片來源:Yuriy Golub / Shutterstock.com。   全球紙業與瓦楞包裝龍頭 國際紙業(International Paper) 公布 2026 年第二季財報,持續營運由去年同期獲利 7,500 萬美元 轉為虧損 1,200 萬美元 ,顯示全球包裝市場在需求復甦不均與成本壓力升高下,仍面臨挑戰。 本季營收為 60 億美元 ,低於去年同期的 61.4 億美元 。調整後 EBITDA(息稅折舊攤銷前盈餘)為 5.87 億美元 ,較去年同期減少 12.3% ;不過營運現金流仍成長 10% 至 5.26 億美元 ,反映公司在現金管理與營運效率方面仍具一定韌性。 此外,公司本季認列 4,200 萬美元 稅後特殊項目費用,高於去年同期的 2,300 萬美元 。   北美包裝業務獲利季減 17% 在 Packaging Solutions North America(北美包裝解決方案) 事業部,第二季營業利益為 2.04 億美元 ,較第一季的 2.48 億美元 下滑 17% 。 國際紙業表示,銷售表現其實受到幾項正面因素支撐,包括: 產品售價提高 出貨量增加 產品組合改善 出口銷售減少帶來較佳獲利結構 出貨量成長則來自北美內需業務持續擴張、季節性需求增加,以及本季多出一天的出貨天數。 然而,即使營收結構改善,獲利仍受到成本與營運因素影響,顯示北美包裝市場雖然需求相對穩定,但獲利能力仍面臨壓力。   EMEA 市場需求疲弱,虧損進一步擴大 相較於北美市場, Packaging Solutions EMEA(歐洲、中東與非洲包裝解決方案) 的表現更為疲弱。 該事業部第二季營業虧損擴大至 8,000 萬美元 ,高於第一季的 5,100 萬美元 。 公司指出,雖然紙張售價有所提高,但市場需求疲弱導致銷售量下降,無法抵消價格上漲帶來的效益。國際紙業認為,EMEA 市場目前仍受到: 地緣政治不確定性 消費者信心疲弱 工業需求放緩 等因素影響。 此外,本季計畫性停機維修成本增加,加上年度薪資調整導致銷售與行政費用上升,也進一步擴大虧損。   持續推動產能與包裝布局調整 除了財務表現外,國際紙業本季也執行多項策略性布局,包括: Riverdale 紙機轉型計畫 收購華盛頓州 Longview 的 NORPAC 紙廠 收購德拉瓦州 Dover 的 Delmarva 瓦楞包裝工廠 這些動作顯示公司仍持續調整北美紙漿、紙張與瓦楞包裝產能配置,強化本土包裝供應鏈與瓦楞紙箱市場布局。   第三季展望:全年 EBITDA 目標維持 32 至 34 億美元 展望第三季,國際紙業預估持續營運調整後 EBITDA 將落在 7.8 億至 8.3 億美元 之間,其中已包含阿拉巴馬州 Pine Hill 紙廠暫時停機帶來約 8,500 萬美元 的負面影響。 儘管第二季轉虧,公司仍維持 2026 全年調整後 EBITDA 目標為 32 億至 34 億美元 。 國際紙業董事長兼執行長 Andy Silvernail 表示,公司下半年將持續聚焦: 強化營運執行紀律 提升工廠可靠度與生產效率 因應原物料與投入成本上升 推動商業成長與成本改善計畫   全球紙包裝市場仍處於調整期 整體而言,國際紙業最新財報反映出全球紙包裝產業目前呈現明顯的區域分化。北美市場仍受惠於內需與瓦楞包裝需求支撐,但獲利能力受到成本壓力侵蝕;EMEA 市場則仍處於需求疲弱與不確定性較高的調整階段。   內容來源: https://www.packaging-gateway.com/
紙商的未來:還能靠買賣賺錢嗎?
紙張材料
2026-07-23

紙商的未來:還能靠買賣賺錢嗎?

 受到數位科技與市場環境衝擊,全球造紙業面臨有三個轉折,首先是文化用紙年年持續衰退(年減約4%)、生活用紙(年增約2.2%)及包裝用紙(年增約3.1%)是成長的核心,其次是ESG、循環經濟及淨零碳排是產業關鍵的競爭力,最後則是地緣政治問題(海運費波動及斷鏈危機),讓全球造紙業供應鏈區域化。       比較2021至2025年經濟部產銷統計資料,台灣造紙業產量5年減約18.2%,其中文化用紙減約12.4%、紙板減約19.9%、生活用紙減約6.0%;就產值分析,造紙業減約25.1%、紙加工業減約13.7%,印刷業則增加1.6%,這顯示紙相關行業都是艱困行業,印刷行業的服務範圍已擴大,是銷售值還能持平的主因。       2025年台灣紙及紙消費量約381.9萬噸,人年均消費量(Per Capita)約163.9公斤,較2004年的518.6萬噸消費量減少約26.4%,比較2024年,消費量也減約4.95%。但台灣2025年經濟增長率增約8.68%,這說明台灣產業結構已被改變,出版業衰退、輕工業出走中國,紙消費量當然減少。另台灣紙業的競爭力也大不如前,2025年進口紙佔台灣消費量的36.5%,來自中國佔約35.8%,尤其進口文化用紙佔台灣市場的77.4%。       全球造紙企業都加速轉型,由紙業成為可再生材料公司,以取代石化材料滿足減塑要求;投資新材料與新能源業務,建立生物煉製廠(Biorefinery),生產生質燃料、生化材料及高端特種材料;把紙品製造思維轉型為包裝解決方案,尤其是高附加價值包裝;最重要的是ESG轉型,追求低碳製造、循環材料與碳管理機制,這包括熱能回收、生質能源、能耗與碳排管理。       那紙商的未來呢?紙品市場資訊越來越透明、紙廠與品牌客戶的直接交易越來越多、包裝設計、功能、客製化解決方案、供應鏈整合,成為紙業競爭的核心,而低碳與循環成為交易的關鍵,面對這些問題,紙商僅靠價差的買賣方式賺錢,這將會失去價值,要思考該如何適應、轉型、再定義自己的價值。       因此,紙商不要當紙品的搬運者,要成為資訊與責任的轉接點、扮演價值的整合者及解決方案提供者;紙商也必須強化供應能力,包括快速交貨、小量多樣庫存管理、跨區服務域調度能力,甚至透過數位系統提供即時訂單與庫存資訊;紙商更要切入永續領域,協助品牌客戶導入綠色材料、解釋環保認證、甚至提供低碳解決方案。     如何在材料供應鏈中找到「不可取代的位置」,紙商未來才會有前途。欣聞台北市紙商業同業公會八十週年,謹以此文祝賀貴會生日快樂。                                                                    設計印象發行人 黃義盛
印刷包裝展覽的轉型之路
經營管理
2026-10-12

印刷包裝展覽的轉型之路

印刷與包裝展覽是產業發展的推進器,全球前五大展覽,如德國 drupa、interpack,中國 Sino-Pack、All in Print,日本 Tokyo Pack等,近年來都面臨訪客及展廠減少、成本高漲、技術資訊透明化及永續法規壓力,讓展覽必須重新思考定位,轉型是未來必經之路。 國際展覽的挑戰與轉型方向,已由展示設備轉向定義產業標準,配合研討會成為產業思想交流平台,如何吸引高階決策者比一般大眾更重要,從單一展覽轉向跨界整合,如提供完整供應鏈,從傳統展示轉向混合模式,結合線上直播與虛擬展館成為常態。 40年歷史的TIGAX是台灣最具規模的印刷機材展,30年前,曾經是亞洲第二大,但現在規模已成為地方性的展覽,鮮能吸引海外訪客及買主,加上重型設備廠都退出,台灣印刷包裝機材廠商受到大陸的競爭,參與展覽的家數也逐年降低,TIGAX如何轉型已是未來必要思考的議題。 然而1998年開展的TAIPEI PACK歷經幾次轉型,由包裝設備機材展轉型為匯聚「台北國際包裝工業展」、「台北國際食品展」、「台北食品加工機械展」、「臺灣生技製藥設備展」、「台灣國際飯店暨餐飲設備用品展」等五大專業展會,展覽規模一路狂飆。剛結束的TAIPEI PACK 2026共使用5,317個展位,吸引1,918家參展廠商,來自全球100多個國家及近4,500位國際專業買主,規模約為TIGAX的10倍。 如何透過展覽連結產業供應鏈,如何凸顯永續法規壓力(PPWR、CBAM、ESG等),來創新材料與新製程,如何洞察數位轉型與智慧製造來滿足市場環境的需求,而跨界科技融合,結合包裝產業的設備與技術、設計與製程,來擴大展覽的規模,將是展覽轉型值得思考的方向。 Printing and packaging exhibitions are engines of industry development. The world's top five exhibitions, such as drupa and interpack in Germany, Sino-Pack and All in Print in China, and Tokyo Pack in Japan, have all faced pressure in recent years from declining visitors and exhibitors, rising costs, increased transparency of technical information, and sustainability regulations. This necessitates a rethinking of their positioning, making transformation an inevitable path for the future. The challenges and transformation direction of international exhibitions have shifted from showcasing equipment to defining industry standards. They are becoming platforms for exchanging industry ideas through seminars. Attracting high-level decision-makers is more important than attracting the general visitors. The focus is shifting from single exhibitions to cross-industry integration, such as providing complete supply chain solutions. Traditional exhibitions are moving towards hybrid models, with online live streaming and virtual exhibition halls becoming the norm. TIGAX, with its 40-year history, is Taiwan's largest printing machinery exhibition. Thirty years ago, it was the second largest in Asia, but now it has become a local exhibition, rarely attracting overseas visitors and buyers. Furthermore, with heavy equipment manufacturers withdrawing, Taiwanese printing and packaging machinery manufacturers face competition from China, and the number of exhibitors has been declining over the years. How TIGAX can transform is a crucial issue for its future consideration. On the other hand, TAIPEI PACK, which began in 1998, has undergone several transformations, evolving from a packaging equipment and materials exhibition into a comprehensive event encompassing five major professional exhibitions: TAIPEI PACK, FOOD TAIPEI, FOODTECH TAIPEI, BIO/PHARMATECH TAIWAN, and TAIWAN HORECA. The exhibition's scale has skyrocketed, now ten times the size of TIGAX. In 2026, TAPEI PACK attracted 1,918 exhibitors across 5,317 booths and nearly 4,500 international professional buyers from over 100 countries. How to connect the industry supply chain through the exhibition, how to highlight the pressures of sustainability regulations (PPWR, CBAM, ESG, etc.) to innovate materials and new processes, and how to understand digital transformation and smart manufacturing to meet market demands—these are all directions worth considering for the transformation of the exhibitions. Cross-industry technological integration, combining packaging industry equipment and technology, design and processes, to expand the exhibition's scale are all directions worth considering.
印刷設備不只看規格!資料串接與生產系統成投資關鍵
經營管理
2026-10-06

印刷設備不只看規格!資料串接與生產系統成投資關鍵

買印刷設備,真正難判斷的往往不是型錄上的速度或自動化功能,而是設備放進既有產線後能不能順利運作。從MIS、DFE到前製、印刷及後加工,資料是否能一路串接,還涉及紙張、油墨與材料在實際生產條件下的表現。drupa指出,設備、軟體、材料與品牌需求正逐漸形成更緊密的生產生態系,也讓設備投資從單機比較轉向整體流程評估。   印刷設備從單機走向整合 如今,印刷廠與包裝企業已不再只購買單一印刷機或獨立軟體模組,而是尋求能與既有IT及生產系統銜接的自動化流程。工程、軟體與材料開發速度加快,開發週期縮短,系統整合程度也持續提高,B2B客戶則更精確評估新系統是否值得導入。 設備是否真正適合生產環境,也不能只靠PDF、網路研討會或線上Demo判斷。印刷與包裝涉及實際的物理與化學條件,例如指定紙張的網點擴大、高顏料濃度油墨在最高走紙速度下的流動,以及新型可回收材料的反應,都需要在實際條件下測試。尤其面對高額設備投資,買家更希望直接觀察設備運轉並與供應商討論需求。   數據串接成為生產關鍵 在許多印刷現場,單一設備可能已高度自動化,但彼此之間未必真正連接,資料流因此可能成為瓶頸。控制資料需要從管理資訊系統(MIS),經由數位前端(DFE)與前製流程,再傳送至印刷設備及後加工。這套流程涵蓋平版、柔版、工業噴墨,以及用於短版與彈性生產的碳粉式雷射印刷,真正能否順暢運作,仍要在整條生產鏈承受實際負載後才能確認。 drupa的GROW體驗區便聚焦端到端解決方案,讓供應商展示設備與系統如何融入整合式工作流程,並呈現AI在連續生產中的應用。買家可以直接觀察設備運轉,在機器運作時提出問題,確認設備如何回應自身需求。   品牌需求牽動設備開發 印刷與包裝設備的開發,也受到品牌商、包裝策略人員與創意代理商需求影響。品牌端會提出防偽加工、歐盟包裝與包裝廢棄物法規(PPWR)及數位產品護照等要求,例如防偽加工效果、PPWR如何落實,以及數位產品護照代碼應如何配置在包裝上。 drupa指出,全球最具價值的品牌中, 72%將drupa作為基準 。CREATE展區讓參展商直接接觸這些決策者,提早掌握品牌需求。當消費品企業與包裝概念、特殊油墨、B2B印刷媒體、高階後加工、POS展示及功能性標籤等專業供應商共同開發方案時,技術也可能成為提升品牌價值與拓展應用的工具。   法規與永續納入設備評估 產品護照與PPWR只是外部要求的一部分。歐盟生態設計規範(ESPR)與企業永續報告指令(CSRD)擴大的揭露要求,也促使企業持續調整流程。因此,設備採購除了硬體性能,也涉及流程專業能力與法規因應。 LEARN展區聚焦知識、標準、循環經濟與實務經驗,包括生產永續及印刷電子在智慧包裝上的應用。供應商可分享符合INGEDE要求的平版與網版印刷脫墨技術、自動色彩量測及營運永續管理系統,並透過與研究社群交流建立合作關係。 drupa 2024的參觀者資料也顯示, 78%專業觀眾負責投資或參與決策,57%帶著明確採購意向到場,80%來自海外,涵蓋超過170個國家,超過六成位於高階管理職位 。因此,展會不只是設備展示,也是設備商、材料商、軟體業者與品牌決策者直接交流的場域。   台灣設備採購可看整體流程 對台灣印刷廠而言,若要把這個觀點落到設備採購,首先可觀察的不是機台本身有多少自動化功能,而是它能不能接上現有的MIS、RIP/DFE與後加工流程。如果前端接單、排程與印前資料仍需人工轉檔,機台即使速度再快,也可能在前後段形成新的瓶頸。其次,設備測試最好直接使用實際生產會用到的紙材、油墨與檔案,確認色彩、走紙、速度與後續加工能否一起完成,而不是只看原廠展示的最佳條件。若業務涉及出口或品牌包裝,則可再確認設備是否能配合PPWR、數位產品護照等要求。換句話說,這類設備採購真正要比較的,是「整條流程能不能跑起來」,而不只是「這台機器有多快」。   內容來源: https://www.drupa.com/
印刷業數位轉型下,5項核心能力成為職場關鍵
科技探索
2026-09-21

印刷業數位轉型下,5項核心能力成為職場關鍵

現代印刷設備已不再只是靠人工調整機械參數,生產現場逐漸由演算法、自動化系統與資料流串聯。從品質檢測、短版生產到印前、後加工與資訊管理,印刷工作內容也隨之改變。drupa整理出5項核心能力,涵蓋人工判斷、快速排錯、系統與流程管理、策略性客戶服務,以及跨團隊協作,呈現印刷職務從單機操作走向整合管理的變化。   從機台操作走向人工監督 過去印刷操作員需要長時間透過人工檢查紙張與印刷品質,如今自動化攝影機與電腦視覺系統可以即時進行品質檢測,並快速標示套準偏移等問題。自動化並未完全取代現場人員,而是改變操作員的工作內容。 操作人員需要設定檢測條件與每次生產的容許範圍,當AI檢測系統發現異常時,仍需要由人員判斷問題。部分細微缺陷仍需要經驗判讀,工作重點也從單純執行機械操作,轉向理解數位輸入如何影響實際印刷材料與成品品質。   短版生產考驗快速排錯 大量且完全相同的印刷生產逐漸增加變化,市場對客製化包裝與行銷印刷的需求,使生產週期更緊湊,也讓前後工作可能經常不同。在這樣的環境下,快速理解現場狀況與解決問題的能力變得重要。 生產過程若遇到資料流損壞等問題,系統無法單純停下來等待處理。現場人員需要了解各個環節之間的關聯,重新安排工作流程並避開瓶頸。文章指出,面對時間壓力時保持冷靜、進行邏輯判斷,也是處理這類生產變化所需的能力。   印刷現場成為數位系統 現代印刷廠不再只是由各自獨立的機台組成,而是逐漸形成相互連接的IT網路。Web-to-Print平台、管理資訊系統(MIS)及後加工設備,可透過雲端整合與開放API持續交換資訊,生產管理也從機台操作介面延伸至中央數位儀表板。 因此,新進印刷從業人員除了基本操作能力,也需要具備IT素養,了解資料如何在不同系統之間流動,以及檔案管理如何連結到生產路徑。文章也提到,JDF與JMF等通訊協定的運作方式,已成為理解數位印刷架構的一部分。   從技術執行轉向策略服務 印刷服務商的角色也逐漸從單純製造延伸至行銷服務。預測軟體可以在正式生產前分析平面設計的視覺效果,例如利用AI模型模擬觀看者的視線分布,產生視覺注意力熱區。 這類工具讓印刷從業人員能以視覺資料協助客戶調整設計。如果標誌被複雜的圖像干擾,或重要元素位於較不容易注意的位置,系統可以在印前階段提出相關資訊,後續也可能搭配觸感上光或燙箔等加工方式強化視覺焦點。客戶溝通因此不只涉及紙張與印刷價格,也延伸到行銷效果與加工所帶來的觸覺體驗。   跨團隊協作成為基本能力 現代印刷專案往往需要不同專業共同完成。文章以高度客製化的活動報紙為例,外部固定版面可以採用平版印刷,內頁個人化內容則使用高速數位印刷設備,這種混合生產方式需要不同環節之間精確協調。 傳統線性的供應鏈也逐漸轉向協作網絡,創意代理商、軟體開發商、印刷服務商與後加工業者需要從專案初期共同合作。因此,溝通與共同創作不再只是額外的軟實力,而成為現代印刷工作中的基本能力。   文章認為,進入現代印刷產業所需的能力,已從單純的機械操作延伸至數位系統、資料分析、問題解決與跨團隊協作。自動化設備承擔更多重複性工作後,人員需要理解設備、資料與流程之間的關係。 對印刷業人才培育而言,這5項能力可作為觀察工作內容變化的參考,包括品質檢測中的人工判斷、短版生產的快速排錯、數位流程管理、以資料支援客戶的策略服務,以及跨專業協作。文章最後指出,持續學習與適應變化,是面對這類工作轉型的重要基礎。   內容來源: https://www.drupa.com/
二手紙箱省成本?瓦楞紙箱漲價帶動再利用市場
永續發展
2026-08-31

二手紙箱省成本?瓦楞紙箱漲價帶動再利用市場

  對台灣的電商、品牌商與印刷包裝業者來說,紙箱通常不是最昂貴的成本項目,卻是每天都會持續發生的支出。當瓦楞紙、運輸與人工成本上升,單一紙箱增加幾元,看似不多,但大量出貨後就會直接反映在物流成本上。北美近期出現的新趨勢,是企業開始重新評估「每次都買新紙箱」是否必要,二手紙箱再利用也因此逐漸成為降低包裝成本的選項。不過,這並不是把回收紙箱直接再拿來使用,而是一門高度依賴供需媒合、物流距離與品質管理的生意。   紙箱價格上漲,二手瓦楞紙箱成為降低包裝成本的新選項 近幾個月,北美貨櫃板紙價格出現明顯上漲。 今年 7 月底,Packaging Corporation of America 宣布每噸調漲 140 美元,幅度高於一般市場常見的調價水準。International Paper 與 Smurfit Westrock 等紙業公司隨後也陸續調整價格。 新紙箱成本上升後,二手瓦楞紙箱市場開始受到更多企業關注。 Used Cardboard Boxes 執行長 Marty Metro 認為,當企業開始重新檢視包裝成本時,許多紙箱其實不一定需要全新製作。 尤其是以下情境: 商品運送至自家門市 配送至物流中心 供應商與合作企業之間的固定運輸 不需要品牌印刷與外觀展示的 B2B 物流 在這些使用情境下,企業真正需要的是一個符合尺寸與強度要求的紙箱,而不是全新的品牌包裝。 這也讓「紙箱價格上漲如何省成本」開始成為企業供應鏈管理的新問題。   二手紙箱可以省多少?部分企業成本最高降低 40% 北美二手紙箱業者 Rebox 表示,部分客戶使用二手紙箱後,成本最高可比購買新紙箱降低約 40%。 對折扣零售商、物流業者與大量使用紙箱的企業來說,這項差異尤其明顯。 這類企業通常面臨兩個問題: 商品利潤有限 包裝與物流成本持續增加 因此,只要紙箱不涉及品牌展示、食品直接接觸或特殊衛生要求,企業就可能重新評估是否有必要全面使用新品。 但二手紙箱的成本優勢並非固定。 Metro 指出,如果紙箱供應端與使用端位於同一地區,成本可能比新紙箱低超過 50%。 反過來說,如果紙箱必須跨區運輸,節省的成本很可能被物流費吃掉。 這也是二手紙箱市場與一般回收紙箱最大的不同。 不是所有回收紙箱都適合再利用,而是必須找到尺寸、數量、地點與使用需求都能對應的客戶。   紙箱重複使用怎麼做?封閉式循環包裝模式成為關鍵 目前較具可行性的模式,是所謂的「封閉式循環」。 以 Used Cardboard Boxes 為例,業者會向企業收購使用過的紙箱,進行: 檢查 分類 整理 品質控管 之後再將符合條件的紙箱,提供給同一企業體系中的供應商或合作夥伴使用。 例如,一家企業收到供應商送來的大量紙箱後,這些紙箱不直接進入回收系統,而是經過整理後,再回到原本的供應鏈中。 這種模式最大的優勢,是供給與需求相對穩定。 企業知道每個月大約會產生多少紙箱,也知道供應商需要多少物流包裝。 相較於在市場上四處尋找買家,封閉式循環可以降低供需媒合的不確定性。 Rebox 也採取類似概念,透過固定供應端與固定需求端建立長期合作關係。   二手瓦楞紙箱再利用,最大的問題不是紙箱來源 二手紙箱市場看似簡單,實際上最大的挑戰並不是「有沒有紙箱」,而是能不能找到適合的使用端。 紙箱規格非常多。 長、寬、高只要不同,就可能無法使用。 例如,客戶倉庫的輸送設備只能容納特定高度的紙箱,即使二手紙箱免費提供,只要尺寸超過設備限制,就沒有使用價值。 因此,二手紙箱業者必須先解決幾個問題: 紙箱尺寸是否符合需求 紙箱數量是否足夠 使用頻率是否穩定 供應端與買方距離是否接近 紙箱強度是否仍符合物流需求 是否存在污染或品質風險 Metro 的原則相當直接: 沒有穩定使用出口,就不會大量收購紙箱。 這也是為什麼二手紙箱市場至今仍屬於小眾產業。 它不是單純的「收紙箱、賣紙箱」,而是一套供應鏈管理與物流媒合系統。   網購包裝如何省成本?大型電商仍不容易全面採用 二手紙箱雖然有成本優勢,但大型電商目前仍不是最容易導入的市場。 原因包括: 紙箱規格過於複雜 大型電商每天處理大量不同商品,紙箱尺寸差異很大。 要建立完整的分類、回收與再配送系統,管理成本相當高。 電商開始使用輕量化包裝 部分大型電商逐漸增加郵寄袋等輕量化包裝的使用。 對尺寸固定、重量較輕的商品來說,郵寄袋可能比瓦楞紙箱更節省材料與物流空間。 物流成本可能抵銷紙箱價格差異 二手紙箱需要經過: 回收 → 分類 → 檢查 → 整理 → 再運輸 每增加一個物流環節,就增加一筆成本。 因此,二手紙箱並不適合所有電商。 反而是固定供應鏈、固定物流路線與固定紙箱規格的企業,更容易建立可行的再利用模式。   循環包裝不只是環保,企業開始重新計算每次使用成本 15 年前,企業選擇二手紙箱,主要是為了省錢。 現在,永續目標也逐漸成為推動市場的原因之一。 隨著企業 ESG 管理、包裝減量與延伸生產者責任制度逐步擴大,企業開始重新檢視一次性包裝的使用方式。 但二手紙箱的真正商業價值,不只是「環保」。 Metro 認為,企業不應只看一個紙箱的單價,而應該重新計算: 每一次使用所需要付出的成本。 如果一個紙箱可以在合適的供應鏈中再次使用,就有機會降低: 新紙箱採購成本 包裝材料使用量 廢棄物處理量 不過,前提仍然是物流距離不能太遠。 否則,多一次回收與運輸,可能反而增加碳排放與成本。   台灣紙箱再利用市場,哪些企業比較有機會導入? 從台灣市場來看,直接複製北美的二手紙箱經銷模式並不容易。 台灣市場的地理範圍較小,這確實有利於縮短運輸距離,但同時也有幾項現實問題。 首先是人工分類成本。 二手紙箱需要人工或設備進行檢查、分類與整理。如果紙箱規格太分散,處理成本可能很快超過新紙箱的價格差。 其次是企業對紙箱外觀的要求。 台灣許多品牌與電商仍將外箱視為品牌接觸點。尤其 D2C 品牌、精品、食品與禮盒市場,直接使用印有其他企業資訊的二手紙箱並不實際。 因此,台灣較有機會導入的場景可能包括: B2B 工業物流 工廠與供應商之間的固定配送 倉儲內部搬運 非品牌展示型外箱 固定尺寸的大型物流箱 同一企業集團內的封閉式供應鏈 換句話說,台灣市場更值得發展的,可能不是一般消費市場的「二手網購紙箱」,而是企業之間的 紙箱循環物流系統 。   紙箱再利用能不能省錢,關鍵在供應鏈 北美二手紙箱市場反映的,不只是紙箱漲價,而是企業開始重新檢查一次性包裝的成本結構。對台灣印刷與包裝產業而言,紙箱重複使用不太可能全面取代新紙箱,但在固定規格、固定物流路線與封閉式供應鏈中,確實有發展空間。 對印刷廠、包裝廠與品牌商來說,下一步不妨先盤點自家供應鏈中哪些紙箱會固定、大量且重複出現。如果能先建立尺寸標準化與回收分類機制,再評估物流距離與人工成本,紙箱再利用才有可能真正從環保概念,變成降低包裝成本的商業模式。   內容來源: https://www.packagingdive.com/
成本上升與消費者行為改變下,品牌如何重新思考包裝策略
包裝未來
2026-08-24

成本上升與消費者行為改變下,品牌如何重新思考包裝策略

消費者行為洞察:消費者比以往更加關注市場 如果說過去幾年是由經濟疲勞所主導,如今則可以說是進入了「經濟警覺」時代。 研究發現,超過 90% 的 Z 世代與 X 世代消費者表示,他們密切關注經濟、政治與全球事件,這些洞察都應該納入品牌的 包裝策略 考量。 更重要的是,他們也密切關注自身家庭財務。日益增加的食品支出、日常生活成本,以及對通膨的擔憂,已成為消費者經常討論的議題。 消費者普遍將食品與家庭用品價格上漲視為最大的問題之一。四分之三的消費者預期未來一年食品雜貨價格仍會持續上漲,而這項預期本身就已經開始影響購買決策。 因此,現在的消費者: 更加重視價格 對既有品牌的忠誠度降低 更常質疑高價產品是否值得 更重視成分、來源、永續性與原產地等資訊的透明度 如今的 消費者行為 ,比幾年前更加審慎且有意識。   消費者行為洞察:消費並未崩跌,而是重新分配 消費者信心仍處於歷史低點,但消費行為仍然持續。 消費者並非完全停止消費,而是重新分配支出的方式與項目。他們更加精打細算,更仔細評估產品價值,也會在不同類別之間做出有意識的取捨。 不同世代之間持續出現幾項共同趨勢: 消費者轉向價格較低的品牌 ,尤其是在日用品等商品類別,同時更加積極使用促銷、優惠券與會員優惠。 高性價比零售通路持續擴大市占率 ,涵蓋各收入階層,包括批發會員店、平價商店、折扣連鎖店與自有品牌。 小型享受仍具有相當韌性。 Z 世代與千禧世代即使在其他方面縮減支出,仍願意透過高級咖啡、個人護理用品等負擔得起的產品犒賞自己。 大型非必要消費更容易被延後 ,直到消費者對財務狀況更有信心,例如家具、旅遊與居家改善。 副業、會員計畫、獎勵與現金回饋平台已成為家庭管理成本的常見工具。 目前近五分之二的消費者透過主要工作以外的收入來源增加收入,約一半的消費者則積極使用獎勵或現金回饋計畫。 消費者並沒有停止消費,而是變得更加策略性。   消費者行為洞察:經濟不確定性成為新常態 無論是通膨、消費信心變化、供應鏈中斷、法規改變,或更廣泛的經濟不確定性,市場波動都已成為企業經營環境的一部分。 消費者正在快速適應。他們重新調整優先順序、尋找更高的產品價值、選擇折扣通路,只要認為其他品牌能提供更好的價格與價值,也願意隨時轉換品牌。 對 CPG 企業而言,這並不是暫時性的調整,而是長期的消費行為轉變。 能夠理解這些新的決策模式,並據此調整策略的品牌,將更有機會在消費者期待持續改變的情況下維持市場占有率。   品牌下一步:重新思考包裝策略 根據研究結果,以及與產業合作夥伴的交流,可以歸納出幾項重要方向。 包裝策略一:以清楚、價值與信任為設計核心 包裝只有幾秒鐘的時間向消費者傳達產品價值。如果消費者無法立即理解產品為何值得購買,很可能就會選擇其他產品。因此,包裝設計必須清楚傳達產品價值。 包裝策略二:創造負擔得起的愉悅感 小型享受持續優於大型非必要消費。季節限定商品、優惠組合、限量產品,以及以探索與體驗為導向的商品,都能在較緊縮的預算下提供消費者情緒上的滿足。 包裝策略三:將法規符合性視為競爭優勢 全球法規要求持續變化。企業若能主動調整 包裝與標籤 ,不僅能強化消費者對品牌的信任,也能提升營運效率。 包裝策略四:從成本與碳排角度重新檢視材料 持續的成本壓力、供應商經濟環境變化與永續目標,使現在成為重新檢視 包裝材料 、輕量化方案、包裝重新設計,以及整體供應鏈效率的好時機。   讓包裝策略與消費者行為同步 消費市場並沒有走弱,而是在轉變。 人們仍然持續消費,只是消費方式不同了。他們掌握更多資訊、做決策更加謹慎,也比以往更願意比較不同品牌。每一次購買,都反映出消費者對價值、信任、品質與價格的綜合評估。 在這樣的環境下, 包裝已不再只是生產成本,而是影響購買決策、強化品牌價值並建立消費者信心的策略工具。 問題並不是消費者期待是否會持續改變,而是品牌能否足夠快速地跟上,回應當今消費者的需求:重視價值、掌握資訊,並且當品牌無法提供足夠理由時,越來越願意轉換品牌。   內容來源: https://www.packagingdigest.com/
Apple、Samsung等消費電子品牌如何減少原生塑膠?再生包裝材料推動永續轉型
永續發展
2026-08-17

Apple、Samsung等消費電子品牌如何減少原生塑膠?再生包裝材料推動永續轉型

  隨著消費者持續追求更新、更小、更快的消費電子產品,各大品牌長期大量使用熱成型托盤、泡棉內襯、蛤殼包裝與吸塑包裝等精密防護包裝,以保護脆弱的產品與敏感零組件。不過,現在這些品牌開始重新檢視對塑膠包裝的依賴,並積極尋找更具環境效益的替代方案。 整體而言,消費電子企業正從多個方向改善環境表現,包括提高再生塑膠、鋁及其他材料的使用比例,同時透過產品設計提升維修性與使用壽命。此外,各品牌也持續擴大產品回收與回收再利用計畫,並透過再生能源與循環供應鏈降低製造過程中的碳排放。 在更嚴格的EPR(生產者延伸責任)要求下,紙質基材與PCR(消費後回收材料)等傳統塑膠替代方案持續增加。這也讓 包裝材料 成為消費電子品牌推動永續轉型的重要環節。從減少塑膠,到使用再生與可再生材料,企業正逐步將 永續包裝 納入產品與供應鏈策略。   Apple:100%纖維包裝與2030年碳中和目標 Apple目前在減少塑膠使用與材料回收技術方面處於領先地位,並以2030年實現碳中和為目標。 Apple大量採用 100%纖維材料 替代方案,已從主要產品包裝盒中移除塑膠膜、塑膠包膜與外層塑膠。過去用於保護螢幕的塑膠膜,現在改為印刷、可回收的紙質保護層;連接線與其他配件的包裝也改用紙材,過去的泡棉緩衝托盤則改為模塑紙漿。 這些改變不只是單純替換一種材料,也反映消費電子品牌開始重新思考 包裝材料 的使用方式,從減少一次性塑膠,進一步尋找可回收與可再生的替代方案。 Apple雖然是消費電子產業中最受矚目的品牌之一,但許多競爭對手也採用類似策略,只是規模有所不同。包括Samsung、Dell、HP、Lenovo、Google、Microsoft與Fairphone等品牌,都正在減少產品與包裝中的塑膠使用。   Samsung:51%再生材料與紙質手機包裝 Samsung已將永續發展納入企業核心理念。除了透過軟體支援與產品回收計畫延長產品使用壽命,其Galaxy產品線也持續推動「Galaxy for the Planet」計畫。 為減少原生塑膠使用,Samsung採用海洋回收塑膠(OBP),例如將廢棄漁網回收後製成再生塑膠。同時,公司也已從手機包裝中移除一次性塑膠,改用紙材與再生材料。 Samsung自2019年開始以紙材與生質塑膠逐步取代塑膠包裝材料,並表示將持續推動手機產品的循環利用,目標是在每款手機產品的每個模組中至少導入一種再生材料。 從紙材到海洋回收塑膠,Samsung的做法也顯示, 永續包裝 並不只是減少包裝,而是透過材料替換與再生材料應用,降低產品對原生塑膠的依賴。   Dell:封閉式循環製造與生質筆電零組件 Dell擁有消費電子產業規模較大的產品回收計畫之一,並積極建立 封閉式循環製造系統 ,將回收材料重新作為製造新電腦的原料。 公司大量使用再生與可再生塑膠,其中部分筆電採用含25%海洋回收塑膠(OBP)的防護托盤。此外,Dell也使用蓖麻籽與妥爾油等材料製造筆電底部的生質橡膠腳墊。 2017年,Dell曾在超過2,000個Goodwill據點收集舊硬體,將其中塑膠熔解後重新製成零組件,應用於超過90個產品系列。 2024年,環境防衛基金會(Environmental Defense Fund)指出,Dell正在以模塑紙漿及可再生竹材製成的柔性結構,取代傳統EPS,也就是發泡聚苯乙烯緩衝材料。 這種從產品回收、材料再利用到重新投入製造的模式,正是 循環經濟 的具體實踐,也讓包裝與產品材料不再只是一次性使用。   HP:自2019年使用40億磅再生與可再生材料 HP擁有消費電子產業中較成熟的循環經濟計畫之一。根據其2024年永續影響報告,自2019年以來,公司已使用超過40億磅的再生、再利用或可再生材料。 HP積極採用消費後回收塑膠,以及海洋回收塑膠,其中部分再生材料已大量應用於墨水匣。 2019年,HP提出目標,希望到2025年相較2018年減少75%的一次性塑膠包裝。2025年,公司已達成該目標,但也指出,產品組合變化影響了全年平均數據。 此外,HP也推出「Planet Partners」計畫,提供使用過的HP印刷耗材與產品終端硬體免費回收及回收服務。目前計畫已涵蓋超過60個國家,透過回收舊產品並將其轉化為新產品,推動 循環經濟 並減少送往掩埋場的廢棄物。   Lenovo:首個獲UL認證的封閉式循環塑膠計畫 Lenovo以自有的R.E.A.L.永續框架推動產品與包裝發展,涵蓋負責任設計(Responsible Design)、倫理材料(Ethical Materials)、可問責模式(Accountable Models)與生命週期智慧(Lifecycle Intelligence)。 公司持續提高包裝中的再生材料比例,並採用竹材、甘蔗等生質材料,逐步減少塑膠與保麗龍使用。 重新設計的部分ThinkPad包裝採用自鎖結構,每年成功減少54噸塑膠膠帶使用。 Lenovo也在再生與回收材料應用方面創下多項業界先例。例如ThinkPad L14包裝採用含30%海洋回收塑膠與70%其他再生塑膠製成的緩衝材料。 2023/24財年,OBP進一步應用於部分桌上型電腦、一體機、消費型筆電與伺服器產品的熱成型緩衝材料與系統袋,每年估計使用165公噸OBP。 2024年,Lenovo推出首個獲UL認證的 封閉式循環塑膠計畫 ,將報廢Lenovo設備中的塑膠回收,再製成新零組件,建立國內循環供應鏈。 根據Lenovo 2025/26財年ESG報告,公司PC產品塑膠包裝按重量計的再生材料含量已達90%,但不包含平板、配件與顯示器。智慧型手機包裝則採用60%再生材料,減少50%一次性塑膠,包裝尺寸與體積也減少10%。   Google:100%無塑包裝與開放式設計指南 Google承諾在2025年前讓硬體產品包裝完全不使用塑膠,並提前一年達成目標。 2020年,Google的包裝已達94%無塑化,但公司表示,最後幾項塑膠材料的替代最具挑戰。到了2024年底,Pixel、Fitbit與Nest產品包裝已全面實現100%無塑化。 Google開發新的紙質材料,宣稱其耐用性約為過去使用的紙材3倍,延展性則提高約70%。 更特別的是,Google並未將這些技術完全視為企業機密,而是公開發布一份69頁的《無塑包裝設計指南》,提供材料規格、測試標準與環保供應商完整資訊,協助其他電子產品製造商減少自身營運中的塑膠使用。 此外,Google也針對供應鏈上游的零組件製造商進行稽核,推動以瓦楞紙板隔板與紙托盤取代不可重複使用的塑膠泡棉托盤,保護零組件在運輸過程中的安全。 這也顯示, 包裝材料 的選擇已逐漸從單一產品需求,延伸到供應鏈與整體環境影響。   Microsoft:一次性塑膠降至0.07% Microsoft去年已將全球主要產品包裝中的一次性塑膠比例降至僅0.07%,幾乎全面消除產品包裝中的一次性塑膠。 其中,Surface與Xbox包裝改用70%至92%的再生木質纖維,並以紙材互鎖結構取代泡棉緩衝材料,同時逐步淘汰塑膠收縮膜。 Microsoft表示,Surface與Xbox包裝重新設計後,大幅轉向纖維材料,以FSC認證木質纖維與紙材取代塑膠托盤、包膜與膠帶。Surface Studio 2+也以客製化瓦楞紙緩衝系統,取代原本厚重的塑膠泡棉內襯。 Microsoft持續推動材料創新與塑膠減量,包括淘汰外盒上的聚丙烯(PP)覆膜與塑膠標籤,改用新的塗層配方與紙質包裝方案,例如竹纖維混合袋。 公司也導入永續紙質翻蓋盒與觸感拉片,在提升產品無障礙使用體驗的同時,進一步減少塑膠依賴。   Fairphone:100%紙質包裝與模組化維修設計 Fairphone在美國市場的供應有限,但在其他地區具有一定知名度。公司認為,最環保的手機就是能使用兩倍時間的手機,因此特別重視使用者可自行更換電池、容易維修,以及負責任的材料來源。 在塑膠包裝方面,Fairphone主要採取「消除」策略,完全以100%紙質、可生物分解材料取代塑膠包裝。當公司使用塑膠時,則主要針對產品硬體本身。 Fairphone 4與Fairphone 5均採用完全無塑的外盒,由FSC認證紙板製成,並使用植物性與大豆油墨進行印刷,以降低毒性。 手機與零組件則放置在100%可回收紙材與可生物分解的內托盤中,取代傳統熱成型塑膠托盤。這些紙質托盤由PaperFoam提供。   從包裝材料減量走向循環經濟 從Apple、Samsung到Lenovo、HP、Google與Microsoft,各品牌採取的方式並不完全相同,有些以 包裝材料替換 為主,有些提高再生材料比例,也有企業進一步從產品設計、回收機制與供應鏈著手。 共同趨勢則非常明確: 減少原生塑膠已不再只是換掉一種包裝材料,而是逐漸延伸到產品設計、材料選擇、製造、回收與再利用的整體循環。 對消費電子品牌而言,紙材、模塑紙漿、竹材、海洋回收塑膠與PCR等材料,正逐漸成為降低原生塑膠依賴的工具。更重要的是,企業開始將 永續包裝 與產品壽命、維修、回收及再製造放在同一套 循環經濟 策略中思考。 這也代表未來的包裝競爭,不只是「用什麼材料包裝」,而是企業能否從材料選擇、產品設計到回收再利用,建立更完整的循環系統。   內容來源: https://www.packagingdigest.com/
小森與河南盛大印刷締結策略合作,推進智慧製造升級
數位應用
2026-08-17

小森與河南盛大印刷締結策略合作,推進智慧製造升級

小森公司宣布與河南盛大印刷展開策略合作,一起推動智慧型生產與拓展業務   小森(深圳)印刷技術有限公司與河南盛大印刷有限限公司於2026年7月正式展開合作,雙方將一起合作,加速推動製造升級。 此次合作不僅著眼於設備導入,更將生產系統、印刷工藝、印後加工與數位技術全面整合,提供一貫化的解決方案。透過此次合作,小森將持續的協助盛大印刷業務拓展與製造升級,共同打造新一代智慧製造環境。 盛大印刷是中國數一數二的印刷企業,業務包括商業印刷與包裝印刷,可滿足規格複雜與高階印後加工等多樣化生產需求。截至目前,盛大印刷已安裝超過50台小森平版印刷機,以及超過50套MBO印後加工系統,成為生產設備的重要核心,支撐其產能與印刷品質的提升。 基長期合作的基礎,此次策略合作不僅是單純的設備供應,更著眼整體解決方案,透過優化生產流程,加速智慧工廠建構與製造升級。 針對此次策略合作,河南盛大印刷有限公司表示:「透過此次參訪,更堅定了小森與盛大印刷的夥伴關係。盛大印刷也藉此機會提出我們的需求與對未來發展的展望,小森公司對此也十分重視;同時,我們也從小森公司取得很多有助於未來發展的訊息。相信透過此次交流,雙方的合作關係將更加緊密。」 小森公司代表董事兼總裁持田訓表示:「小森與盛大印刷多年來所建立穩固的合作關係,我們很高興能在既有的基礎上,進一步建立長期的策略合作夥伴關係,並以此持續的支持盛大印刷的業務發展。未來,雙方將持續保持密切交流與合作,攜手創造新的價值,實現共同發展。」   基於盛大印刷的業務策略與生產需求,小森將提供包括設備、系統及生產流程的整體解決方案。此次合作將著眼於以下四大領域: (一)加速推動數據驅動的生產/ 將KP-Connect Pro與盛大印刷的MES(製造執行系統)連接,提升生產流程的可視化程度,進一步提高營運效率與生產穩定性。 (二)擴大生產彈性/ 提供從26英吋至46英吋的多種規格平版印刷設備,包括單面、雙面及雙面印刷機型,靈活滿足商業印刷與包裝印刷的多樣化生產需求。 (三)實現高附加價值的印刷應用/ 針對標籤材料、PVC印材及特別色印刷等應用,優化印刷製程,確保高附加價值產品的穩定生產。 (四)結合數位印刷與印後加工,提升產品價值/ 整合J-throne 29數位印刷機、MBO折頁系統、Scodix數位增效解決方案及Bograma模切系統,全面提升產品附加價值與生產效率。   透過上述措施,雙方將共同打造更具彈性的生產平台,以滿足商業印刷與包裝印刷市場多樣化的需求。 透過此次策略合作,小森將進一步強化整體解決方案的能力,整合設備、系統與數位技術,準確的對應客戶的生產難題與業務策略。小森也將利用此次合作所累積的經驗與結果,持續協助客戶提升營運效率、創造更多價值並實現業務成長,同時為推動印刷產業持續進步貢獻力量。   台灣小森  Tel.02-27371200 https://www.komori.com.cn
世界盃與AI發展競爭環境的比較
經營管理
2026-08-04

世界盃與AI發展競爭環境的比較

比較世界盃與人工智慧(AI)發展競賽是有許多相似之處。無論是國家隊、企業競逐AI領導地位,本質上都是人才、資源、技術與策略的全面競爭。 首先,兩者都是全球性及國家隊的競賽。世界盃匯集各國頂尖球隊,而AI領域則由OpenAI、Microsoft、Google、Anthropic、Meta及中國科技企業等共同角逐。各方都希望在國際舞台上建立領先地位,如同足球強國爭取世界冠軍一般。 其次,人才是成功的核心。在世界盃的優秀球員往往能改變比賽結果;在AI產業中,頂尖人才則是推動技術突破的關鍵,兩者都投入大量資源積極網羅人才。 第三,團隊合作比個人能力更重要。歷史上球隊奪冠,都是整體團隊協作才可達成,而AI發展也需要演算法、資料、產品、雲端與商業團隊共同協作,才可建立完整且具競爭力的AI生態系。 此外,數據的重要性在兩個領域都十分明顯。足球隊利用數據分析對手與球員表現,制定最佳戰術;AI企業則依靠大量資料訓練模型,提升準確度與效能。誰擁有更好的資料資源與分析能力,誰就更容易取得競爭優勢。 最後,快速應變能力是決勝關鍵。足球比賽中,教練必須根據場上情況即時調整戰術;AI企業也需要因應技術創新、市場需求與競爭變化快速做出調整。面對瞬息萬變的環境,反應速度往往決定成敗。 這期設計印象雜誌的主題是「AI正在重寫全球印刷賽局」,雜誌社數位總編研究全球約50家印刷包裝領導企業,搜集並閱讀超過100篇文章,洞察彙整出全球16家印刷包裝業者,如何用AI技術來驅動轉型與戰略布局。 世界盃讓我們相信,奇蹟永遠存在,只要你敢於追求就可能是贏家,台灣印刷包裝業者在AI時代,也要積極思考如何加入這賽局。 There are many similarities between the FIFA World Cup and the race to develop Artificial Intelligence (AI). Whether it is national teams competing for the World Cup or technology companies striving for AI leadership, both are fundamentally contests of talent, resources, technology, and strategy. First, both are global competitions. The World Cup brings together the best national football teams from around the world, while the AI arena is dominated by leading organizations such as OpenAI, Microsoft, Google, Anthropic, Meta, and major Chinese technology companies. All participants aim to establish leadership on the global stage, much like football powerhouses competing for the world championship. Second, talent is the key to success. Outstanding football players can change the outcome of a match, just as top AI researchers and engineers drive technological breakthroughs. In both fields, organizations invest significant resources to attract and retain the best talent. Third, teamwork is often more important than individual ability. World Cup champions are rarely built on star players alone; success depends on the collective effort of the entire team. Similarly, AI development requires close collaboration among experts in algorithms, data science, product development, cloud infrastructure, and business operations. Only through effective teamwork can organizations build a complete and competitive AI ecosystem. In addition, data plays a critical role in both fields. Football teams analyze player performance and opponents’ strengths and weaknesses to plan winning strategies. AI companies rely on vast amounts of data to train models, improve accuracy, and enhance performance. Organizations with superior data resources and analytical capabilities are more likely to gain a competitive advantage. Finally, adaptability is often the critical factor. During a football match, coaches must adjust tactics in real time based on the changing conditions on the field. Likewise, AI companies must respond quickly to technological innovation, market demands, and competitive pressures. In a rapidly changing environment, the ability to adapt quickly may lead to long-term success. The theme of this issue of Graphic Arts Magazine is “AI Is Rewriting the Global Printing Landscape.” The Digital Editor-in-Chief reviewed more than 100 articles and studied approximately 50 leading printing and packaging companies worldwide. This research identified 16 global printing and packaging leaders that are using AI technologies to drive transformation and shape their strategic direction. The World Cup reminds us that miracles are always possible and that those who dare to pursue excellence become winners. In the AI era, Taiwan’s printing and packaging industry should also actively consider how to participate in this new competitive arena and leverage emerging opportunities to accelerate growth and innovation.
國際紙業 2026 第二季轉虧:北美包裝獲利下滑、EMEA 虧損擴大,全年 EBITDA 目標維持 32 至 34 億美元
紙張材料
2026-08-03

國際紙業 2026 第二季轉虧:北美包裝獲利下滑、EMEA 虧損擴大,全年 EBITDA 目標維持 32 至 34 億美元

該公司公佈的持續經營業務虧損為1,200萬美元。圖片來源:Yuriy Golub / Shutterstock.com。   全球紙業與瓦楞包裝龍頭 國際紙業(International Paper) 公布 2026 年第二季財報,持續營運由去年同期獲利 7,500 萬美元 轉為虧損 1,200 萬美元 ,顯示全球包裝市場在需求復甦不均與成本壓力升高下,仍面臨挑戰。 本季營收為 60 億美元 ,低於去年同期的 61.4 億美元 。調整後 EBITDA(息稅折舊攤銷前盈餘)為 5.87 億美元 ,較去年同期減少 12.3% ;不過營運現金流仍成長 10% 至 5.26 億美元 ,反映公司在現金管理與營運效率方面仍具一定韌性。 此外,公司本季認列 4,200 萬美元 稅後特殊項目費用,高於去年同期的 2,300 萬美元 。   北美包裝業務獲利季減 17% 在 Packaging Solutions North America(北美包裝解決方案) 事業部,第二季營業利益為 2.04 億美元 ,較第一季的 2.48 億美元 下滑 17% 。 國際紙業表示,銷售表現其實受到幾項正面因素支撐,包括: 產品售價提高 出貨量增加 產品組合改善 出口銷售減少帶來較佳獲利結構 出貨量成長則來自北美內需業務持續擴張、季節性需求增加,以及本季多出一天的出貨天數。 然而,即使營收結構改善,獲利仍受到成本與營運因素影響,顯示北美包裝市場雖然需求相對穩定,但獲利能力仍面臨壓力。   EMEA 市場需求疲弱,虧損進一步擴大 相較於北美市場, Packaging Solutions EMEA(歐洲、中東與非洲包裝解決方案) 的表現更為疲弱。 該事業部第二季營業虧損擴大至 8,000 萬美元 ,高於第一季的 5,100 萬美元 。 公司指出,雖然紙張售價有所提高,但市場需求疲弱導致銷售量下降,無法抵消價格上漲帶來的效益。國際紙業認為,EMEA 市場目前仍受到: 地緣政治不確定性 消費者信心疲弱 工業需求放緩 等因素影響。 此外,本季計畫性停機維修成本增加,加上年度薪資調整導致銷售與行政費用上升,也進一步擴大虧損。   持續推動產能與包裝布局調整 除了財務表現外,國際紙業本季也執行多項策略性布局,包括: Riverdale 紙機轉型計畫 收購華盛頓州 Longview 的 NORPAC 紙廠 收購德拉瓦州 Dover 的 Delmarva 瓦楞包裝工廠 這些動作顯示公司仍持續調整北美紙漿、紙張與瓦楞包裝產能配置,強化本土包裝供應鏈與瓦楞紙箱市場布局。   第三季展望:全年 EBITDA 目標維持 32 至 34 億美元 展望第三季,國際紙業預估持續營運調整後 EBITDA 將落在 7.8 億至 8.3 億美元 之間,其中已包含阿拉巴馬州 Pine Hill 紙廠暫時停機帶來約 8,500 萬美元 的負面影響。 儘管第二季轉虧,公司仍維持 2026 全年調整後 EBITDA 目標為 32 億至 34 億美元 。 國際紙業董事長兼執行長 Andy Silvernail 表示,公司下半年將持續聚焦: 強化營運執行紀律 提升工廠可靠度與生產效率 因應原物料與投入成本上升 推動商業成長與成本改善計畫   全球紙包裝市場仍處於調整期 整體而言,國際紙業最新財報反映出全球紙包裝產業目前呈現明顯的區域分化。北美市場仍受惠於內需與瓦楞包裝需求支撐,但獲利能力受到成本壓力侵蝕;EMEA 市場則仍處於需求疲弱與不確定性較高的調整階段。   內容來源: https://www.packaging-gateway.com/
紙商的未來:還能靠買賣賺錢嗎?
紙張材料
2026-07-23

紙商的未來:還能靠買賣賺錢嗎?

 受到數位科技與市場環境衝擊,全球造紙業面臨有三個轉折,首先是文化用紙年年持續衰退(年減約4%)、生活用紙(年增約2.2%)及包裝用紙(年增約3.1%)是成長的核心,其次是ESG、循環經濟及淨零碳排是產業關鍵的競爭力,最後則是地緣政治問題(海運費波動及斷鏈危機),讓全球造紙業供應鏈區域化。       比較2021至2025年經濟部產銷統計資料,台灣造紙業產量5年減約18.2%,其中文化用紙減約12.4%、紙板減約19.9%、生活用紙減約6.0%;就產值分析,造紙業減約25.1%、紙加工業減約13.7%,印刷業則增加1.6%,這顯示紙相關行業都是艱困行業,印刷行業的服務範圍已擴大,是銷售值還能持平的主因。       2025年台灣紙及紙消費量約381.9萬噸,人年均消費量(Per Capita)約163.9公斤,較2004年的518.6萬噸消費量減少約26.4%,比較2024年,消費量也減約4.95%。但台灣2025年經濟增長率增約8.68%,這說明台灣產業結構已被改變,出版業衰退、輕工業出走中國,紙消費量當然減少。另台灣紙業的競爭力也大不如前,2025年進口紙佔台灣消費量的36.5%,來自中國佔約35.8%,尤其進口文化用紙佔台灣市場的77.4%。       全球造紙企業都加速轉型,由紙業成為可再生材料公司,以取代石化材料滿足減塑要求;投資新材料與新能源業務,建立生物煉製廠(Biorefinery),生產生質燃料、生化材料及高端特種材料;把紙品製造思維轉型為包裝解決方案,尤其是高附加價值包裝;最重要的是ESG轉型,追求低碳製造、循環材料與碳管理機制,這包括熱能回收、生質能源、能耗與碳排管理。       那紙商的未來呢?紙品市場資訊越來越透明、紙廠與品牌客戶的直接交易越來越多、包裝設計、功能、客製化解決方案、供應鏈整合,成為紙業競爭的核心,而低碳與循環成為交易的關鍵,面對這些問題,紙商僅靠價差的買賣方式賺錢,這將會失去價值,要思考該如何適應、轉型、再定義自己的價值。       因此,紙商不要當紙品的搬運者,要成為資訊與責任的轉接點、扮演價值的整合者及解決方案提供者;紙商也必須強化供應能力,包括快速交貨、小量多樣庫存管理、跨區服務域調度能力,甚至透過數位系統提供即時訂單與庫存資訊;紙商更要切入永續領域,協助品牌客戶導入綠色材料、解釋環保認證、甚至提供低碳解決方案。     如何在材料供應鏈中找到「不可取代的位置」,紙商未來才會有前途。欣聞台北市紙商業同業公會八十週年,謹以此文祝賀貴會生日快樂。                                                                    設計印象發行人 黃義盛