印刷包裝業的平台革命
包裝未來
2026-11-05

印刷包裝業的平台革命

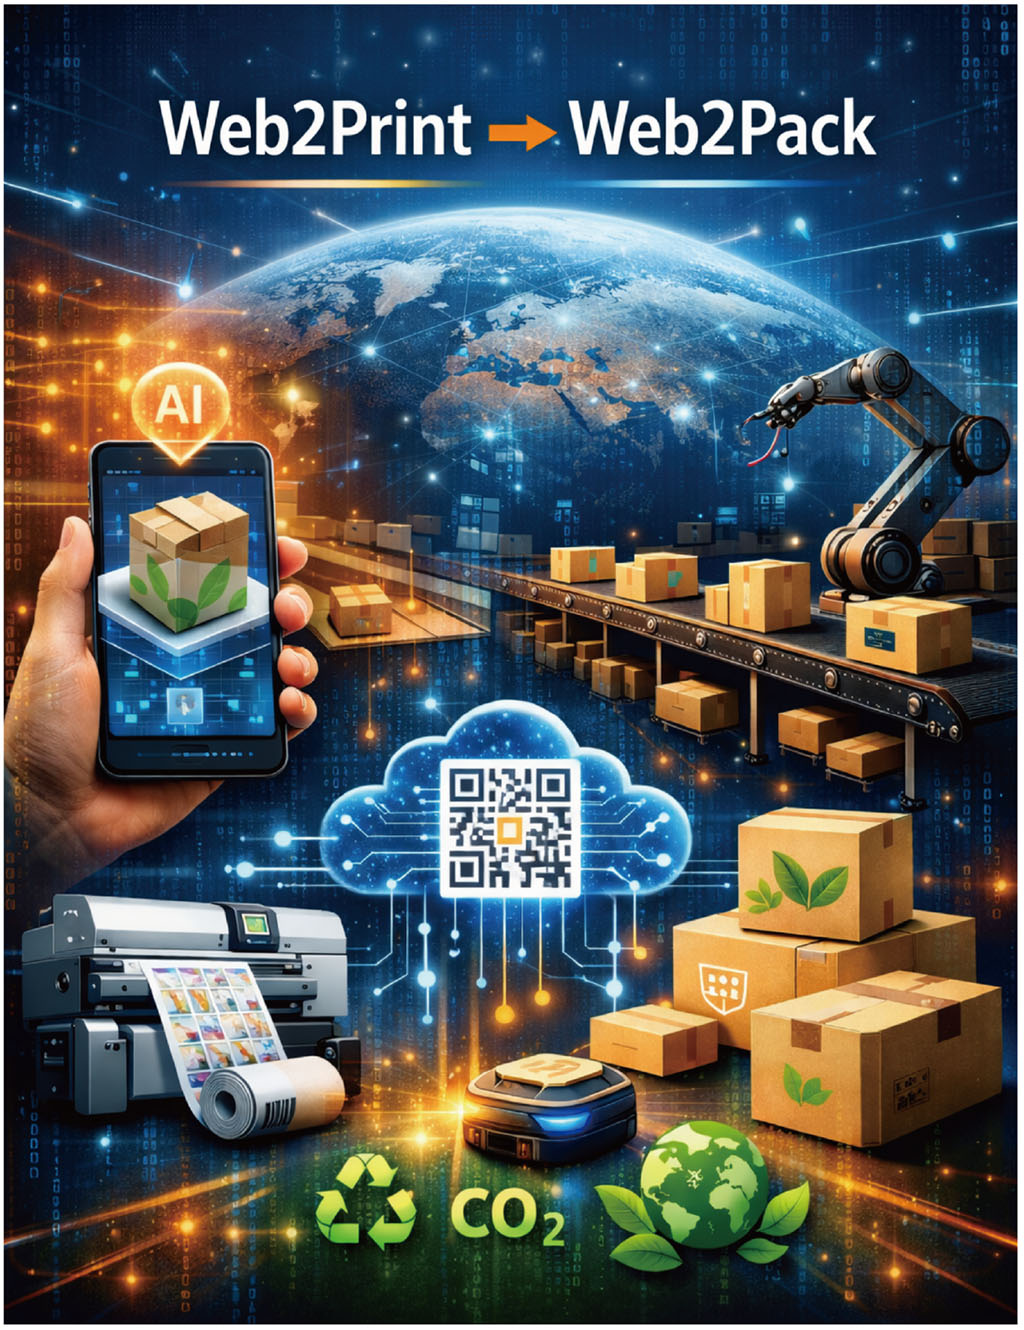
●圖1:從Web2Print跨越到Web2Pack的本質,是透過AI驅動流程簡化,達成小量客製與低碳生產的雙重目標,實踐循環經濟的商業諾言    隨著2026年全球商業環境進入高度數位化與永續轉型的新紀元,印刷包裝產業正經歷著一場前所未有的範式轉移。這不僅僅是硬體設備的軍備競賽,更是一場關於「數據權力、材料科學與全球合規主權」的生存之戰。電子商務的蓬勃發展已經使全球電商銷售額預計佔據零售總額的21%以上,這股巨浪不僅改寫消費者的購物習慣,更對供應鏈端的生產提出「少量、多樣、極速、個人化」的嚴苛要求。在這一個背景下,傳統接單代工模式已經顯現出明顯滯後性,取而代之的是以數據驅動、雲端協作、人工智慧輔助為核心的平台化服務模式。從Web2Print(W2P)延伸至Web2Pack(W2Pack),不僅是技術的延伸,更是產業邏輯從「產品導向」轉向「解決方案平台導向」的戰略跨越。(見圖1) 邁入智慧化與W2Pack轉型期 印刷產業的數位化進程並非是一蹴而就,而是經歷了從平面資訊標準化到供應鏈數據化的三次重大疊代。回顧過往三十年,Web2Print(W2P)技術在書本、標籤、名片等高度標準化的平面印刷品領域已臻成熟。這段演進始於1990~2007年的「網際網路接單雛形期」,當時隨著全球資訊網與線上支付的初步發展,平台如eBay等開始大規模撮合買賣,印刷業也隨之嘗試將報價與下單轉向線上。緊接著在2007~2015年的「行動革命與社群經濟期」,智慧型手機與社群平台的大爆發,驅動了全球使用者的即時連結,W2P正是在此時發展出完整的線上商業模式-整合了設計、下單、付款、校稿與自動化檔案流,將印刷業從傳統的製造業推向服務化。 然而,進入2015年至今,我們正邁向一個全新的「智慧化與 W2Pack轉型期」。隨著印刷技術與數位噴墨的日漸成熟,品牌對包裝的需求不再僅僅是標準化的載體,而是轉向品牌體驗的延伸與智慧供應鏈中的「關鍵數據節點」(見圖2)。根據Smithers市場調查報告的研究數據中,作為W2Pack主要出口的電商包裝市場,預計在2026年將達到722.5億美元的規模,年複合增長率高達11.64%。這種強勁的增長動能不僅反映市場對快速、短版、個性化包裝的高度渴望,更標誌著 W2Pack印刷包裝平台化的趨勢已正式成形,成為產業未來十年最核心的戰略引擎。(見表3) ●圖2:在全球化競爭的底層邏輯下,數位化生產不再是選項,而是標配。透過虛擬與實體的無縫整合,我們正在定義新一代的智慧供應鏈藍圖 W2Pack:跨越產業本質斷層的系統性戰略升級 Web2Pack被定位為印刷包裝產業的下一代製造模式,它與傳統W2P的最大差異,不在於數位化程度的高低,而在於其處理「物理複雜性」的戰略能力。商業印刷主要處理的是薄紙、美學與靜態資訊傳遞;而印刷包裝則涉及瓦楞、薄膜、金屬箔等多元基材,以及精密的刀模、壓線、糊盒等後加工物理工程。這種物理屬性的複雜度構成了一個巨大的「本質斷層」,這也是為什麼許多傳統商業印刷廠在試圖跨足包裝市場時,往往會面臨到設備適應性、結構工程人才缺口及製程冗長的挑戰。 W2Pack的戰略核心並非僅在網頁端提供美觀的預覽,而在於透過數位手段,將這些專業的「物理Know-how」轉化為線上可協作、可自動化的「數位資產」。這是一場關於「材料數據主權」的競爭-當每一張紙的韌性、每一層薄膜的收縮係數(如CPP或PE的拉伸應變)、每一個刀模的物理限制都能夠被轉化為演算法的一部分時,印刷包裝企業就不再只是被動的代工者,而是具備技術護城河的「解決方案提供者」。在2026年的競爭版圖中,誰能將複雜的結構工程化繁為簡地平台化,誰就能夠擁有下一個時代的定價主權。 平台化服務:從被動製造轉向戰略加值平台的生存法則 在數位時代與全新的永續發展法規環境下,印刷包裝業者正面臨著經營範式的徹底翻轉:從單純的製造商轉型為「印刷解決方案的提供者」(Printing Solution Provider)。平台化(Platformization)的趨勢源於對產業鏈效率的極致追求。這種轉型將經營的重心從「設備擁有權」轉向「連結與協作能力」,其戰略價值體現在以下三個維度: (一)由產品思維轉向平台思維╱企業不再僅僅販賣一個紙盒或塑膠袋,而是提供了一整套數位化、透明化的數據服務。平台能夠協助品牌客戶在線上進行結構優化,並即時給予成本與環保合規的回饋。 (二)由被動接單轉向雲端市場的撮合╱主動整合全球碎片化的零散訂單,同時透過雲端拼版與智慧排程,並藉由極大化生產設備的稼動率,實現「螞蟻搬大象」般的規模效應。 (三)由單項製造轉向整合供應鏈╱提供從結構測試、材料諮詢、ESG碳標籤計算到全球物流倉儲的一站式整合服務。 目前全球印刷包裝產業已演化出五種主流的平台模式,分別如下:(1)應對少量多樣需求的「印刷電商」;(2)將包裝轉化為防偽與追蹤資料結點的「智慧包裝平台」;(3)負責全球化品牌供應鏈彈性的「供應鏈整合服務平台」;(4)連結設計師與工廠創新的「多邊創意平台」;(5)專注於高階塑料軟包或精品領域的「專業W2Pack服務商」。 全球格局:W2Pack領先地區的戰略觀察與差異化實踐 觀察全球領先地區,可以看出各地在W2Pack布局上,因應其產業背景所發展出的鮮明戰略差異,這為台灣業者的轉型提供重要的路徑參考。(見表4) 台灣落地戰略:產業知識資本數位重構與價值鏈位階提升 台灣印刷包裝產業在全球價值鏈中,一直扮演著技術精湛但角色相當低調的製造角色。在規劃W2Pack落地藍圖時,業者不應該只將其視為單純的「網路開店」,而是一場「產業知識資本的數位重構」。台灣的落地戰略必須具備有更高的格局,將重心從硬體產能競爭轉向軟性的智權與數據顧問化。 (一)從硬體產能競爭轉向材料數據顧問平台╱台灣在塑料印刷包裝(如CPP、PE)與高階瓦楞技術上,具備有數十載累積的材料科學Know-how。然而,這些資產多數仍然屬於非結構化的經驗,留存在資深技師的直覺當中。W2Pack落地的最高戰略價值,在於將這些材料物理特性數據化-將塑料薄膜在印刷張力下的「拉伸應變」、熱收縮薄膜的「變形補償」,以及袋型在填充後的物理反饋轉化為演算法邏輯。透過將材料科學數據化,印刷廠將從傳統的「價格接受者」轉型為具備高議價能力的「數據顧問」。這不僅僅解決品牌不懂包材物理極限的痛點,更讓台灣企業能站在技術的高度,直接參與全球精品、醫療與半導體包裝供應鏈的規則制定。 (二)跨域專業整合:重構高階人才與AI的補位戰略╱台灣傳統製造產業面臨著嚴峻的人才荒,平均一位IT人員需要服務高達148位員工。而推動W2Pack的核心挑戰在於跨專業的語言融合上。戰略重點應該是將IT職能從「維運端」推向具有高度商業價值的「開發與整合端」。企業應積極槓桿全球成熟的API生態,而非從零研發引擎。同時,導入「代理型AI」來擔任數位員工,處理物料監測、排程優化等重複性決策,將人類設計師與結構師的人力釋放回更高層次的品牌溝通與材料創新上。 永續法規與數據主權:W2Pack作為品牌的合規戰略心臟 2026年將是全球永續法規執行的震撼年,歐盟《包裝及包裝廢棄物法規》(PPWR)的全面生效,以及各國Extended Producer Responsibility(EPR)生產者責任延伸制度的強化,使得W2Pack從「生產工具」正式進化為品牌商的「合規戰略引擎」。在這一個脈絡下,數據不再只是輔助生產的紀錄,而是企業能否獲准進入國際市場的「主權證明」。 (一)智慧減積與數位化的「空氣稅」應對╱歐盟PPWR明確規定自2026年8月12日起,電商包裹空隙率不得超過40%。這項規定在業界被戲稱為數位化的「空氣稅」。W2Pack平台的核心價值在於提供精準的「智慧減積算法」:系統能根據商品維度自動計算最小安全包裝尺寸,主動減少80%以上不必要的填充物。這不只是環保行為,更是實實在在的商業優勢-品牌可以藉此節省約25%的貨運運費(基於DIM材積重量計費),並大幅降低EPR框架下的環境溢價費用。 (二)數位產品護照與數位指紋的數據主權╱2026年起數位產品護照(DPP)將成為進入歐盟市場「電子身分證」。Web2Pack平台將充當數據中樞,將材料來源、再生料佔比、碳足跡數據與回收指南自動整合進QR Code或智慧標籤中,實現機器可讀的數位指紋。這對於品牌商而言,意味著從此必須對包裝的每一層材料、每一種油墨的化學成分,具備絕對的知情權與控制權。若供應商無法提供精準的數位數據,其產品將面臨銷售禁令或高額罰金。因此,Web2Pack實際上是在協助品牌奪回「數據主權」,確保在複雜的全球分工體系中,每一筆合規數據都具備透明度、主權性與溯源性。 (三)單一材質與預測型材料模擬╱為應對2030年全面可回收的大限,印刷包裝材料正在經歷著一場「去複合化」的大革命。Web2Pack平台的戰略意義在於提供「預測型材料模擬」:透過AI演算,品牌可以在設計階段模擬將傳統的鋁箔複合材質替換為單一材質(例如全PE或全PP結構)後,其物理強度與氧氣阻隔性能是否達標。這種模擬能力讓品牌能夠超前法規進行技術儲備,避免在法規生效時面臨著大規模庫存報廢,或是供應鏈中斷的風險。(見表5) 結論:重新定義競爭力,想像一個完全無人化的未來 W2Pack不僅僅是印刷技術的升級,它更像是一場關於「數位平台、材料物理與數據策略」深度整合的本質革命。對於讀者而言,2026年是重新定義競爭力的關鍵轉折點。未來的贏家,將不再僅僅憑藉設備規模取勝,而在於誰能夠將包裝材料的物理極限與法規要求,精確地轉化為數位世界的經營效率。 請大家閉起眼睛,想像一個即將發生的場景:在未來的印刷包裝平台上,客戶只需要在手機中輸入一個創意靈感,系統內的AI助理便即刻根據預設的材料數據完成結構設計、法規合規的規劃,並同步生成虛擬3D校稿。在客戶點擊確認下單後的零點一秒,一條精準的數位指令已經穿梭於雲端,串接起後端完全無人的「黑燈工廠」。在那裡,高效率的數位印刷機與自動裁切機在黑暗中精準律動,完全無須人為干涉。隨後,無人搬運車與自動倉儲系統流暢銜接,完成最後的揀貨、封裝與出貨。這不再是科幻情節,而是W2Pack正在引導我們走向的、從雲端到工廠的完美無人化閉環。(見圖6) 最後,讓我們說一句實在話:Web2Pack的浪潮已經到了家門口。如果您還打算靠「老師傅的感覺」來畫刀模,或是覺得寄送一箱裝滿60%空氣的包裹很有「排場」,那麼2026年的歐盟稽核員可能會用行動告訴您-那一箱空氣的代價,可能會比裡面的商品還要貴。讓我們啟動這場數位與綠色的雙轉型,印出屬於台灣印刷包裝產業的新驕傲。至於那些還在糾結要不要轉型的業界朋友?別擔心,Web2Pack的大門永遠敞開,只要您別再把出血位設成0mm就好。 ●圖6:卓越的包裝設計不僅是視覺的饗宴,更是品牌價值的延伸;從結構到選材,每一個細節都在與消費者進行深度對話  
『設計印象雜誌』
橫跨造紙、印刷、包裝、出版及設計等領域的專業媒體,兩個月發行一期紙本雜誌,網站不定期更新
台灣印刷包裝相關產業年報(3)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(3)

由中國印刷外銷額看國際市場 根據中國海關資料統計顯示,2025年中國印刷包裝品外銷額約195.6億美元,比較2024年的206.3億美元減約5.2%,若包括2025年智能卡出口約19.2億美元(+4.2%),總共出口額約214.8億美元,比較2024年減約4.4%。出口額超過10億美元的項目,包括紙盒(4819)大約有66.1億美元(+0.1%)、其他紙品(4823)約45.6億美元(-10.6%)、筆記本(4820)約22.9億美元(-7.9%)、標籤(4821)則約13.7億美元(-1.2%)、書籍(4901+4903)大約有18.8億美元(+0.3%)、其他商業印刷品(4911)約12.1億美元(-6.4%)。(見表12) 而出口超過1億至10億美元者,包括壁紙(4814)約3.95億美元(-6.8%)、信封(4817)約2.42億美元(-21.5%)、轉印紙(4908)約2.62億美元(-3.2%)、明信片(4909)3.5億美元(-24.5%)、月曆(4910)約1.43億美元(-6.5%),其中紙品(48類)約155.4億美元(-5.2%),印刷品(49類)共約40.2億美元(-5.2%),如果統計紙製包裝(4819)、紙製品(4820)、標籤(4821)、其他包裝製品(4823)等四類,出口額總額約148億元,佔總出口額約75.7%,比2024年的156億元減約5.1%,這些品項都與供應鏈的包裝有關,也是全球印刷品貿易的主力。而出口額減少,主要是因為關稅議題,美國市場就減少了9.4億美元,東協國家除越南、泰國、印尼是增長外,但新加坡、馬來西亞及菲律賓則是減少很多。 就中國印刷品出口國家分析,2025年前25名國家的外銷總額約有151.8億美元,佔總外銷額的77.6%,比較2024年,25國總外銷總額減少約5.4%,其中衰退10%以上的有美國、澳洲、馬來西亞、新加坡、菲律賓,但增長超過10%以上的則有越南、泰國、印尼及台灣。分析其原因,供應鏈外移及川普關稅衝擊是減少主因,而中國內捲及傾銷則是外銷增加的主因,台灣紙及紙品進口量中,中國產品已佔超過40%以上的佔有率。(見表13) 就2025年中國印刷包裝品年外銷10億美元國家有美國及越南、超過5~10億美元的有7個國家,1~5億美元的國家約有24個國家,5,000萬至1億美元的國家有19個國家。若比較2025年及2019年前25名國家的出口額資料,增長額超過30%以上的國家則大約有30個。 2025年中國印刷品外銷如果包括IC卡,那外銷總額達215億美元,如果比較2020年資料,6年來IC卡外銷增加約67.7%。而以2025年資料,IC卡外銷超過1億美元有3個國家,5,000至1億美元有4個國家,1,000至5,000萬美元有26個國家,這些都是台灣相關業者值得關注的事。 馬年運勢與印刷包裝業展望 「馬年」的企業格局,象徵著速度、突破、競爭、攻勢與擴張,不確定但充滿動能的局勢,而「闖」則成為馬年的行動狀態,往未知走、跨過界線,用自己的力量打開一條路。這對2025年全球面對處處焦慮的時代,如何把焦慮轉成經驗,激發潛能讓自己強大,塑造環境來找出自己的路,而拓展格局是成長的必要過程,人生才會有成就感。 提供全球品牌商相關的供應鏈服務,是中國印刷包裝業每年220億美元外銷市場的核心,這約台灣印刷產值的7倍;看到台積電到美國、日本、德國的開疆闢土,帶著一群供應鏈相關夥伴,台灣正邁向國際企業新格局;回顧中國第一大印包企業裕同包裝,年營業額超過180億人民幣,約在2000年由台商支持而起家,這些範例要思考的,台灣的印刷包裝中小企業,如何掌握未來的市場機會與競爭格局。 即使AI帶給台灣的資通產業很多的機會,但這是業者的堅毅及努力,經歷產業間不斷的轉型、策略聯盟與協作、購併及創新,而且勇於跨業經營,加上台積電的帶頭,讓台灣掌握到AI時代所帶來的紅利。即使是川普關稅、地緣政治風險的焦慮時代下,2025年台灣GDP創下15年來最好的紀錄,但對印刷包裝企業卻感受不到任何的喜悅。 「闖」應該是馬年的年度字,業者運勢要有大破、大立、大展的思維,加速轉型及勇於跨業的勇氣,但要懂得看清現實,接受風險不抱幻想;設好底線,承受最低風險;全力前進,不拖延、不猶豫、不反覆,看到任何可行的新機會,值得衝就要衝。
台灣印刷包裝相關產業年報(2)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(2)

二、紙業、紙品加工、印刷業及出版行業市場規模 根據財政部營利事業家數及營業額統計,2020~2025年台灣印刷包裝相關產業的市場規模請參見表6資料: (一)2025年造紙業的營業額約635億元,較2024年減約6.3%;紙品加工業營業額約1,326億元,較2024年減約5.0%;印刷業營業額約1,030億元(未含製版),較2024年減約3.4%;出版業營業額約460億元,較2024年減約1.0%。若以印刷包裝行業來看,2024年營業額約2,356億元,較2024年減約4.3%。就造紙業市場產品分析,2025年所有造紙部門營業額都是衰退的,比較2024年製漿減約4.9%、文化用紙減約6.3%、包裝紙減約21.2%、其他紙張減約7.1%、紙板減約8.7%。 (二)就2025年台灣紙品加工業部門分析,比較2024年,瓦楞紙箱營業額約364億元(-6.2%),紙袋約60.5億元(+5.0%),其他紙容器業約565.5億元(-4.4%),衛生紙加工約61.6億元(-10.5%),電腦報表業約28.5億元(+4.1%),其他紙製品約246億元(-6.4%),合計紙品業的營業額約1,326億元(-5.0%);另非紙品加工營業額約10.3億元(+6%)。 (三)2025年未含製版業,印刷業營業額約1,030億元(-3.4%),其中印刷佔914億元(-4.2%),印刷輔助約116億元(+2.65%);另外2025年製版業營業額約999.7億元(+24.1%),但此統計應非印刷業,所以未計入。 (四)2025年出版業營業總額約460億元,較2024年降約1.0%,其中傳統出版業佔約438.9億元(95.4%),較2024年降約1.5%,另數位出版佔21.4億元,增約8.5%。其中傳統新聞出版約50.2億元(-16.8%),傳統雜誌出版約152.9億元(-0.9%),傳統書籍出版約206.6億元(+0%),其他出版約29.2億元(+20%),這主要指的是短語音、播客(Podcast)等數位媒體服務。 (五)2025年的數位出版雖然僅佔出版業營業額的4.64%,但每年都是快速增長的,比較2025年及2020資料,傳統新聞出版衰退49.2%,但數位新聞出版增加85%,傳統雜誌增長僅約9.8%,但數位雜誌增長97%,傳統書籍出版增長約12.5%,但數位書籍增加約86.1%,另外其他出版主要是其他語音出版服務,其六年來營業額增加約62.8%。 (六)就各產業的廠商規摸分析,2025年造紙業廠商約285家(-6家),每家年營業額約2.23億元;紙加工業廠商約2,464家(-44家),每家年營業額約5,380萬元;瓦楞紙箱廠商約有459家(+1家)、每家年營業額約7,930萬元;印刷業者有約7,390家(-108家),每家年均營業額才1,390萬元;出版業者有約3,776家(-14家),每家營業額約120萬元。 (七)總結2025年台灣印刷包裝相關產業營業額是衰退的,造紙業減少約6.3%、紙品加工業減少約5.0%、印刷業減少約-3.4%,而出版業減少約1%。 2025年台灣印刷包裝業進出口統計分析 依據經濟部產銷統計,2025年比較2024年資料,紙及紙板業銷售值約696.2億元(-8.1%),紙加工業約1,023億元(-4.3%),衛生品(紙尿布及衛生棉)約138.7億元(+2.1%)、印刷業約833.5億元(-2.4%)。另外內銷值紙業約515.6億元(-6.3%),外銷值約180.6億元(-13.1%);紙加工業內銷值約861.5億元(-4.9%),外銷值約161.8億元(-0.7%);衛生品內銷值約128.1億元(+2.1%),外銷值約10.5億元(+1.7%);印刷品內銷值約730.5億元(-0.9%),外銷值103億元(-11.8%)。2025年台灣經濟成長是15年來最高,但所有傳統及內需產業真的都不好。(見表7) 一、2025年台灣印刷品出口統計 另外,根據海關進出口統計分析,2025年紙品(48類)、印刷品(49類)及IC卡總出口約8.3億美元,較2024年的7.94億美元增約4.6%。其中紙品(48類)出口約4.41億美元,較2024年的4.15億美元增約6.3%;印刷品(49類)約2.67億美元,較2024年的2.65億美元增約0.6%;IC卡出口約1.23億美元,較2024年的1.14億美元增7.9%。(見表8) 分析細部品項,衰退較多的是安全印務減少約162萬美元(-54.5%)、商業印刷微幅減少,但紙品加工增加約1,639萬美元,包裝印刷增加約974萬美元,IC卡片增加約897萬美元,工業印刷增加約377萬美元。紙品及包裝印刷的增加都可能是美國關稅政策的緣故,讓台灣取代了中國的非紅供應鏈所致。     再分析2025年台灣印刷品出口地區,以北美的2.99億美元(佔36.0%)與東協的1.5億美元(佔18.1%)是兩個最大市場。接著是中國約9,771萬美元(11.8%)、日本約6,559萬美元(7.9%)、歐洲區約5,444萬美元(6.6%)、其他區約6,883萬美元(8.3%)、香港約5,844萬美元(7%)及紐澳約3,619萬美元(4.4%)。比較2024年,增長最多是歐洲約13.4%,其次是美國增約11.1%,再來是中國9.3%,而衰退最多的是大洋洲-14.8%及其他區-15.1%。(見表9) 就個別產品的外銷市場地區來分析,台灣是繁體書全球出版中心,但主要外銷市場在中國、香港,美國、新加坡等地,而我們製作的兒童書則以日本為主;商業印刷(說明書等)則跟供應鏈有關,市場以中國、美國及東協為主;紙品加工則是傳統的印刷市場,以美、歐、日、紐澳、東協等地市場;工業印刷主要是轉印紙,市場以東協及其他地區為主;包裝及標籤印刷市場則以美國及東協為主;IC卡現以美國及歐洲為主,三年來IC卡外銷增長約44.8%,而所有印刷包裝品外銷美國則增加了25.1%,這些都是台灣業者值得關注的事。 二、2025年印刷品進口統計分析 根據海關進出口統計分析,2025年台灣進口紙品、印刷品及IC卡共約6.79億美元,較2024年的6.48億美元增加約4.8%。其中紙品(48類)進口約4.62億美元,較2024年的4.35億美元增加約6.3%;印刷品(49類)約1.49億美元,較2024年的1.53億美元減少約2.9%;IC卡進口約6,818萬美元,較2024年的5,999萬美元增加13.6%。(見表10) 分析進口細品項,2025年最多的是紙品加工約2.38億美元(佔35%),比較2024年增加約6.7%,其次為包裝印刷約1.84億美元(佔27.1%),比較2024年增加約8.6%;出版印刷進口額約7,193萬美元(佔10.6%),較2024年減少約4.2%;商業印刷約6,466萬美元(佔9.5%),較2024年增加約2.8%;智能卡約6,818萬美元(佔10%),較2024年增加約13.6%;標籤印刷進口額約3,512萬美元(佔5.2%),較2024年減少約2.9%。 分析2019~2025年的台灣進口印刷品項,年約有3.5%的增長趨勢,其中紙品加工年增約12%、IC卡年增約9%,文具印刷年增約6%,這大都來自中國,這也是值得關注的議題。 再分析2025年台灣印刷相關產品進口國家,中國以2.83億美元(佔41.7%),比較2024年增加約15.3%,也較2023年增加35.5%;東協進口約1.95億美元(佔28.7%),比較2024年減少1.8%;美國約5,738萬美元(佔8.4%),比較2024年減少約7%;歐洲約5,521萬美元(佔8.1%),比較2024年增加約2.5%;日本約5,362萬美元(佔7.9%),比較2024年增加約4.9%。(見表11) 就產品細項分析,出版印刷進口區以美、歐及日本較多;商業印刷則以美國、歐洲、中國進口較多;紙品加工來自東協最多、中國其次;包裝印刷主要來自中國與東協,共佔約有85%;標籤印刷主要來自中國,佔約有65%。綜合台灣印刷品進口趨勢,供應鏈還是最核心的關鍵因素,而中國與東協國家現在是主要供應鏈的核心區域,而中國的內捲傾銷全球,台灣這幾年每年增加超過15%,這對台灣印刷包裝產業的價格破壞是很大的。  
台灣印刷包裝相關產業年報(1)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(1)

●2025年台灣經濟增長約8.63%,創下15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,而年出口額約6,407億美元再創高峰,年增約34.9%   Covid-19,全球一直處於「易變、不確定、複雜、模糊」的混沌狀態,到2025年,川普回歸的對等關稅(Reciprocal Tariffs),重擊全球貿易體制、全球經濟與通膨的不確定性。而地緣政治衝突處處引爆,AI快速發展,但內容氾濫帶來隱私與社會倫理挑戰,環境危機的持續惡化,各地天災不斷,這些讓全球陷入焦慮不安情緒高漲,企業在市場中面臨風險,政府在政策上承受挑戰,人類社會進入「焦慮時代」。 台灣產業間嚴重K型化分歧 OECD及IMF均預測2025年全球經濟增長率約3.2%,其中先進國家經濟體約1.5~1.6%,新興市場與發展中國家(EMDE)約4.2%,美國約2~2.2%,日本約1.1%,歐盟約1.4%至1.5%,中國約4.8~5%,印度約6.4%。而驅動全球經濟變化因素,包括美國關稅變化正抑制全球貿易動能,保護主義及地緣政治動亂加劇全球性不確定性,貨幣政策降息及放緩緊縮,而財政政策採取擴張,但債務壓力上升,唯人工智慧(AI)投資正驅動科技及生產力提升,但勞動力短缺與能源不確定風險仍存在,總結這是一個短期支撐、長期隱憂的全球環境。 根據經濟部資料,2025年台灣經濟增長約8.63%,創15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,而年出口額約6,407億美元再創高峰,年增約34.9%,主要是全球AI及高效能運算(HPC)需求爆發、半導體消費性電子新品需求大增所致。但台灣經濟結構展行以AI出口驅動為主,資通產業(ICT)一枝獨秀,造成對美出口首次超過中國,但傳統產業表現相對疲弱,形成產業間嚴重K型化的分歧。 以經濟部資料顯示,2025年台灣製造業總產值約21.28兆元,較2024年增長約10.2%,較2020年增長約43.2%,其中2025年金屬機電業產值約5.27兆元,較2024年減2.8%,較2020年增約17.3%;資訊電子業產值約10.47兆元,較2024年增長約30.8%,較2020年增長約95.5%;化學工業產值約3.50兆元,較2024年減少約8.5%,較2020年增約9.4%;民生工業產值約2.04兆元,較2024年減約0.9%,但較2020年增約12.5%。台灣K型經濟發展確實獨厚資訊電子業,而川普的關稅政策影響最大的也是非資通產業,而驅動2025年全球經濟發展的也是資通產業,這也是台灣的強項,而造紙、印刷包裝都屬於民生製造業。(見圖1) ●圖1:2020~2025年台灣四大製造產業產值分析(資料來源╱經濟部資料整理)  台灣的K型經濟,由AI爆發性的需求讓半導體及資通產業年增長約66%,但川普關稅政策讓供應鏈重置,卻讓傳統產業面臨中國、東協國家的競爭,另一個就是中國的產能過剩,全球性的傾銷破壞了全球市場的平衡。這些因素對台灣的經濟結構產生很大的變化,2025年出口市場美國年增78%,佔30.5%;中國佔26.6%但僅僅增長13.2%;東協國家佔18.6%,年增長35.6%。而進口來源中國佔19.3%,年增長15.5%;韓國佔13.2%,年增長45.6%;日本佔11.3%,年增長9.9%;其中對美國順差約1,500億美元,對韓國逆差約370億美元。 而台灣的對外投資結構也發生了很大的變化,對中國投資由2010年的83.8%劇降至2025年的3.8%,對東協投資佔約14%,新加坡成為台灣在東協的對外投資樞紐,這是供應鏈重置效果。而由台積電帶頭在美、日、德國的開疆闢土,這又是另一個台灣企業邁向真正國際化的機緣。但傳統企業面臨的競爭是來自規模過小、國際市場通路拓展沒法突破,而中國的內捲及全球性傾銷等是主要問題,所以如何破框是大家要急於思考的問題。(見圖2) ●圖2:2008~2025年台灣對外投資結構趨勢(資料來源╱投審會) 2025年台灣紙業及印刷包裝業的產值及市場規模 一、紙、紙品加工、印刷業產值 根據經濟部工業生產統計資料,2025年台灣紙及紙板業總產值約663億台幣,較2024年的723億元減少約8.4%,其中文化用紙產值減約9.8%,紙板產值減約11.6%,生活用紙則減約0.45%。紙加工產值約994億元,較2024年減約4.7%,其中瓦楞紙箱產值約525億元(-5.0%)、其他紙容器產值約222億元(-4.1%)、其他紙加工約206億元(-5.1%)。另印刷品產值約834億元,較2024年減約2.5%,其中印刷產值約721億元(-2.3%),印刷輔助約113億元(-3.9%)。(見表3、圖4) ●圖4:2001~2025年台灣紙、紙品及印刷產值表,單位為百萬台幣(資料來源╱經濟部最新版的統計資料庫整理)  根據造紙公會統計,台灣自2004年起,紙及紙板年產量及消費量就逐年衰退,以2025年的資料比較2004年的480萬噸產量及519萬噸消費量,分別衰退約23.3%及26.4%,而台灣的每人年消費量(Per Capiter)也由2004年的228.6公斤降至2025年的163.9公斤。分析這原因,是1991~2004年間,傳統產業及資訊業快速對中國投資,尤其是加工貿易及資訊電子組裝業,需要大量的人力,這也是紙及紙板的主要消費者。到2004年,年銷1億台的筆電全移到中國生產,而中國造紙業也由1990年的1,500萬噸增至2016年的1億噸,成為全球第一。因此台灣造紙消費量就逐年降低,尤其是高附加價值的文化用紙,產量萎縮約有60%,進口文化用紙則佔了台灣市場的60%,中國紙品也佔了進口量的35%。(見表5)     依據造紙公會及經濟部統計資料整理,2011~2025年間瓦楞紙箱產量增19.1%、紙袋增30.4%、其他紙容器增約103.4%,紙品產值增16.9%,其他加工紙產值減約25%,整體紙品加工業增約13.3%,這顯示紙品是以國內市場需求為主,因GDP增長而增長。而分析過去15年印刷產值是衰退約7.89%,其中印刷衰退5.2%,印前衰退35.4%,印後加工衰退約10.56%,其原因是數位化讓紙媒體衰退所致。而出版業與印刷的環境是一樣的,唯好消息是近5年來,全球紙本雜誌與書籍又重回讀者喜愛,所以印刷業與出版業發展基本是持平的。 台灣造紙業發展轉折年度在2004年,主要是外貿為主的加工產業外移所致。印刷業轉折年度約在2011年,主要是數位與移動通訊的快速發展,讓傳統統紙媒體大幅衰退。紙加工關鍵年度是2021年,成長停滯是因為Covid-19後,台灣旅遊及民生內需產業發生很大的變化
光芒國際引領包裝綠色革命
包裝未來
2026-11-05

光芒國際引領包裝綠色革命

●光芒國際有限公司總經理佘永勝(右)、廠長林昱賢(左),深耕台灣包裝紙袋、紙盒市場不遺餘力   一台橫空出世、全新設計的全自動袋面無摺痕紙袋機在廠房中低鳴運轉,從印刷紙張半成品進入成型到成品,一氣呵成。也讓原本需要多台設備,甚至耗費大量人力分工的流程,就此輕鬆簡化。位在高雄的廠房中,光芒國際有限公司總經理佘永勝指著新設備自信地說道:這台設備不只改變生產線,更重新定義了我們對紙袋美學的全新標準。 全台首套袋面無摺痕紙袋機 2025年5月,高雄市光芒國際公司做了一個大膽的決定,引進全台首套袋面無摺痕紙袋機。這家專注於文具與包裝設計生產的老牌企業,在台灣與日本擁有700多家銷售通路,此次投資不僅是一次設備升級,更是對全球環保包裝趨勢的具體回應。坐落在南部工業重鎮的高雄廠房內,佘永勝總經理笑著說道:這台機器進來營運之後,我們生產效率提升80%,更重要的是,它終於讓我們能夠實現完全袋面無摺痕的精品紙袋設計,滿足高端客戶對於美學的極致要求。 過去,台灣紙袋製造業面臨著技術及設備的一個瓶頸:因為傳統紙袋結構,在某一邊袋面會存在摺痕。而技術、設備上的限制,這種袋面無摺痕+隱藏式提繩的精品紙袋只能採用人工生產,往昔大多是送到監獄或農村中的老人家、外籍配偶來加工。也因為品質不穩定,加工時間長及頻繁的質檢,造成袋面無摺痕紙袋的高成本、交貨期長,對於講究質感、高端的消費者來說,這始終是個遺憾,也是硬傷。 隨著全球紙製品包裝市場持續增長,在2024年全球市場總產量已超過3.6億噸,而光芒國際公司的這項投資,正好迎上市場對高品質紙袋的需求浪潮。 ●由光芒國際公司總經理佘永勝(右5)所帶領的專業服務團隊  市場洞察:為何光芒國際公司敢投資千萬升級設備? 根據全球包裝市場數據,紙製品包裝已成為四大包裝材料中增長最快的類別,全球市場的總產量與日俱增、頻創新高。與此同時,日本與台灣市場對環保包裝的需求呈現爆發式增長。 「對我們來說,這不是賭博,而是必然的選擇」。佘永勝總經理在專訪中表示:隨著全球碳中和目標的推進,紙製品包裝因其易回收和降解的特性,符合可持續發展的趨勢。佘總經理接著指出:光芒國際公司憑藉在台灣與日本市場的深厚基礎,瞄準了高端品牌客戶對包裝美學與環保雙重標準的需求。新設備不僅僅讓公司能夠在有效降低生產成本的情況下,提供品質更好、交貨更迅速的高端紙袋,也讓該公司更具有市場競爭力。 袋面無摺痕紙袋技術的突破,不僅僅是製造工藝的進步,更代表著紙袋從純實用性到設計美學的轉變,而傳統紙袋摺痕腰線及打孔處都限制設計師的創意發揮。光芒國際公司廠長林昱賢拿起新舊兩種紙袋對比說明:這部全新袋面無摺痕紙袋機,從結構設計和材料處理層面,徹底解決袋面摺痕問題,一般大袋寬的紙袋需要用大尺寸印刷機印刷,或是傳統標準尺寸(102/105)印刷機印刷後雙拼。而我們這台設備袋寬530mm,用標準尺寸(102/105)印刷機印刷即可,為公司在某個領域創造更多利潤。其紙袋最小製作尺寸為20cm(W)×21cm(H)×8cm(D)、最大製作尺寸為45cm(W)× 40cm(H)×20cm(D),適用於高端零售、禮品、食品包裝等行業。 該新設備採用獨特的力學設計和製程,使紙袋有著超強的承重強度(50~75公斤)。林昱賢廠長指出其關鍵在於紙袋的專利結構設計和創新的成型、黏合技術,讓紙袋在關鍵部位獲得加強,同時維持外觀的簡潔流線。這一個技術突破讓高端品牌客戶眼前一亮,高要求的業者過去往往只能妥協於傳統紙袋設計,或接受品質參差不齊的高成本手工產品,但是現在光芒國際公司提供的解決方案,終於能夠同時滿足美學與實用性的雙重要求。 ●光芒國際公司新添購的全台首套全自動袋面無摺痕紙袋機,因其生產速度快、精度高,可實現一天8小時生產8種尺寸、8,000個紙袋,適用於高端零售、禮品、食品包裝等行業 全球紙製品包裝市場增長趨勢 全球紙製品包裝市場這一個增長趨勢,背後有著多重的因素驅動。首先是全球碳中和目標的快速推進,加上紙製品包裝擁有易回收和降解的獨特性,符合可持續發展及綠色環保趨勢。其次,消費市場對包裝設計的要求不斷提高,特別是高端品牌希望透過包裝傳遞品牌價值。 「現代消費者不僅僅看重產品本身,也越來越重視包裝體驗」。林昱賢廠長表示:一個精心設計的紙袋,能夠成為品牌的移動廣告,提升消費者的認同感和忠誠度,從而提高其附加價值。 光芒國際公司此時投入鉅資添購先進設備,正是看準了市場對於高品質紙袋需求增長。佘總經理透露,自新設備投產以來,除了生產自有產品外,也大幅更換自有通路紙袋結構設計。另陸續接到多家同行的代工訂單,預計精品紙袋業務,在2026年將貢獻公司總營收的30%以上。 ●全自動袋面無摺痕紙袋機減少人為操作環節,不僅提高效率,也降低出錯率,更重要的是,能夠靈活地應對小批量、多樣化的訂單需求 新設備如何變革重塑生產流程 這套全自動化設備的最大特色,就是真正實現了「一貫化生產」。傳統紙袋製造需要多台機器分別處理成型和黏合等工序,中間涉及大量半成品的搬運和轉換,而該新設備則將所有工序整合在一條生產線上,大幅降低人力及時間的成本。 林昱賢廠長自信的表示:過去一個精品紙袋的生產周期需要15~45天,偶爾短交期是靠關係拜託來的,而現在縮短至1~2天,更換尺寸規格真的只需要短短的30分鐘。另外他也明確指出:新設備減少了人為操作環節,不僅提高效率,也降低出錯率。更重要的是,能夠靈活地應對小批量、多樣化的訂單需求。可以真正實現一天8個小時生產8種尺寸、8,000個紙袋的目標。 上述這個需求對於正處於轉型階段的台灣包裝產業至關重要,隨著市場個性化需求增加,能夠高效處理小批量訂單的廠商更具競爭力。光芒國際的新設備恰好滿足這一個需求,使該公司能夠服務更多元化的客戶群。 ●全自動手提袋吊牌穿繩機,實現自動打孔+打銅釦+繩子包塑+穿吊牌+穿繩一次完成的一貫化作業,節省人力及製作時間 迎合市場與環境永續雙贏策略 在環境永續方面,袋面無摺痕紙袋機新設備也帶來顯著改善,佘總經理指出:這套系統減少了15%的紙材浪費,符合國際環保標準。這一個特點,正好滿足越來越多品牌對永續包裝的要求。全球各大品牌商紛紛制定包裝可持續性的目標,要求供應商提供更環保的解決方案。光芒國際的新設備不僅僅提升產品品質,也符合了這一個國際趨勢。 佘總經理也算了一筆環境帳:傳統紙袋生產過程中的廢料率約為5~8%,新設備則將這一數字降至6%以下。假設以公司每月消耗100噸紙張來計算,一年可以減少約72噸的紙張浪費,相當於拯救了約120棵樹木,這就是追求永續環保的最佳實證。 此外,這意味著運輸過程中的碳排放也相應降低。這些改進雖然細微,但累積起來對環境保護的正面影響可觀。 ●(左圖)光芒國際公司展示間琳瑯滿目、品項種多的包裝紙袋、紙盒等產品 ●(右圖)光芒國際公司全自動袋面無摺痕紙袋機製作的工藝流程  台日700家通路整合優勢策略 光芒國際公司在台灣與日本擁有700多家銷售通路,為新產品市場推廣提供堅實基礎。這種橫跨兩國的渠道網絡,使該公司能夠快速將新產品導入市場。 「我們的通路夥伴對於新設備生產的紙袋反應極佳」、「許多日本客戶特別欣賞我們在環保與美學之間的平衡,這正是當前市場最需要的價值主張」,佘總經理信心十足說道。此外光芒國際公司同樣針對大型企業客戶提供客製化服務,成功地強化了平日訂單的穩定性。 台灣包裝產業的未來展望 台灣包裝產業正處於轉型關鍵期,一方面國際市場對於高品質包裝的需求增長;另一方面,區域競爭日益激烈。光芒國際的投資代表一種突圍策略:透過技術升級打造差異化競爭優勢。 「未來的包裝產業不會是價格競爭,而是價值競爭」。佘總經理強調:我們希望透過技術創新,提供客戶無法拒絕的價值提案,這一個策略已初見成效。光芒國際的新設備投產後,不僅國內訂單逐步增加,還吸引了來自歐美日等海外客戶的青睞。 光芒國際公司的經驗表明,透過精準投資和技術創新,台灣製造業仍然能夠在全球價值鏈中佔據重要位置。隨著全球紙製品包裝市場預計將保持5.3%的年平均增長率,2025年市場規模已超過2,800億美元,台灣包裝產業的技術升級正當其時。 隨著新設備的穩定運轉,光芒國際的生產線上一只只精緻的袋面無摺痕紙袋整齊排出。這些紙袋即將被送往各大精品品牌及各大連鎖文具商,成為消費者手中的時尚配飾。 ●由全自動無摺痕紙袋機所產製的無腰線、無穿孔、簡潔美觀的精品手提紙袋,適合應用於高端零售、禮品、食品包裝等多種行業,滿足個性化與環保需求  ●採用獨特的力學設計和製程,使紙袋有著超強的承重強度,關鍵在於紙袋的專利結構設計和創新的成型、黏合技術,讓紙袋在關鍵部位獲得加強,同時維持外觀的簡潔流線 台灣技術與世界頂尖品牌對話 「這不只是紙袋,而是工藝品」。佘總經理特別強調:當台灣的技術能夠與世界頂尖品牌對話,我們就知道這條轉型之路走對了。最後,佘總經理也特別感謝威創展業黃仁杰董事長、張世洲總經理,以及其強大的售後服務團隊,透過長時間的駐廠服務培訓、保持良好的互動態度。讓光芒國際從一個完全沒有傳統設備生產經驗的公司,到現在可以獨立操作生產超過百萬個紙袋,甚至超越原廠的最大值標準。 威創展業張世洲總經理表示:公司團隊對於光芒國際抱持著一份神聖的責任感,必須讓這部全台首套的袋面無摺痕紙袋機可以順利投產並獲得認同、獲得利潤。只要光芒國際公司好,威創展業公司才會跟著受益。 威創展業黃仁杰董事長指出:我們的銷售、售後團隊也在一直創造客戶認同我們的價值。由衷感謝光芒國際公司佘總經理的信任,讓我們可以不負所託在最短時間內讓設備上線生產,創造彼此雙贏共榮的局面。 光芒國際公司 07-6105569 https://www.tw-pomei.com
硬質PP包裝冷水洗脫獲認證,HERMA七款PP與PE標籤材料通過測試
包裝未來
2026-11-03

硬質PP包裝冷水洗脫獲認證,HERMA七款PP與PE標籤材料通過測試

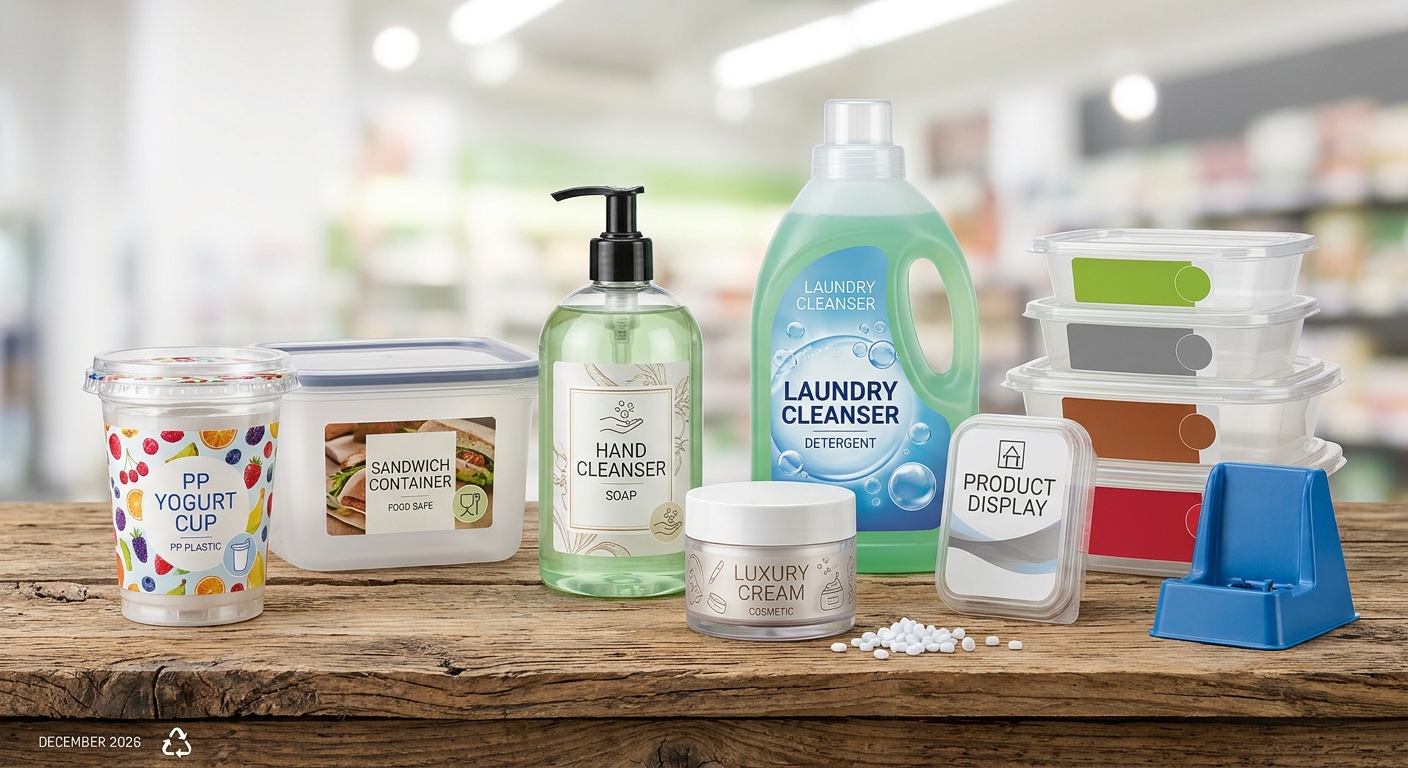
(AI生成)   HERMA於2026年10月27日宣布,旗下六款PP薄膜與一款PE薄膜自黏標籤材料取得德國cyclos-HTP研究機構認證,確認應用於硬質PP包裝時,可透過冷水清洗完整脫離。這項技術有助於將附著印刷油墨的標籤從包裝材料中分離,減少油墨進入塑料回收流程,進而改善再生材料品質。此次認證依據CHI Recyclability Standard進行,測試條件符合PPWR第12類別要求。 硬質PP包裝的標籤分離挑戰 PP(聚丙烯)廣泛應用於優格杯、熟食盒、化妝品容器及物流包裝。HERMA指出,與已成熟的PET回收流程不同,硬質PP包裝與PP或PE標籤薄膜,加上黏著劑後,材料密度幾乎相同,因此標籤分離較具挑戰性。 在PP回收過程中,標籤材料脫離包裝後,還需要透過風選等方式進一步分離。由於標籤承載印刷油墨,若無法有效從包裝表面脫離,油墨便可能進入後續回收流程,影響再生塑料品質。 HERMA黏著劑塗布與特殊塗層部門主管Dr. Stefan Kissling表示,過去PP回收較少關注標籤及其承載的印刷油墨,但隨著PPWR實施,標籤分離的重要性逐漸提高。透過冷水清洗即可讓標籤與包裝材料分離,是改善PP回收流程的一項進展。 七款PP與PE標籤材料取得認證 此次認證依據cyclos-HTP研究機構制定的CHI Recyclability Standard,這套方法依照PPWR相關要求評估包裝可回收性。測試針對硬質PP回收流程進行,符合PPWR第12類別(Category 12)條件,確認七款標籤材料可在冷水清洗程序中,從硬質PP包裝完整脫離,達到可洗脫(Releasable)要求。 通過認證的材料包括六款PP薄膜: HERMAtherm PP el(827) HERMA PP plus(829) HERMA PP white super tc(881) HERMA PP white light(884) HERMA PP 50 transparent super tc(886) HERMA PP white 40(892) 另外一款為PE薄膜HERMA PE white(850),適用於需要較高貼合性的標籤應用。 多層黏著劑支援冷水洗脫 此次認證的重要技術在於HERMA開發的多層永久性自黏膠。六款PP薄膜採用72Hpw黏著劑,並通過cyclos-HTP獨立測試,確認其冷水洗脫性能。 PE薄膜HERMA PE white(850)則使用專為薄膜開發的多層黏著劑62Xpc,同樣取得PPWR第12類別認證,以滿足需要較高貼合性的標籤應用。 Dr. Stefan Kissling表示,能夠提出符合PPWR第12類別要求、適用於硬質PP包裝冷水清洗流程的PP及PE薄膜認證,是一項重要進展,也為品牌商、包裝服務供應商及標籤印刷業者提供符合歐盟包裝法規要求的材料選擇。   HERMA此次取得的認證,確認標籤可在冷水清洗階段從硬質PP包裝完整脫離。由於標籤是印刷油墨的承載材料,透過分離標籤,也能將油墨一併排除於後續再生處理流程之外,有助於取得純度較高的再生塑料。 此次七款材料涵蓋常見的PP與PE薄膜標籤應用,提供品牌商、包裝服務供應商及標籤印刷業者更多材料選擇。HERMA表示,這也是PP包裝回收流程中的一項重要進展,可協助相關業者因應歐盟PPWR包裝法規要求。   內容來源: https://www.worldofprint.de/
食品軟包裝鍍鋁大型瑕疵減少50%!BOBST Expert K5導入AI控制
包裝未來
2026-11-03

食品軟包裝鍍鋁大型瑕疵減少50%!BOBST Expert K5導入AI控制

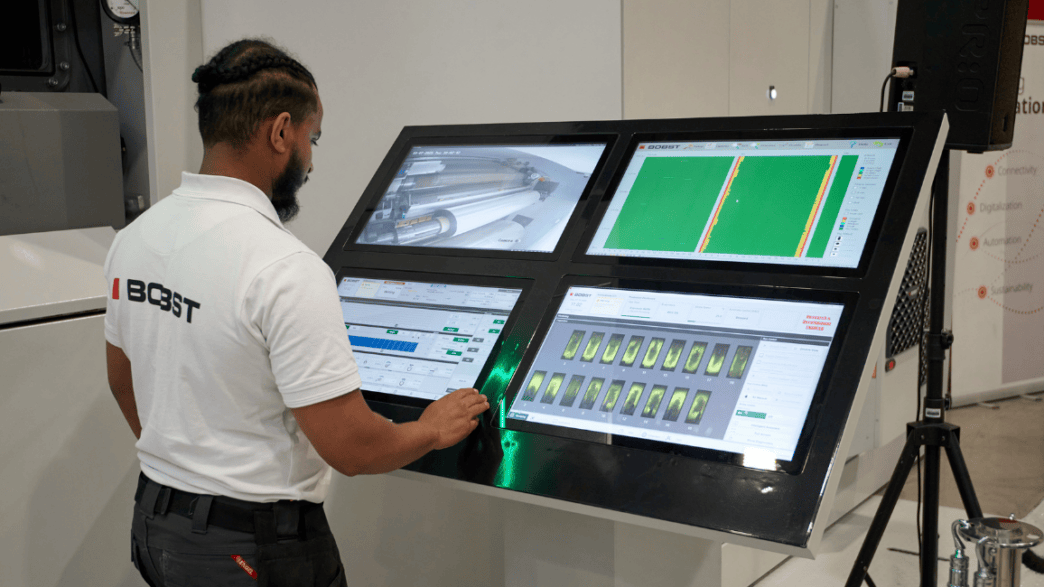
  BOBST推出Expert K5真空鍍鋁機,將AI導入鋁蒸發監控與製程控制,減少過去仰賴操作人員目視判斷及手動調整的工作。新機搭載iMA(Intelligent Metallizing Assistant)智慧鍍鋁助理軟體,透過高解析度攝影機監測鋁蒸發狀態,並同步控制最多60組蒸發器的溫度。隨著軟性包裝材料逐漸朝單一材質與高阻隔結構發展,鍍鋁製程的穩定性、材料耗損及加工條件也受到更多關注。 BOBST以AI接管真空鍍鋁控制 BOBST推出的Expert K5真空鍍鋁機,主要特色是透過AI軟體監控鍍鋁過程,降低製程對專業操作人員的依賴。核心系統iMA利用高解析度攝影機觀察鋁蒸發狀態,同時調節最多60組蒸發器的溫度,讓設備能依據製程狀況進行監控與控制。 過去真空鍍鋁主要仰賴操作人員設定薄膜及製程參數,透過目視觀察鋁蒸發狀況,再持續調整設備設定。製程是在PET、PP,或近年逐漸增加的PE基材薄膜表面,形成極薄的鋁層。雖然金屬含量低,仍能提升材料對氧氣、水氣與光線的阻隔能力,同時避免像鋁箔一樣增加包裝重量與厚度。對零食、糖果、咖啡及粉末食品等產品而言,真空鍍鋁也是影響保存期限與產品品質的重要加工方式。   四項因素推動鍍鋁製程自動化 BOBST指出,鍍鋁製程自動化主要受到四項產業變化影響。首先是專業人力短缺。根據BOBST引用的一項調查,包裝產業有95%的企業表示,難以招募具備專業能力的操作人員與技術人員。隨著資深員工退休,企業不僅面臨人力不足,也可能失去多年累積的製程經驗與技術知識。 其次是歐盟包裝法規對材料回收性的要求。依據相關規定,自2030年起,包裝必須符合可回收性標準,後續要求也將逐步提高。這使加工業者面臨從多層複合結構轉向單一材質的壓力。極薄真空鍍鋁層有機會應用於輕量化、可回收的單一材質高阻隔包裝,但單一材質的加工容錯空間較小,對鍍鋁均勻度、製程一致性及瑕疵控制也提出更高要求。 第三項因素是永續薄膜材料的加工難度增加。BOPE、MDO-PE等新型薄膜對製程控制的要求更高,必須維持阻隔性能,同時避免熱損傷與材料浪費。第四則是鍍鋁設備幅寬與生產能力持續增加,大型設備可能配置多達60組蒸發器。過去操作人員必須逐一目視檢查各蒸發槽中的鋁液池,並持續調整輸出,設備運作表現也因此容易受到人員經驗影響。 縮短製程優化距離並降低瑕疵 Expert K5將原本由操作人員持續觀察鋁液池、逐一調整蒸發器輸出的工作,整合至自動監控與控制系統。根據BOBST資料,新機可將每卷材料的製程優化距離從12.5公里縮短至5公里,並減少50%的大型瑕疵,有助於降低生產過程中的基材損耗。此外,設備搭載較快的真空幫浦,也能縮短製程設定時間。 在設備維護方面,Expert K5透過狀態監測、製程追溯,以及Bobst Connect遠端支援功能,協助減少停機時間,並降低故障排除對現場專業人員的依賴。BOBST也表示,較低的蒸發器運作溫度與更長的蒸發器使用壽命,有助於降低能源及耗材成本。 新型薄膜加工的製程評估方向 對台灣軟性包裝加工業者而言,Expert K5的技術重點不只是減少操作人力,而是讓鍍鋁製程能更穩定地處理BOPE、MDO-PE等新型薄膜。尤其當材料結構朝單一材質發展,鍍鋁品質與基材熱敏感性之間的控制將更加重要。業者若評估導入類似設備,可從三個方向觀察:新型薄膜的加工適應性、製程優化距離與瑕疵率,以及自動控制對人力配置和材料耗損的實際影響。這些條件比單看設備速度,更能反映自動化鍍鋁設備對生產流程的實際價值。   內容來源:Packaging Journal
HP Indigo 200K 測試隱形藍色油墨,探索標籤防偽與軟性包裝應用
包裝未來
2026-10-27

HP Indigo 200K 測試隱形藍色油墨,探索標籤防偽與軟性包裝應用

賽車的複雜表面上包裹著精美的設計。圖片:法拉利   HP 與 Ferrari 合作,為一級方程式賽車美國大獎賽打造特殊車身圖像,並藉此測試數位印刷技術的應用可能。其中,賽車包膜採用 HP Latex 技術印製,另一輛展示車則使用 HP Indigo 200K 數位印刷機搭配隱形藍色 ElectroInk,印出的圖像在紫外光下會呈現藍色螢光。這項測試也讓特殊油墨的應用延伸至品牌防偽、標籤與軟性包裝等領域。   Ferrari 賽車包膜結合設計與工程 此次合作是 HP 與 Ferrari 自 2024 年建立多年合作關係後的延伸。Ferrari 為美國大獎賽設計的特殊車身塗裝,以賽車開發過程中的技術圖面與草圖為靈感,呈現從紙上構想到實際賽車的設計歷程。HP 位於巴塞隆納的工程團隊與 Ferrari 位於馬拉內羅的團隊共同測試與調整設計,確認材料選擇及施作方式,讓細緻圖像能適應賽車複雜的曲面。 賽車包膜圖像採用 HP Latex 技術印製,設計與工程作業則使用 HP Z Workstations 工作站。HP 表示,相關材料與製程的設計考量包括一級方程式賽車週末賽事所需的耐久性與耐熱表現,但並未公開實際使用的承印材料。   HP Indigo 200K 測試隱形藍色油墨 除了賽車包膜,HP 也為展示車使用 HP Indigo 200K 數位印刷機搭配隱形藍色 ElectroInk 印製圖像。這些圖像在一般光線下不易看見,照射紫外光後則會呈現藍色螢光。 HP 目前的隱形黃色與藍色 ElectroInk 尚未正式提供 HP Indigo 200K 使用,此次 Ferrari 專案因此也成為測試特殊油墨適用性的機會。HP 表示,將隱形藍色油墨導入該平台,為後續探索其他應用奠定基礎,包括標籤與軟性包裝的品牌防偽功能。   特殊油墨為包裝防偽提供測試方向 HP 指出,後續若進一步測試不同底漆、油墨與包裝材料的組合,將有助於開發新的客戶應用。對標籤與軟性包裝業者而言,這項技術可作為評估特殊油墨應用的參考,例如利用紫外光下才顯現的圖像,增加產品識別與真偽辨識的可能性。 不過,HP 尚未宣布隱形藍色 ElectroInk 正式支援 HP Indigo 200K,也未公布相關產品的上市時程。現階段應將這項合作視為技術測試與應用開發,而非已正式上市的防偽印刷方案。   內容來源: https://www.printweek.com/
食品與二次包裝如何減塑?UPM攜手合作夥伴開發可回收紙基包裝
包裝未來
2026-10-27

食品與二次包裝如何減塑?UPM攜手合作夥伴開發可回收紙基包裝

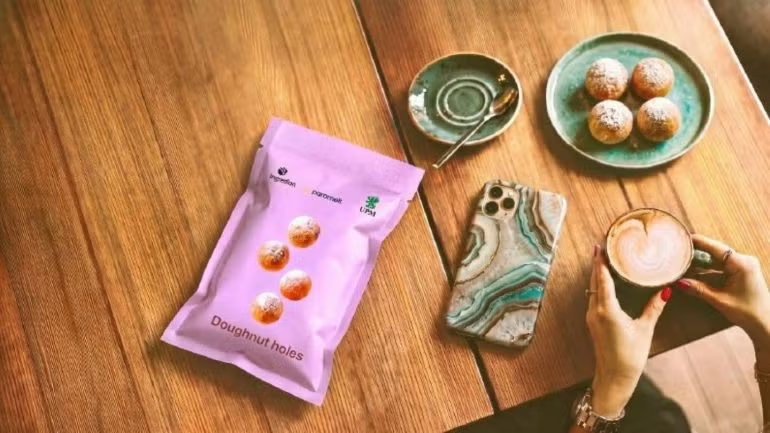
使用 Ingredion 和 Paramelt 進行的試驗旨在評估基於兩種基礎鋼材的結構組合。圖片來源:UPM / Cision。   食品包裝要從塑膠轉向紙材,關鍵不只是提高紙張比例,還要兼顧耐油、耐濕與熱封等功能。UPM Specialty Materials 分別與 Ingredion、Paramelt、Siegwerk 及 Uteco 合作,探索食品包裝與二次包裝的紙基替代方案。一項合作測試植物澱粉阻隔技術與生質塗層在紙張結構中的表現;另一項則結合阻隔原紙、功能性塗層及高解析度柔版印刷技術,開發紙材含量最高可達 90% 的二次包裝方案。   植物澱粉技術拓展食品紙包裝應用 UPM 與全球原料供應商 Ingredion、功能性塗層製造商 Paramelt 合作,評估植物澱粉阻隔系統應用於可回收食品紙包裝的可能性。測試採用兩種基材,分別為 UPM Solide Lucent 78gsm 與 UPM Asendo 65gsm,藉此檢視不同紙張結構與阻隔材料的搭配表現。 Ingredion 提供以澱粉為基礎的阻隔技術,著重評估耐油性能;Paramelt 則提供生質熱封與阻隔塗層,讓合作團隊測試兩種技術在紙材結構中的相容性與功能表現。UPM Specialty Materials 美洲包裝紙銷售總監 Sarah Dembroski 表示,透過整合不同合作夥伴的技術,有機會拓展紙基材料在美洲及全球食品包裝市場的應用。   柔版印刷結合阻隔塗層開發二次包裝 另一項合作由 UPM、油墨與塗層專家 Siegwerk,以及設備製造商 Uteco 共同推動,目標是開發紙基二次包裝。方案以 UPM 阻隔原紙為基材,搭配 Siegwerk 的 CIRKIT BAR SEAL 塗層,並透過 Uteco 的高解析度柔版印刷技術進行加工。 這套組合提供耐油、耐濕及熱封功能,並依 CEPI/4evergreen v2 的相關標準,可進入傳統紙類回收流程。UPM Specialty Materials 銷售總監 Marco Tramontano 表示,隨著歐盟《包裝與包裝廢棄物法規》(PPWR)等包裝法規持續發展,品牌業者需要在維持包裝性能的同時減少塑膠使用。此次合作展示的方案,紙材含量最高可達 90%,以滿足要求較高的包裝應用需求。   紙基包裝仍須兼顧加工與回收條件 對台灣包裝業者而言,這兩項合作呈現不同的開發方向:食品包裝著重植物澱粉阻隔技術與生質塗層的搭配,二次包裝則整合阻隔原紙、柔版印刷與熱封塗層。評估類似方案時,可依包裝用途確認耐油、耐濕及熱封需求,並檢視塗層與紙張結構是否適合既有加工設備。 此外,紙材含量提高不等於所有包裝都能直接回收,實際表現仍須考量材料組合及回收系統的適用條件。UPM 此次公布的是合作開發與技術測試成果,尚不能直接推論所有食品包裝或二次包裝都能採用相同結構。   內容來源: https://www.packaging-gateway.com/
循環包裝如何兼顧減塑與回收?亞洲包裝設計與物流系統的實務啟示
包裝未來
2026-10-27

循環包裝如何兼顧減塑與回收?亞洲包裝設計與物流系統的實務啟示

亞洲的廢棄物挑戰對全球包裝產業具有借鏡意義。 / 圖片來源:THICHA SATAPITANON via Shutterstock   包裝減量不只是減少材料用量,也涉及產品保護、運輸方式與使用後的回收處理。亞洲市場已有不同做法可供參考,例如中國針對快遞包裝過度使用材料訂定規範,韓國則透過飲料容器押金制度鼓勵回收與重複使用。對印刷、包裝及品牌業者而言,真正的挑戰是如何讓包裝設計符合產品需求,同時配合目的市場的回收設施、物流條件與法規要求。從單一材質軟性包裝到循環容器,材料選擇之外,整體系統能否有效運作同樣重要。   單一材質設計仍須考量回收條件 軟性塑膠包裝廣泛用於食品、個人清潔及家庭用品,多層複合薄膜能提供強度、防潮與阻氧等功能,但不同材質的組合也可能增加回收難度。以單一材質為主的包裝結構,是簡化回收流程的可能方向,前提是仍能滿足產品保護需求,並符合當地回收處理程序。 開發時也不能只看薄膜本身,標籤、油墨、黏著劑、封口結構與阻隔塗層,都可能影響包裝的回收相容性。改變材料結構還可能牽動熱封表現、印刷品質、生產速度及產品保存期限,因此材料供應商、加工廠、品牌商與回收業者可共同評估,再進入商業化生產。即使採用單一材質,也不代表包裝一定會被回收,實際結果仍取決於收集、分類、再處理能力,以及回收材料是否有市場需求。   快遞包裝減量從源頭著手 中國快遞產業提供了透過規範減少過度包裝的案例。針對快遞包裝過度使用問題,國家標準 GB 45186-2024 已於 2026 年 7 月 1 日生效,目的在於限制包裹配送過程中不必要的包裝使用。 企業可從紙箱尺寸、緩衝材料與運輸容器的搭配著手,檢視包裝是否存在過多空間或不必要的層次。選擇更符合商品尺寸的紙箱,可減少填充材料需求;重新檢視包裝層數與封箱膠帶用量,也可能降低材料消耗。 不過,減量不能以犧牲商品保護為代價。若包裝變小或變輕,卻造成運輸損壞、退貨或重新寄送,原本預期的環境與成本效益便可能被抵銷。因此,製造商、零售商與物流業者宜共同測試,確認減量後仍能承受倉儲、搬運與配送條件。   重複使用容器需要完善回收系統 韓國飲料容器押金制度顯示,重複使用包裝除了需要耐用容器,也需要配套的回收機制。消費者購買符合條件的可重複使用飲料容器時支付押金,退還容器後即可取回押金;生產商則須支付與回收容器收集及運送相關的處理費用。 要讓這類系統有效運作,回收據點是否便利、容器檢查與清洗流程、倉儲空間及運輸安排都會影響成效。企業在擴大投資前,可先透過試辦計畫測量容器回收率、遺失率、清洗需求,以及每個容器實際完成的重複使用次數。 若不同業者能採用標準化容器規格,並建立共用回收安排,也可能有助於擴大系統規模。但環境效益仍須與一次性包裝比較,並納入運輸距離、清洗資源、容器耐用程度及實際回收率等因素,不能只憑容器可重複使用就認定更環保。   PPWR 與目的市場規範影響包裝開發 包裝在一個市場適用,不代表可以直接移植至其他市場。歐盟《包裝與包裝廢棄物法規》(PPWR)自 2026 年 8 月 12 日起開始適用,涵蓋投放歐盟市場的包裝要求,包括可回收性、再生材料含量、廢棄物減量與重複使用等規定,不同要求及目標則依各自時程實施。 對供應國際市場的包裝業者而言,開發初期就應確認產品適用哪些規定、何時需要符合要求,並預留材料驗證、模具調整、生產試驗及性能測試的時間。法規符合性也應與當地回收基礎設施一併評估,因為符合規定不一定代表包裝在實際環境中能有效被收集與回收。 此外,包裝改版還須兼顧產品品質與商業條件。原文引用麥肯錫於 2025 年 7 月發布的研究,調查對象為法國、德國、義大利、瑞典及英國的消費者,結果顯示價格與產品品質仍是重要購買考量,食品安全與保存期限也是重要的包裝特性。這些結果僅反映受調查的五個歐洲市場,不能直接推論為全球消費者的共同偏好。   跨供應鏈測試才能確認實際效益 包裝改善通常需要多個環節共同調整。減少材料可能牽動零售商的包裝規格、紙箱尺寸與物流操作;重複使用方案需要容器標準及回收運輸的配合;改善回收性則仰賴包裝設計符合當地收集與處理系統。 企業可在正式投入大量資源前安排共同測試,由回收業者檢視材料相容性、設備供應商確認生產條件,物流業者則評估減量後是否仍能維持商品保護。評估指標可包括每件出貨商品的材料用量、商品損壞率、回收相容性、容器重複使用次數與總營運成本,並以改版前的數據作為比較基準。 對台灣印刷與包裝業者而言,這些亞洲案例的參考價值不在於直接複製特定材料或制度,而是先釐清要解決的問題,再依產品特性、加工條件及目的市場選擇方案。無論是單一材質薄膜、快遞包裝減量或重複使用容器,都可透過實際試驗與生命週期評估,確認環境效益是否成立,以及成本與生產條件是否可行。   內容來源: https://www.packaging-gateway.com/
印刷包裝業的平台革命
包裝未來
2026-11-05

印刷包裝業的平台革命

●圖1:從Web2Print跨越到Web2Pack的本質,是透過AI驅動流程簡化,達成小量客製與低碳生產的雙重目標,實踐循環經濟的商業諾言    隨著2026年全球商業環境進入高度數位化與永續轉型的新紀元,印刷包裝產業正經歷著一場前所未有的範式轉移。這不僅僅是硬體設備的軍備競賽,更是一場關於「數據權力、材料科學與全球合規主權」的生存之戰。電子商務的蓬勃發展已經使全球電商銷售額預計佔據零售總額的21%以上,這股巨浪不僅改寫消費者的購物習慣,更對供應鏈端的生產提出「少量、多樣、極速、個人化」的嚴苛要求。在這一個背景下,傳統接單代工模式已經顯現出明顯滯後性,取而代之的是以數據驅動、雲端協作、人工智慧輔助為核心的平台化服務模式。從Web2Print(W2P)延伸至Web2Pack(W2Pack),不僅是技術的延伸,更是產業邏輯從「產品導向」轉向「解決方案平台導向」的戰略跨越。(見圖1) 邁入智慧化與W2Pack轉型期 印刷產業的數位化進程並非是一蹴而就,而是經歷了從平面資訊標準化到供應鏈數據化的三次重大疊代。回顧過往三十年,Web2Print(W2P)技術在書本、標籤、名片等高度標準化的平面印刷品領域已臻成熟。這段演進始於1990~2007年的「網際網路接單雛形期」,當時隨著全球資訊網與線上支付的初步發展,平台如eBay等開始大規模撮合買賣,印刷業也隨之嘗試將報價與下單轉向線上。緊接著在2007~2015年的「行動革命與社群經濟期」,智慧型手機與社群平台的大爆發,驅動了全球使用者的即時連結,W2P正是在此時發展出完整的線上商業模式-整合了設計、下單、付款、校稿與自動化檔案流,將印刷業從傳統的製造業推向服務化。 然而,進入2015年至今,我們正邁向一個全新的「智慧化與 W2Pack轉型期」。隨著印刷技術與數位噴墨的日漸成熟,品牌對包裝的需求不再僅僅是標準化的載體,而是轉向品牌體驗的延伸與智慧供應鏈中的「關鍵數據節點」(見圖2)。根據Smithers市場調查報告的研究數據中,作為W2Pack主要出口的電商包裝市場,預計在2026年將達到722.5億美元的規模,年複合增長率高達11.64%。這種強勁的增長動能不僅反映市場對快速、短版、個性化包裝的高度渴望,更標誌著 W2Pack印刷包裝平台化的趨勢已正式成形,成為產業未來十年最核心的戰略引擎。(見表3) ●圖2:在全球化競爭的底層邏輯下,數位化生產不再是選項,而是標配。透過虛擬與實體的無縫整合,我們正在定義新一代的智慧供應鏈藍圖 W2Pack:跨越產業本質斷層的系統性戰略升級 Web2Pack被定位為印刷包裝產業的下一代製造模式,它與傳統W2P的最大差異,不在於數位化程度的高低,而在於其處理「物理複雜性」的戰略能力。商業印刷主要處理的是薄紙、美學與靜態資訊傳遞;而印刷包裝則涉及瓦楞、薄膜、金屬箔等多元基材,以及精密的刀模、壓線、糊盒等後加工物理工程。這種物理屬性的複雜度構成了一個巨大的「本質斷層」,這也是為什麼許多傳統商業印刷廠在試圖跨足包裝市場時,往往會面臨到設備適應性、結構工程人才缺口及製程冗長的挑戰。 W2Pack的戰略核心並非僅在網頁端提供美觀的預覽,而在於透過數位手段,將這些專業的「物理Know-how」轉化為線上可協作、可自動化的「數位資產」。這是一場關於「材料數據主權」的競爭-當每一張紙的韌性、每一層薄膜的收縮係數(如CPP或PE的拉伸應變)、每一個刀模的物理限制都能夠被轉化為演算法的一部分時,印刷包裝企業就不再只是被動的代工者,而是具備技術護城河的「解決方案提供者」。在2026年的競爭版圖中,誰能將複雜的結構工程化繁為簡地平台化,誰就能夠擁有下一個時代的定價主權。 平台化服務:從被動製造轉向戰略加值平台的生存法則 在數位時代與全新的永續發展法規環境下,印刷包裝業者正面臨著經營範式的徹底翻轉:從單純的製造商轉型為「印刷解決方案的提供者」(Printing Solution Provider)。平台化(Platformization)的趨勢源於對產業鏈效率的極致追求。這種轉型將經營的重心從「設備擁有權」轉向「連結與協作能力」,其戰略價值體現在以下三個維度: (一)由產品思維轉向平台思維╱企業不再僅僅販賣一個紙盒或塑膠袋,而是提供了一整套數位化、透明化的數據服務。平台能夠協助品牌客戶在線上進行結構優化,並即時給予成本與環保合規的回饋。 (二)由被動接單轉向雲端市場的撮合╱主動整合全球碎片化的零散訂單,同時透過雲端拼版與智慧排程,並藉由極大化生產設備的稼動率,實現「螞蟻搬大象」般的規模效應。 (三)由單項製造轉向整合供應鏈╱提供從結構測試、材料諮詢、ESG碳標籤計算到全球物流倉儲的一站式整合服務。 目前全球印刷包裝產業已演化出五種主流的平台模式,分別如下:(1)應對少量多樣需求的「印刷電商」;(2)將包裝轉化為防偽與追蹤資料結點的「智慧包裝平台」;(3)負責全球化品牌供應鏈彈性的「供應鏈整合服務平台」;(4)連結設計師與工廠創新的「多邊創意平台」;(5)專注於高階塑料軟包或精品領域的「專業W2Pack服務商」。 全球格局:W2Pack領先地區的戰略觀察與差異化實踐 觀察全球領先地區,可以看出各地在W2Pack布局上,因應其產業背景所發展出的鮮明戰略差異,這為台灣業者的轉型提供重要的路徑參考。(見表4) 台灣落地戰略:產業知識資本數位重構與價值鏈位階提升 台灣印刷包裝產業在全球價值鏈中,一直扮演著技術精湛但角色相當低調的製造角色。在規劃W2Pack落地藍圖時,業者不應該只將其視為單純的「網路開店」,而是一場「產業知識資本的數位重構」。台灣的落地戰略必須具備有更高的格局,將重心從硬體產能競爭轉向軟性的智權與數據顧問化。 (一)從硬體產能競爭轉向材料數據顧問平台╱台灣在塑料印刷包裝(如CPP、PE)與高階瓦楞技術上,具備有數十載累積的材料科學Know-how。然而,這些資產多數仍然屬於非結構化的經驗,留存在資深技師的直覺當中。W2Pack落地的最高戰略價值,在於將這些材料物理特性數據化-將塑料薄膜在印刷張力下的「拉伸應變」、熱收縮薄膜的「變形補償」,以及袋型在填充後的物理反饋轉化為演算法邏輯。透過將材料科學數據化,印刷廠將從傳統的「價格接受者」轉型為具備高議價能力的「數據顧問」。這不僅僅解決品牌不懂包材物理極限的痛點,更讓台灣企業能站在技術的高度,直接參與全球精品、醫療與半導體包裝供應鏈的規則制定。 (二)跨域專業整合:重構高階人才與AI的補位戰略╱台灣傳統製造產業面臨著嚴峻的人才荒,平均一位IT人員需要服務高達148位員工。而推動W2Pack的核心挑戰在於跨專業的語言融合上。戰略重點應該是將IT職能從「維運端」推向具有高度商業價值的「開發與整合端」。企業應積極槓桿全球成熟的API生態,而非從零研發引擎。同時,導入「代理型AI」來擔任數位員工,處理物料監測、排程優化等重複性決策,將人類設計師與結構師的人力釋放回更高層次的品牌溝通與材料創新上。 永續法規與數據主權:W2Pack作為品牌的合規戰略心臟 2026年將是全球永續法規執行的震撼年,歐盟《包裝及包裝廢棄物法規》(PPWR)的全面生效,以及各國Extended Producer Responsibility(EPR)生產者責任延伸制度的強化,使得W2Pack從「生產工具」正式進化為品牌商的「合規戰略引擎」。在這一個脈絡下,數據不再只是輔助生產的紀錄,而是企業能否獲准進入國際市場的「主權證明」。 (一)智慧減積與數位化的「空氣稅」應對╱歐盟PPWR明確規定自2026年8月12日起,電商包裹空隙率不得超過40%。這項規定在業界被戲稱為數位化的「空氣稅」。W2Pack平台的核心價值在於提供精準的「智慧減積算法」:系統能根據商品維度自動計算最小安全包裝尺寸,主動減少80%以上不必要的填充物。這不只是環保行為,更是實實在在的商業優勢-品牌可以藉此節省約25%的貨運運費(基於DIM材積重量計費),並大幅降低EPR框架下的環境溢價費用。 (二)數位產品護照與數位指紋的數據主權╱2026年起數位產品護照(DPP)將成為進入歐盟市場「電子身分證」。Web2Pack平台將充當數據中樞,將材料來源、再生料佔比、碳足跡數據與回收指南自動整合進QR Code或智慧標籤中,實現機器可讀的數位指紋。這對於品牌商而言,意味著從此必須對包裝的每一層材料、每一種油墨的化學成分,具備絕對的知情權與控制權。若供應商無法提供精準的數位數據,其產品將面臨銷售禁令或高額罰金。因此,Web2Pack實際上是在協助品牌奪回「數據主權」,確保在複雜的全球分工體系中,每一筆合規數據都具備透明度、主權性與溯源性。 (三)單一材質與預測型材料模擬╱為應對2030年全面可回收的大限,印刷包裝材料正在經歷著一場「去複合化」的大革命。Web2Pack平台的戰略意義在於提供「預測型材料模擬」:透過AI演算,品牌可以在設計階段模擬將傳統的鋁箔複合材質替換為單一材質(例如全PE或全PP結構)後,其物理強度與氧氣阻隔性能是否達標。這種模擬能力讓品牌能夠超前法規進行技術儲備,避免在法規生效時面臨著大規模庫存報廢,或是供應鏈中斷的風險。(見表5) 結論:重新定義競爭力,想像一個完全無人化的未來 W2Pack不僅僅是印刷技術的升級,它更像是一場關於「數位平台、材料物理與數據策略」深度整合的本質革命。對於讀者而言,2026年是重新定義競爭力的關鍵轉折點。未來的贏家,將不再僅僅憑藉設備規模取勝,而在於誰能夠將包裝材料的物理極限與法規要求,精確地轉化為數位世界的經營效率。 請大家閉起眼睛,想像一個即將發生的場景:在未來的印刷包裝平台上,客戶只需要在手機中輸入一個創意靈感,系統內的AI助理便即刻根據預設的材料數據完成結構設計、法規合規的規劃,並同步生成虛擬3D校稿。在客戶點擊確認下單後的零點一秒,一條精準的數位指令已經穿梭於雲端,串接起後端完全無人的「黑燈工廠」。在那裡,高效率的數位印刷機與自動裁切機在黑暗中精準律動,完全無須人為干涉。隨後,無人搬運車與自動倉儲系統流暢銜接,完成最後的揀貨、封裝與出貨。這不再是科幻情節,而是W2Pack正在引導我們走向的、從雲端到工廠的完美無人化閉環。(見圖6) 最後,讓我們說一句實在話:Web2Pack的浪潮已經到了家門口。如果您還打算靠「老師傅的感覺」來畫刀模,或是覺得寄送一箱裝滿60%空氣的包裹很有「排場」,那麼2026年的歐盟稽核員可能會用行動告訴您-那一箱空氣的代價,可能會比裡面的商品還要貴。讓我們啟動這場數位與綠色的雙轉型,印出屬於台灣印刷包裝產業的新驕傲。至於那些還在糾結要不要轉型的業界朋友?別擔心,Web2Pack的大門永遠敞開,只要您別再把出血位設成0mm就好。 ●圖6:卓越的包裝設計不僅是視覺的饗宴,更是品牌價值的延伸;從結構到選材,每一個細節都在與消費者進行深度對話  
台灣印刷包裝相關產業年報(3)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(3)

由中國印刷外銷額看國際市場 根據中國海關資料統計顯示,2025年中國印刷包裝品外銷額約195.6億美元,比較2024年的206.3億美元減約5.2%,若包括2025年智能卡出口約19.2億美元(+4.2%),總共出口額約214.8億美元,比較2024年減約4.4%。出口額超過10億美元的項目,包括紙盒(4819)大約有66.1億美元(+0.1%)、其他紙品(4823)約45.6億美元(-10.6%)、筆記本(4820)約22.9億美元(-7.9%)、標籤(4821)則約13.7億美元(-1.2%)、書籍(4901+4903)大約有18.8億美元(+0.3%)、其他商業印刷品(4911)約12.1億美元(-6.4%)。(見表12) 而出口超過1億至10億美元者,包括壁紙(4814)約3.95億美元(-6.8%)、信封(4817)約2.42億美元(-21.5%)、轉印紙(4908)約2.62億美元(-3.2%)、明信片(4909)3.5億美元(-24.5%)、月曆(4910)約1.43億美元(-6.5%),其中紙品(48類)約155.4億美元(-5.2%),印刷品(49類)共約40.2億美元(-5.2%),如果統計紙製包裝(4819)、紙製品(4820)、標籤(4821)、其他包裝製品(4823)等四類,出口額總額約148億元,佔總出口額約75.7%,比2024年的156億元減約5.1%,這些品項都與供應鏈的包裝有關,也是全球印刷品貿易的主力。而出口額減少,主要是因為關稅議題,美國市場就減少了9.4億美元,東協國家除越南、泰國、印尼是增長外,但新加坡、馬來西亞及菲律賓則是減少很多。 就中國印刷品出口國家分析,2025年前25名國家的外銷總額約有151.8億美元,佔總外銷額的77.6%,比較2024年,25國總外銷總額減少約5.4%,其中衰退10%以上的有美國、澳洲、馬來西亞、新加坡、菲律賓,但增長超過10%以上的則有越南、泰國、印尼及台灣。分析其原因,供應鏈外移及川普關稅衝擊是減少主因,而中國內捲及傾銷則是外銷增加的主因,台灣紙及紙品進口量中,中國產品已佔超過40%以上的佔有率。(見表13) 就2025年中國印刷包裝品年外銷10億美元國家有美國及越南、超過5~10億美元的有7個國家,1~5億美元的國家約有24個國家,5,000萬至1億美元的國家有19個國家。若比較2025年及2019年前25名國家的出口額資料,增長額超過30%以上的國家則大約有30個。 2025年中國印刷品外銷如果包括IC卡,那外銷總額達215億美元,如果比較2020年資料,6年來IC卡外銷增加約67.7%。而以2025年資料,IC卡外銷超過1億美元有3個國家,5,000至1億美元有4個國家,1,000至5,000萬美元有26個國家,這些都是台灣相關業者值得關注的事。 馬年運勢與印刷包裝業展望 「馬年」的企業格局,象徵著速度、突破、競爭、攻勢與擴張,不確定但充滿動能的局勢,而「闖」則成為馬年的行動狀態,往未知走、跨過界線,用自己的力量打開一條路。這對2025年全球面對處處焦慮的時代,如何把焦慮轉成經驗,激發潛能讓自己強大,塑造環境來找出自己的路,而拓展格局是成長的必要過程,人生才會有成就感。 提供全球品牌商相關的供應鏈服務,是中國印刷包裝業每年220億美元外銷市場的核心,這約台灣印刷產值的7倍;看到台積電到美國、日本、德國的開疆闢土,帶著一群供應鏈相關夥伴,台灣正邁向國際企業新格局;回顧中國第一大印包企業裕同包裝,年營業額超過180億人民幣,約在2000年由台商支持而起家,這些範例要思考的,台灣的印刷包裝中小企業,如何掌握未來的市場機會與競爭格局。 即使AI帶給台灣的資通產業很多的機會,但這是業者的堅毅及努力,經歷產業間不斷的轉型、策略聯盟與協作、購併及創新,而且勇於跨業經營,加上台積電的帶頭,讓台灣掌握到AI時代所帶來的紅利。即使是川普關稅、地緣政治風險的焦慮時代下,2025年台灣GDP創下15年來最好的紀錄,但對印刷包裝企業卻感受不到任何的喜悅。 「闖」應該是馬年的年度字,業者運勢要有大破、大立、大展的思維,加速轉型及勇於跨業的勇氣,但要懂得看清現實,接受風險不抱幻想;設好底線,承受最低風險;全力前進,不拖延、不猶豫、不反覆,看到任何可行的新機會,值得衝就要衝。
台灣印刷包裝相關產業年報(2)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(2)

二、紙業、紙品加工、印刷業及出版行業市場規模 根據財政部營利事業家數及營業額統計,2020~2025年台灣印刷包裝相關產業的市場規模請參見表6資料: (一)2025年造紙業的營業額約635億元,較2024年減約6.3%;紙品加工業營業額約1,326億元,較2024年減約5.0%;印刷業營業額約1,030億元(未含製版),較2024年減約3.4%;出版業營業額約460億元,較2024年減約1.0%。若以印刷包裝行業來看,2024年營業額約2,356億元,較2024年減約4.3%。就造紙業市場產品分析,2025年所有造紙部門營業額都是衰退的,比較2024年製漿減約4.9%、文化用紙減約6.3%、包裝紙減約21.2%、其他紙張減約7.1%、紙板減約8.7%。 (二)就2025年台灣紙品加工業部門分析,比較2024年,瓦楞紙箱營業額約364億元(-6.2%),紙袋約60.5億元(+5.0%),其他紙容器業約565.5億元(-4.4%),衛生紙加工約61.6億元(-10.5%),電腦報表業約28.5億元(+4.1%),其他紙製品約246億元(-6.4%),合計紙品業的營業額約1,326億元(-5.0%);另非紙品加工營業額約10.3億元(+6%)。 (三)2025年未含製版業,印刷業營業額約1,030億元(-3.4%),其中印刷佔914億元(-4.2%),印刷輔助約116億元(+2.65%);另外2025年製版業營業額約999.7億元(+24.1%),但此統計應非印刷業,所以未計入。 (四)2025年出版業營業總額約460億元,較2024年降約1.0%,其中傳統出版業佔約438.9億元(95.4%),較2024年降約1.5%,另數位出版佔21.4億元,增約8.5%。其中傳統新聞出版約50.2億元(-16.8%),傳統雜誌出版約152.9億元(-0.9%),傳統書籍出版約206.6億元(+0%),其他出版約29.2億元(+20%),這主要指的是短語音、播客(Podcast)等數位媒體服務。 (五)2025年的數位出版雖然僅佔出版業營業額的4.64%,但每年都是快速增長的,比較2025年及2020資料,傳統新聞出版衰退49.2%,但數位新聞出版增加85%,傳統雜誌增長僅約9.8%,但數位雜誌增長97%,傳統書籍出版增長約12.5%,但數位書籍增加約86.1%,另外其他出版主要是其他語音出版服務,其六年來營業額增加約62.8%。 (六)就各產業的廠商規摸分析,2025年造紙業廠商約285家(-6家),每家年營業額約2.23億元;紙加工業廠商約2,464家(-44家),每家年營業額約5,380萬元;瓦楞紙箱廠商約有459家(+1家)、每家年營業額約7,930萬元;印刷業者有約7,390家(-108家),每家年均營業額才1,390萬元;出版業者有約3,776家(-14家),每家營業額約120萬元。 (七)總結2025年台灣印刷包裝相關產業營業額是衰退的,造紙業減少約6.3%、紙品加工業減少約5.0%、印刷業減少約-3.4%,而出版業減少約1%。 2025年台灣印刷包裝業進出口統計分析 依據經濟部產銷統計,2025年比較2024年資料,紙及紙板業銷售值約696.2億元(-8.1%),紙加工業約1,023億元(-4.3%),衛生品(紙尿布及衛生棉)約138.7億元(+2.1%)、印刷業約833.5億元(-2.4%)。另外內銷值紙業約515.6億元(-6.3%),外銷值約180.6億元(-13.1%);紙加工業內銷值約861.5億元(-4.9%),外銷值約161.8億元(-0.7%);衛生品內銷值約128.1億元(+2.1%),外銷值約10.5億元(+1.7%);印刷品內銷值約730.5億元(-0.9%),外銷值103億元(-11.8%)。2025年台灣經濟成長是15年來最高,但所有傳統及內需產業真的都不好。(見表7) 一、2025年台灣印刷品出口統計 另外,根據海關進出口統計分析,2025年紙品(48類)、印刷品(49類)及IC卡總出口約8.3億美元,較2024年的7.94億美元增約4.6%。其中紙品(48類)出口約4.41億美元,較2024年的4.15億美元增約6.3%;印刷品(49類)約2.67億美元,較2024年的2.65億美元增約0.6%;IC卡出口約1.23億美元,較2024年的1.14億美元增7.9%。(見表8) 分析細部品項,衰退較多的是安全印務減少約162萬美元(-54.5%)、商業印刷微幅減少,但紙品加工增加約1,639萬美元,包裝印刷增加約974萬美元,IC卡片增加約897萬美元,工業印刷增加約377萬美元。紙品及包裝印刷的增加都可能是美國關稅政策的緣故,讓台灣取代了中國的非紅供應鏈所致。     再分析2025年台灣印刷品出口地區,以北美的2.99億美元(佔36.0%)與東協的1.5億美元(佔18.1%)是兩個最大市場。接著是中國約9,771萬美元(11.8%)、日本約6,559萬美元(7.9%)、歐洲區約5,444萬美元(6.6%)、其他區約6,883萬美元(8.3%)、香港約5,844萬美元(7%)及紐澳約3,619萬美元(4.4%)。比較2024年,增長最多是歐洲約13.4%,其次是美國增約11.1%,再來是中國9.3%,而衰退最多的是大洋洲-14.8%及其他區-15.1%。(見表9) 就個別產品的外銷市場地區來分析,台灣是繁體書全球出版中心,但主要外銷市場在中國、香港,美國、新加坡等地,而我們製作的兒童書則以日本為主;商業印刷(說明書等)則跟供應鏈有關,市場以中國、美國及東協為主;紙品加工則是傳統的印刷市場,以美、歐、日、紐澳、東協等地市場;工業印刷主要是轉印紙,市場以東協及其他地區為主;包裝及標籤印刷市場則以美國及東協為主;IC卡現以美國及歐洲為主,三年來IC卡外銷增長約44.8%,而所有印刷包裝品外銷美國則增加了25.1%,這些都是台灣業者值得關注的事。 二、2025年印刷品進口統計分析 根據海關進出口統計分析,2025年台灣進口紙品、印刷品及IC卡共約6.79億美元,較2024年的6.48億美元增加約4.8%。其中紙品(48類)進口約4.62億美元,較2024年的4.35億美元增加約6.3%;印刷品(49類)約1.49億美元,較2024年的1.53億美元減少約2.9%;IC卡進口約6,818萬美元,較2024年的5,999萬美元增加13.6%。(見表10) 分析進口細品項,2025年最多的是紙品加工約2.38億美元(佔35%),比較2024年增加約6.7%,其次為包裝印刷約1.84億美元(佔27.1%),比較2024年增加約8.6%;出版印刷進口額約7,193萬美元(佔10.6%),較2024年減少約4.2%;商業印刷約6,466萬美元(佔9.5%),較2024年增加約2.8%;智能卡約6,818萬美元(佔10%),較2024年增加約13.6%;標籤印刷進口額約3,512萬美元(佔5.2%),較2024年減少約2.9%。 分析2019~2025年的台灣進口印刷品項,年約有3.5%的增長趨勢,其中紙品加工年增約12%、IC卡年增約9%,文具印刷年增約6%,這大都來自中國,這也是值得關注的議題。 再分析2025年台灣印刷相關產品進口國家,中國以2.83億美元(佔41.7%),比較2024年增加約15.3%,也較2023年增加35.5%;東協進口約1.95億美元(佔28.7%),比較2024年減少1.8%;美國約5,738萬美元(佔8.4%),比較2024年減少約7%;歐洲約5,521萬美元(佔8.1%),比較2024年增加約2.5%;日本約5,362萬美元(佔7.9%),比較2024年增加約4.9%。(見表11) 就產品細項分析,出版印刷進口區以美、歐及日本較多;商業印刷則以美國、歐洲、中國進口較多;紙品加工來自東協最多、中國其次;包裝印刷主要來自中國與東協,共佔約有85%;標籤印刷主要來自中國,佔約有65%。綜合台灣印刷品進口趨勢,供應鏈還是最核心的關鍵因素,而中國與東協國家現在是主要供應鏈的核心區域,而中國的內捲傾銷全球,台灣這幾年每年增加超過15%,這對台灣印刷包裝產業的價格破壞是很大的。  
台灣印刷包裝相關產業年報(1)
包裝未來
2026-11-05

台灣印刷包裝相關產業年報(1)

●2025年台灣經濟增長約8.63%,創下15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,而年出口額約6,407億美元再創高峰,年增約34.9%   Covid-19,全球一直處於「易變、不確定、複雜、模糊」的混沌狀態,到2025年,川普回歸的對等關稅(Reciprocal Tariffs),重擊全球貿易體制、全球經濟與通膨的不確定性。而地緣政治衝突處處引爆,AI快速發展,但內容氾濫帶來隱私與社會倫理挑戰,環境危機的持續惡化,各地天災不斷,這些讓全球陷入焦慮不安情緒高漲,企業在市場中面臨風險,政府在政策上承受挑戰,人類社會進入「焦慮時代」。 台灣產業間嚴重K型化分歧 OECD及IMF均預測2025年全球經濟增長率約3.2%,其中先進國家經濟體約1.5~1.6%,新興市場與發展中國家(EMDE)約4.2%,美國約2~2.2%,日本約1.1%,歐盟約1.4%至1.5%,中國約4.8~5%,印度約6.4%。而驅動全球經濟變化因素,包括美國關稅變化正抑制全球貿易動能,保護主義及地緣政治動亂加劇全球性不確定性,貨幣政策降息及放緩緊縮,而財政政策採取擴張,但債務壓力上升,唯人工智慧(AI)投資正驅動科技及生產力提升,但勞動力短缺與能源不確定風險仍存在,總結這是一個短期支撐、長期隱憂的全球環境。 根據經濟部資料,2025年台灣經濟增長約8.63%,創15年新高,就業穩定,消費者物價指數(CPI)漲幅僅約3.16%,而年出口額約6,407億美元再創高峰,年增約34.9%,主要是全球AI及高效能運算(HPC)需求爆發、半導體消費性電子新品需求大增所致。但台灣經濟結構展行以AI出口驅動為主,資通產業(ICT)一枝獨秀,造成對美出口首次超過中國,但傳統產業表現相對疲弱,形成產業間嚴重K型化的分歧。 以經濟部資料顯示,2025年台灣製造業總產值約21.28兆元,較2024年增長約10.2%,較2020年增長約43.2%,其中2025年金屬機電業產值約5.27兆元,較2024年減2.8%,較2020年增約17.3%;資訊電子業產值約10.47兆元,較2024年增長約30.8%,較2020年增長約95.5%;化學工業產值約3.50兆元,較2024年減少約8.5%,較2020年增約9.4%;民生工業產值約2.04兆元,較2024年減約0.9%,但較2020年增約12.5%。台灣K型經濟發展確實獨厚資訊電子業,而川普的關稅政策影響最大的也是非資通產業,而驅動2025年全球經濟發展的也是資通產業,這也是台灣的強項,而造紙、印刷包裝都屬於民生製造業。(見圖1) ●圖1:2020~2025年台灣四大製造產業產值分析(資料來源╱經濟部資料整理)  台灣的K型經濟,由AI爆發性的需求讓半導體及資通產業年增長約66%,但川普關稅政策讓供應鏈重置,卻讓傳統產業面臨中國、東協國家的競爭,另一個就是中國的產能過剩,全球性的傾銷破壞了全球市場的平衡。這些因素對台灣的經濟結構產生很大的變化,2025年出口市場美國年增78%,佔30.5%;中國佔26.6%但僅僅增長13.2%;東協國家佔18.6%,年增長35.6%。而進口來源中國佔19.3%,年增長15.5%;韓國佔13.2%,年增長45.6%;日本佔11.3%,年增長9.9%;其中對美國順差約1,500億美元,對韓國逆差約370億美元。 而台灣的對外投資結構也發生了很大的變化,對中國投資由2010年的83.8%劇降至2025年的3.8%,對東協投資佔約14%,新加坡成為台灣在東協的對外投資樞紐,這是供應鏈重置效果。而由台積電帶頭在美、日、德國的開疆闢土,這又是另一個台灣企業邁向真正國際化的機緣。但傳統企業面臨的競爭是來自規模過小、國際市場通路拓展沒法突破,而中國的內捲及全球性傾銷等是主要問題,所以如何破框是大家要急於思考的問題。(見圖2) ●圖2:2008~2025年台灣對外投資結構趨勢(資料來源╱投審會) 2025年台灣紙業及印刷包裝業的產值及市場規模 一、紙、紙品加工、印刷業產值 根據經濟部工業生產統計資料,2025年台灣紙及紙板業總產值約663億台幣,較2024年的723億元減少約8.4%,其中文化用紙產值減約9.8%,紙板產值減約11.6%,生活用紙則減約0.45%。紙加工產值約994億元,較2024年減約4.7%,其中瓦楞紙箱產值約525億元(-5.0%)、其他紙容器產值約222億元(-4.1%)、其他紙加工約206億元(-5.1%)。另印刷品產值約834億元,較2024年減約2.5%,其中印刷產值約721億元(-2.3%),印刷輔助約113億元(-3.9%)。(見表3、圖4) ●圖4:2001~2025年台灣紙、紙品及印刷產值表,單位為百萬台幣(資料來源╱經濟部最新版的統計資料庫整理)  根據造紙公會統計,台灣自2004年起,紙及紙板年產量及消費量就逐年衰退,以2025年的資料比較2004年的480萬噸產量及519萬噸消費量,分別衰退約23.3%及26.4%,而台灣的每人年消費量(Per Capiter)也由2004年的228.6公斤降至2025年的163.9公斤。分析這原因,是1991~2004年間,傳統產業及資訊業快速對中國投資,尤其是加工貿易及資訊電子組裝業,需要大量的人力,這也是紙及紙板的主要消費者。到2004年,年銷1億台的筆電全移到中國生產,而中國造紙業也由1990年的1,500萬噸增至2016年的1億噸,成為全球第一。因此台灣造紙消費量就逐年降低,尤其是高附加價值的文化用紙,產量萎縮約有60%,進口文化用紙則佔了台灣市場的60%,中國紙品也佔了進口量的35%。(見表5)     依據造紙公會及經濟部統計資料整理,2011~2025年間瓦楞紙箱產量增19.1%、紙袋增30.4%、其他紙容器增約103.4%,紙品產值增16.9%,其他加工紙產值減約25%,整體紙品加工業增約13.3%,這顯示紙品是以國內市場需求為主,因GDP增長而增長。而分析過去15年印刷產值是衰退約7.89%,其中印刷衰退5.2%,印前衰退35.4%,印後加工衰退約10.56%,其原因是數位化讓紙媒體衰退所致。而出版業與印刷的環境是一樣的,唯好消息是近5年來,全球紙本雜誌與書籍又重回讀者喜愛,所以印刷業與出版業發展基本是持平的。 台灣造紙業發展轉折年度在2004年,主要是外貿為主的加工產業外移所致。印刷業轉折年度約在2011年,主要是數位與移動通訊的快速發展,讓傳統統紙媒體大幅衰退。紙加工關鍵年度是2021年,成長停滯是因為Covid-19後,台灣旅遊及民生內需產業發生很大的變化
光芒國際引領包裝綠色革命
包裝未來
2026-11-05

光芒國際引領包裝綠色革命

●光芒國際有限公司總經理佘永勝(右)、廠長林昱賢(左),深耕台灣包裝紙袋、紙盒市場不遺餘力   一台橫空出世、全新設計的全自動袋面無摺痕紙袋機在廠房中低鳴運轉,從印刷紙張半成品進入成型到成品,一氣呵成。也讓原本需要多台設備,甚至耗費大量人力分工的流程,就此輕鬆簡化。位在高雄的廠房中,光芒國際有限公司總經理佘永勝指著新設備自信地說道:這台設備不只改變生產線,更重新定義了我們對紙袋美學的全新標準。 全台首套袋面無摺痕紙袋機 2025年5月,高雄市光芒國際公司做了一個大膽的決定,引進全台首套袋面無摺痕紙袋機。這家專注於文具與包裝設計生產的老牌企業,在台灣與日本擁有700多家銷售通路,此次投資不僅是一次設備升級,更是對全球環保包裝趨勢的具體回應。坐落在南部工業重鎮的高雄廠房內,佘永勝總經理笑著說道:這台機器進來營運之後,我們生產效率提升80%,更重要的是,它終於讓我們能夠實現完全袋面無摺痕的精品紙袋設計,滿足高端客戶對於美學的極致要求。 過去,台灣紙袋製造業面臨著技術及設備的一個瓶頸:因為傳統紙袋結構,在某一邊袋面會存在摺痕。而技術、設備上的限制,這種袋面無摺痕+隱藏式提繩的精品紙袋只能採用人工生產,往昔大多是送到監獄或農村中的老人家、外籍配偶來加工。也因為品質不穩定,加工時間長及頻繁的質檢,造成袋面無摺痕紙袋的高成本、交貨期長,對於講究質感、高端的消費者來說,這始終是個遺憾,也是硬傷。 隨著全球紙製品包裝市場持續增長,在2024年全球市場總產量已超過3.6億噸,而光芒國際公司的這項投資,正好迎上市場對高品質紙袋的需求浪潮。 ●由光芒國際公司總經理佘永勝(右5)所帶領的專業服務團隊  市場洞察:為何光芒國際公司敢投資千萬升級設備? 根據全球包裝市場數據,紙製品包裝已成為四大包裝材料中增長最快的類別,全球市場的總產量與日俱增、頻創新高。與此同時,日本與台灣市場對環保包裝的需求呈現爆發式增長。 「對我們來說,這不是賭博,而是必然的選擇」。佘永勝總經理在專訪中表示:隨著全球碳中和目標的推進,紙製品包裝因其易回收和降解的特性,符合可持續發展的趨勢。佘總經理接著指出:光芒國際公司憑藉在台灣與日本市場的深厚基礎,瞄準了高端品牌客戶對包裝美學與環保雙重標準的需求。新設備不僅僅讓公司能夠在有效降低生產成本的情況下,提供品質更好、交貨更迅速的高端紙袋,也讓該公司更具有市場競爭力。 袋面無摺痕紙袋技術的突破,不僅僅是製造工藝的進步,更代表著紙袋從純實用性到設計美學的轉變,而傳統紙袋摺痕腰線及打孔處都限制設計師的創意發揮。光芒國際公司廠長林昱賢拿起新舊兩種紙袋對比說明:這部全新袋面無摺痕紙袋機,從結構設計和材料處理層面,徹底解決袋面摺痕問題,一般大袋寬的紙袋需要用大尺寸印刷機印刷,或是傳統標準尺寸(102/105)印刷機印刷後雙拼。而我們這台設備袋寬530mm,用標準尺寸(102/105)印刷機印刷即可,為公司在某個領域創造更多利潤。其紙袋最小製作尺寸為20cm(W)×21cm(H)×8cm(D)、最大製作尺寸為45cm(W)× 40cm(H)×20cm(D),適用於高端零售、禮品、食品包裝等行業。 該新設備採用獨特的力學設計和製程,使紙袋有著超強的承重強度(50~75公斤)。林昱賢廠長指出其關鍵在於紙袋的專利結構設計和創新的成型、黏合技術,讓紙袋在關鍵部位獲得加強,同時維持外觀的簡潔流線。這一個技術突破讓高端品牌客戶眼前一亮,高要求的業者過去往往只能妥協於傳統紙袋設計,或接受品質參差不齊的高成本手工產品,但是現在光芒國際公司提供的解決方案,終於能夠同時滿足美學與實用性的雙重要求。 ●光芒國際公司新添購的全台首套全自動袋面無摺痕紙袋機,因其生產速度快、精度高,可實現一天8小時生產8種尺寸、8,000個紙袋,適用於高端零售、禮品、食品包裝等行業 全球紙製品包裝市場增長趨勢 全球紙製品包裝市場這一個增長趨勢,背後有著多重的因素驅動。首先是全球碳中和目標的快速推進,加上紙製品包裝擁有易回收和降解的獨特性,符合可持續發展及綠色環保趨勢。其次,消費市場對包裝設計的要求不斷提高,特別是高端品牌希望透過包裝傳遞品牌價值。 「現代消費者不僅僅看重產品本身,也越來越重視包裝體驗」。林昱賢廠長表示:一個精心設計的紙袋,能夠成為品牌的移動廣告,提升消費者的認同感和忠誠度,從而提高其附加價值。 光芒國際公司此時投入鉅資添購先進設備,正是看準了市場對於高品質紙袋需求增長。佘總經理透露,自新設備投產以來,除了生產自有產品外,也大幅更換自有通路紙袋結構設計。另陸續接到多家同行的代工訂單,預計精品紙袋業務,在2026年將貢獻公司總營收的30%以上。 ●全自動袋面無摺痕紙袋機減少人為操作環節,不僅提高效率,也降低出錯率,更重要的是,能夠靈活地應對小批量、多樣化的訂單需求 新設備如何變革重塑生產流程 這套全自動化設備的最大特色,就是真正實現了「一貫化生產」。傳統紙袋製造需要多台機器分別處理成型和黏合等工序,中間涉及大量半成品的搬運和轉換,而該新設備則將所有工序整合在一條生產線上,大幅降低人力及時間的成本。 林昱賢廠長自信的表示:過去一個精品紙袋的生產周期需要15~45天,偶爾短交期是靠關係拜託來的,而現在縮短至1~2天,更換尺寸規格真的只需要短短的30分鐘。另外他也明確指出:新設備減少了人為操作環節,不僅提高效率,也降低出錯率。更重要的是,能夠靈活地應對小批量、多樣化的訂單需求。可以真正實現一天8個小時生產8種尺寸、8,000個紙袋的目標。 上述這個需求對於正處於轉型階段的台灣包裝產業至關重要,隨著市場個性化需求增加,能夠高效處理小批量訂單的廠商更具競爭力。光芒國際的新設備恰好滿足這一個需求,使該公司能夠服務更多元化的客戶群。 ●全自動手提袋吊牌穿繩機,實現自動打孔+打銅釦+繩子包塑+穿吊牌+穿繩一次完成的一貫化作業,節省人力及製作時間 迎合市場與環境永續雙贏策略 在環境永續方面,袋面無摺痕紙袋機新設備也帶來顯著改善,佘總經理指出:這套系統減少了15%的紙材浪費,符合國際環保標準。這一個特點,正好滿足越來越多品牌對永續包裝的要求。全球各大品牌商紛紛制定包裝可持續性的目標,要求供應商提供更環保的解決方案。光芒國際的新設備不僅僅提升產品品質,也符合了這一個國際趨勢。 佘總經理也算了一筆環境帳:傳統紙袋生產過程中的廢料率約為5~8%,新設備則將這一數字降至6%以下。假設以公司每月消耗100噸紙張來計算,一年可以減少約72噸的紙張浪費,相當於拯救了約120棵樹木,這就是追求永續環保的最佳實證。 此外,這意味著運輸過程中的碳排放也相應降低。這些改進雖然細微,但累積起來對環境保護的正面影響可觀。 ●(左圖)光芒國際公司展示間琳瑯滿目、品項種多的包裝紙袋、紙盒等產品 ●(右圖)光芒國際公司全自動袋面無摺痕紙袋機製作的工藝流程  台日700家通路整合優勢策略 光芒國際公司在台灣與日本擁有700多家銷售通路,為新產品市場推廣提供堅實基礎。這種橫跨兩國的渠道網絡,使該公司能夠快速將新產品導入市場。 「我們的通路夥伴對於新設備生產的紙袋反應極佳」、「許多日本客戶特別欣賞我們在環保與美學之間的平衡,這正是當前市場最需要的價值主張」,佘總經理信心十足說道。此外光芒國際公司同樣針對大型企業客戶提供客製化服務,成功地強化了平日訂單的穩定性。 台灣包裝產業的未來展望 台灣包裝產業正處於轉型關鍵期,一方面國際市場對於高品質包裝的需求增長;另一方面,區域競爭日益激烈。光芒國際的投資代表一種突圍策略:透過技術升級打造差異化競爭優勢。 「未來的包裝產業不會是價格競爭,而是價值競爭」。佘總經理強調:我們希望透過技術創新,提供客戶無法拒絕的價值提案,這一個策略已初見成效。光芒國際的新設備投產後,不僅國內訂單逐步增加,還吸引了來自歐美日等海外客戶的青睞。 光芒國際公司的經驗表明,透過精準投資和技術創新,台灣製造業仍然能夠在全球價值鏈中佔據重要位置。隨著全球紙製品包裝市場預計將保持5.3%的年平均增長率,2025年市場規模已超過2,800億美元,台灣包裝產業的技術升級正當其時。 隨著新設備的穩定運轉,光芒國際的生產線上一只只精緻的袋面無摺痕紙袋整齊排出。這些紙袋即將被送往各大精品品牌及各大連鎖文具商,成為消費者手中的時尚配飾。 ●由全自動無摺痕紙袋機所產製的無腰線、無穿孔、簡潔美觀的精品手提紙袋,適合應用於高端零售、禮品、食品包裝等多種行業,滿足個性化與環保需求  ●採用獨特的力學設計和製程,使紙袋有著超強的承重強度,關鍵在於紙袋的專利結構設計和創新的成型、黏合技術,讓紙袋在關鍵部位獲得加強,同時維持外觀的簡潔流線 台灣技術與世界頂尖品牌對話 「這不只是紙袋,而是工藝品」。佘總經理特別強調:當台灣的技術能夠與世界頂尖品牌對話,我們就知道這條轉型之路走對了。最後,佘總經理也特別感謝威創展業黃仁杰董事長、張世洲總經理,以及其強大的售後服務團隊,透過長時間的駐廠服務培訓、保持良好的互動態度。讓光芒國際從一個完全沒有傳統設備生產經驗的公司,到現在可以獨立操作生產超過百萬個紙袋,甚至超越原廠的最大值標準。 威創展業張世洲總經理表示:公司團隊對於光芒國際抱持著一份神聖的責任感,必須讓這部全台首套的袋面無摺痕紙袋機可以順利投產並獲得認同、獲得利潤。只要光芒國際公司好,威創展業公司才會跟著受益。 威創展業黃仁杰董事長指出:我們的銷售、售後團隊也在一直創造客戶認同我們的價值。由衷感謝光芒國際公司佘總經理的信任,讓我們可以不負所託在最短時間內讓設備上線生產,創造彼此雙贏共榮的局面。 光芒國際公司 07-6105569 https://www.tw-pomei.com
硬質PP包裝冷水洗脫獲認證,HERMA七款PP與PE標籤材料通過測試
包裝未來
2026-11-03

硬質PP包裝冷水洗脫獲認證,HERMA七款PP與PE標籤材料通過測試

(AI生成)   HERMA於2026年10月27日宣布,旗下六款PP薄膜與一款PE薄膜自黏標籤材料取得德國cyclos-HTP研究機構認證,確認應用於硬質PP包裝時,可透過冷水清洗完整脫離。這項技術有助於將附著印刷油墨的標籤從包裝材料中分離,減少油墨進入塑料回收流程,進而改善再生材料品質。此次認證依據CHI Recyclability Standard進行,測試條件符合PPWR第12類別要求。 硬質PP包裝的標籤分離挑戰 PP(聚丙烯)廣泛應用於優格杯、熟食盒、化妝品容器及物流包裝。HERMA指出,與已成熟的PET回收流程不同,硬質PP包裝與PP或PE標籤薄膜,加上黏著劑後,材料密度幾乎相同,因此標籤分離較具挑戰性。 在PP回收過程中,標籤材料脫離包裝後,還需要透過風選等方式進一步分離。由於標籤承載印刷油墨,若無法有效從包裝表面脫離,油墨便可能進入後續回收流程,影響再生塑料品質。 HERMA黏著劑塗布與特殊塗層部門主管Dr. Stefan Kissling表示,過去PP回收較少關注標籤及其承載的印刷油墨,但隨著PPWR實施,標籤分離的重要性逐漸提高。透過冷水清洗即可讓標籤與包裝材料分離,是改善PP回收流程的一項進展。 七款PP與PE標籤材料取得認證 此次認證依據cyclos-HTP研究機構制定的CHI Recyclability Standard,這套方法依照PPWR相關要求評估包裝可回收性。測試針對硬質PP回收流程進行,符合PPWR第12類別(Category 12)條件,確認七款標籤材料可在冷水清洗程序中,從硬質PP包裝完整脫離,達到可洗脫(Releasable)要求。 通過認證的材料包括六款PP薄膜: HERMAtherm PP el(827) HERMA PP plus(829) HERMA PP white super tc(881) HERMA PP white light(884) HERMA PP 50 transparent super tc(886) HERMA PP white 40(892) 另外一款為PE薄膜HERMA PE white(850),適用於需要較高貼合性的標籤應用。 多層黏著劑支援冷水洗脫 此次認證的重要技術在於HERMA開發的多層永久性自黏膠。六款PP薄膜採用72Hpw黏著劑,並通過cyclos-HTP獨立測試,確認其冷水洗脫性能。 PE薄膜HERMA PE white(850)則使用專為薄膜開發的多層黏著劑62Xpc,同樣取得PPWR第12類別認證,以滿足需要較高貼合性的標籤應用。 Dr. Stefan Kissling表示,能夠提出符合PPWR第12類別要求、適用於硬質PP包裝冷水清洗流程的PP及PE薄膜認證,是一項重要進展,也為品牌商、包裝服務供應商及標籤印刷業者提供符合歐盟包裝法規要求的材料選擇。   HERMA此次取得的認證,確認標籤可在冷水清洗階段從硬質PP包裝完整脫離。由於標籤是印刷油墨的承載材料,透過分離標籤,也能將油墨一併排除於後續再生處理流程之外,有助於取得純度較高的再生塑料。 此次七款材料涵蓋常見的PP與PE薄膜標籤應用,提供品牌商、包裝服務供應商及標籤印刷業者更多材料選擇。HERMA表示,這也是PP包裝回收流程中的一項重要進展,可協助相關業者因應歐盟PPWR包裝法規要求。   內容來源: https://www.worldofprint.de/
食品軟包裝鍍鋁大型瑕疵減少50%!BOBST Expert K5導入AI控制
包裝未來
2026-11-03

食品軟包裝鍍鋁大型瑕疵減少50%!BOBST Expert K5導入AI控制

  BOBST推出Expert K5真空鍍鋁機,將AI導入鋁蒸發監控與製程控制,減少過去仰賴操作人員目視判斷及手動調整的工作。新機搭載iMA(Intelligent Metallizing Assistant)智慧鍍鋁助理軟體,透過高解析度攝影機監測鋁蒸發狀態,並同步控制最多60組蒸發器的溫度。隨著軟性包裝材料逐漸朝單一材質與高阻隔結構發展,鍍鋁製程的穩定性、材料耗損及加工條件也受到更多關注。 BOBST以AI接管真空鍍鋁控制 BOBST推出的Expert K5真空鍍鋁機,主要特色是透過AI軟體監控鍍鋁過程,降低製程對專業操作人員的依賴。核心系統iMA利用高解析度攝影機觀察鋁蒸發狀態,同時調節最多60組蒸發器的溫度,讓設備能依據製程狀況進行監控與控制。 過去真空鍍鋁主要仰賴操作人員設定薄膜及製程參數,透過目視觀察鋁蒸發狀況,再持續調整設備設定。製程是在PET、PP,或近年逐漸增加的PE基材薄膜表面,形成極薄的鋁層。雖然金屬含量低,仍能提升材料對氧氣、水氣與光線的阻隔能力,同時避免像鋁箔一樣增加包裝重量與厚度。對零食、糖果、咖啡及粉末食品等產品而言,真空鍍鋁也是影響保存期限與產品品質的重要加工方式。   四項因素推動鍍鋁製程自動化 BOBST指出,鍍鋁製程自動化主要受到四項產業變化影響。首先是專業人力短缺。根據BOBST引用的一項調查,包裝產業有95%的企業表示,難以招募具備專業能力的操作人員與技術人員。隨著資深員工退休,企業不僅面臨人力不足,也可能失去多年累積的製程經驗與技術知識。 其次是歐盟包裝法規對材料回收性的要求。依據相關規定,自2030年起,包裝必須符合可回收性標準,後續要求也將逐步提高。這使加工業者面臨從多層複合結構轉向單一材質的壓力。極薄真空鍍鋁層有機會應用於輕量化、可回收的單一材質高阻隔包裝,但單一材質的加工容錯空間較小,對鍍鋁均勻度、製程一致性及瑕疵控制也提出更高要求。 第三項因素是永續薄膜材料的加工難度增加。BOPE、MDO-PE等新型薄膜對製程控制的要求更高,必須維持阻隔性能,同時避免熱損傷與材料浪費。第四則是鍍鋁設備幅寬與生產能力持續增加,大型設備可能配置多達60組蒸發器。過去操作人員必須逐一目視檢查各蒸發槽中的鋁液池,並持續調整輸出,設備運作表現也因此容易受到人員經驗影響。 縮短製程優化距離並降低瑕疵 Expert K5將原本由操作人員持續觀察鋁液池、逐一調整蒸發器輸出的工作,整合至自動監控與控制系統。根據BOBST資料,新機可將每卷材料的製程優化距離從12.5公里縮短至5公里,並減少50%的大型瑕疵,有助於降低生產過程中的基材損耗。此外,設備搭載較快的真空幫浦,也能縮短製程設定時間。 在設備維護方面,Expert K5透過狀態監測、製程追溯,以及Bobst Connect遠端支援功能,協助減少停機時間,並降低故障排除對現場專業人員的依賴。BOBST也表示,較低的蒸發器運作溫度與更長的蒸發器使用壽命,有助於降低能源及耗材成本。 新型薄膜加工的製程評估方向 對台灣軟性包裝加工業者而言,Expert K5的技術重點不只是減少操作人力,而是讓鍍鋁製程能更穩定地處理BOPE、MDO-PE等新型薄膜。尤其當材料結構朝單一材質發展,鍍鋁品質與基材熱敏感性之間的控制將更加重要。業者若評估導入類似設備,可從三個方向觀察:新型薄膜的加工適應性、製程優化距離與瑕疵率,以及自動控制對人力配置和材料耗損的實際影響。這些條件比單看設備速度,更能反映自動化鍍鋁設備對生產流程的實際價值。   內容來源:Packaging Journal
HP Indigo 200K 測試隱形藍色油墨,探索標籤防偽與軟性包裝應用
包裝未來
2026-10-27

HP Indigo 200K 測試隱形藍色油墨,探索標籤防偽與軟性包裝應用

賽車的複雜表面上包裹著精美的設計。圖片:法拉利   HP 與 Ferrari 合作,為一級方程式賽車美國大獎賽打造特殊車身圖像,並藉此測試數位印刷技術的應用可能。其中,賽車包膜採用 HP Latex 技術印製,另一輛展示車則使用 HP Indigo 200K 數位印刷機搭配隱形藍色 ElectroInk,印出的圖像在紫外光下會呈現藍色螢光。這項測試也讓特殊油墨的應用延伸至品牌防偽、標籤與軟性包裝等領域。   Ferrari 賽車包膜結合設計與工程 此次合作是 HP 與 Ferrari 自 2024 年建立多年合作關係後的延伸。Ferrari 為美國大獎賽設計的特殊車身塗裝,以賽車開發過程中的技術圖面與草圖為靈感,呈現從紙上構想到實際賽車的設計歷程。HP 位於巴塞隆納的工程團隊與 Ferrari 位於馬拉內羅的團隊共同測試與調整設計,確認材料選擇及施作方式,讓細緻圖像能適應賽車複雜的曲面。 賽車包膜圖像採用 HP Latex 技術印製,設計與工程作業則使用 HP Z Workstations 工作站。HP 表示,相關材料與製程的設計考量包括一級方程式賽車週末賽事所需的耐久性與耐熱表現,但並未公開實際使用的承印材料。   HP Indigo 200K 測試隱形藍色油墨 除了賽車包膜,HP 也為展示車使用 HP Indigo 200K 數位印刷機搭配隱形藍色 ElectroInk 印製圖像。這些圖像在一般光線下不易看見,照射紫外光後則會呈現藍色螢光。 HP 目前的隱形黃色與藍色 ElectroInk 尚未正式提供 HP Indigo 200K 使用,此次 Ferrari 專案因此也成為測試特殊油墨適用性的機會。HP 表示,將隱形藍色油墨導入該平台,為後續探索其他應用奠定基礎,包括標籤與軟性包裝的品牌防偽功能。   特殊油墨為包裝防偽提供測試方向 HP 指出,後續若進一步測試不同底漆、油墨與包裝材料的組合,將有助於開發新的客戶應用。對標籤與軟性包裝業者而言,這項技術可作為評估特殊油墨應用的參考,例如利用紫外光下才顯現的圖像,增加產品識別與真偽辨識的可能性。 不過,HP 尚未宣布隱形藍色 ElectroInk 正式支援 HP Indigo 200K,也未公布相關產品的上市時程。現階段應將這項合作視為技術測試與應用開發,而非已正式上市的防偽印刷方案。   內容來源: https://www.printweek.com/
食品與二次包裝如何減塑?UPM攜手合作夥伴開發可回收紙基包裝
包裝未來
2026-10-27

食品與二次包裝如何減塑?UPM攜手合作夥伴開發可回收紙基包裝

使用 Ingredion 和 Paramelt 進行的試驗旨在評估基於兩種基礎鋼材的結構組合。圖片來源:UPM / Cision。   食品包裝要從塑膠轉向紙材,關鍵不只是提高紙張比例,還要兼顧耐油、耐濕與熱封等功能。UPM Specialty Materials 分別與 Ingredion、Paramelt、Siegwerk 及 Uteco 合作,探索食品包裝與二次包裝的紙基替代方案。一項合作測試植物澱粉阻隔技術與生質塗層在紙張結構中的表現;另一項則結合阻隔原紙、功能性塗層及高解析度柔版印刷技術,開發紙材含量最高可達 90% 的二次包裝方案。   植物澱粉技術拓展食品紙包裝應用 UPM 與全球原料供應商 Ingredion、功能性塗層製造商 Paramelt 合作,評估植物澱粉阻隔系統應用於可回收食品紙包裝的可能性。測試採用兩種基材,分別為 UPM Solide Lucent 78gsm 與 UPM Asendo 65gsm,藉此檢視不同紙張結構與阻隔材料的搭配表現。 Ingredion 提供以澱粉為基礎的阻隔技術,著重評估耐油性能;Paramelt 則提供生質熱封與阻隔塗層,讓合作團隊測試兩種技術在紙材結構中的相容性與功能表現。UPM Specialty Materials 美洲包裝紙銷售總監 Sarah Dembroski 表示,透過整合不同合作夥伴的技術,有機會拓展紙基材料在美洲及全球食品包裝市場的應用。   柔版印刷結合阻隔塗層開發二次包裝 另一項合作由 UPM、油墨與塗層專家 Siegwerk,以及設備製造商 Uteco 共同推動,目標是開發紙基二次包裝。方案以 UPM 阻隔原紙為基材,搭配 Siegwerk 的 CIRKIT BAR SEAL 塗層,並透過 Uteco 的高解析度柔版印刷技術進行加工。 這套組合提供耐油、耐濕及熱封功能,並依 CEPI/4evergreen v2 的相關標準,可進入傳統紙類回收流程。UPM Specialty Materials 銷售總監 Marco Tramontano 表示,隨著歐盟《包裝與包裝廢棄物法規》(PPWR)等包裝法規持續發展,品牌業者需要在維持包裝性能的同時減少塑膠使用。此次合作展示的方案,紙材含量最高可達 90%,以滿足要求較高的包裝應用需求。   紙基包裝仍須兼顧加工與回收條件 對台灣包裝業者而言,這兩項合作呈現不同的開發方向:食品包裝著重植物澱粉阻隔技術與生質塗層的搭配,二次包裝則整合阻隔原紙、柔版印刷與熱封塗層。評估類似方案時,可依包裝用途確認耐油、耐濕及熱封需求,並檢視塗層與紙張結構是否適合既有加工設備。 此外,紙材含量提高不等於所有包裝都能直接回收,實際表現仍須考量材料組合及回收系統的適用條件。UPM 此次公布的是合作開發與技術測試成果,尚不能直接推論所有食品包裝或二次包裝都能採用相同結構。   內容來源: https://www.packaging-gateway.com/
循環包裝如何兼顧減塑與回收?亞洲包裝設計與物流系統的實務啟示
包裝未來
2026-10-27

循環包裝如何兼顧減塑與回收?亞洲包裝設計與物流系統的實務啟示

亞洲的廢棄物挑戰對全球包裝產業具有借鏡意義。 / 圖片來源:THICHA SATAPITANON via Shutterstock   包裝減量不只是減少材料用量,也涉及產品保護、運輸方式與使用後的回收處理。亞洲市場已有不同做法可供參考,例如中國針對快遞包裝過度使用材料訂定規範,韓國則透過飲料容器押金制度鼓勵回收與重複使用。對印刷、包裝及品牌業者而言,真正的挑戰是如何讓包裝設計符合產品需求,同時配合目的市場的回收設施、物流條件與法規要求。從單一材質軟性包裝到循環容器,材料選擇之外,整體系統能否有效運作同樣重要。   單一材質設計仍須考量回收條件 軟性塑膠包裝廣泛用於食品、個人清潔及家庭用品,多層複合薄膜能提供強度、防潮與阻氧等功能,但不同材質的組合也可能增加回收難度。以單一材質為主的包裝結構,是簡化回收流程的可能方向,前提是仍能滿足產品保護需求,並符合當地回收處理程序。 開發時也不能只看薄膜本身,標籤、油墨、黏著劑、封口結構與阻隔塗層,都可能影響包裝的回收相容性。改變材料結構還可能牽動熱封表現、印刷品質、生產速度及產品保存期限,因此材料供應商、加工廠、品牌商與回收業者可共同評估,再進入商業化生產。即使採用單一材質,也不代表包裝一定會被回收,實際結果仍取決於收集、分類、再處理能力,以及回收材料是否有市場需求。   快遞包裝減量從源頭著手 中國快遞產業提供了透過規範減少過度包裝的案例。針對快遞包裝過度使用問題,國家標準 GB 45186-2024 已於 2026 年 7 月 1 日生效,目的在於限制包裹配送過程中不必要的包裝使用。 企業可從紙箱尺寸、緩衝材料與運輸容器的搭配著手,檢視包裝是否存在過多空間或不必要的層次。選擇更符合商品尺寸的紙箱,可減少填充材料需求;重新檢視包裝層數與封箱膠帶用量,也可能降低材料消耗。 不過,減量不能以犧牲商品保護為代價。若包裝變小或變輕,卻造成運輸損壞、退貨或重新寄送,原本預期的環境與成本效益便可能被抵銷。因此,製造商、零售商與物流業者宜共同測試,確認減量後仍能承受倉儲、搬運與配送條件。   重複使用容器需要完善回收系統 韓國飲料容器押金制度顯示,重複使用包裝除了需要耐用容器,也需要配套的回收機制。消費者購買符合條件的可重複使用飲料容器時支付押金,退還容器後即可取回押金;生產商則須支付與回收容器收集及運送相關的處理費用。 要讓這類系統有效運作,回收據點是否便利、容器檢查與清洗流程、倉儲空間及運輸安排都會影響成效。企業在擴大投資前,可先透過試辦計畫測量容器回收率、遺失率、清洗需求,以及每個容器實際完成的重複使用次數。 若不同業者能採用標準化容器規格,並建立共用回收安排,也可能有助於擴大系統規模。但環境效益仍須與一次性包裝比較,並納入運輸距離、清洗資源、容器耐用程度及實際回收率等因素,不能只憑容器可重複使用就認定更環保。   PPWR 與目的市場規範影響包裝開發 包裝在一個市場適用,不代表可以直接移植至其他市場。歐盟《包裝與包裝廢棄物法規》(PPWR)自 2026 年 8 月 12 日起開始適用,涵蓋投放歐盟市場的包裝要求,包括可回收性、再生材料含量、廢棄物減量與重複使用等規定,不同要求及目標則依各自時程實施。 對供應國際市場的包裝業者而言,開發初期就應確認產品適用哪些規定、何時需要符合要求,並預留材料驗證、模具調整、生產試驗及性能測試的時間。法規符合性也應與當地回收基礎設施一併評估,因為符合規定不一定代表包裝在實際環境中能有效被收集與回收。 此外,包裝改版還須兼顧產品品質與商業條件。原文引用麥肯錫於 2025 年 7 月發布的研究,調查對象為法國、德國、義大利、瑞典及英國的消費者,結果顯示價格與產品品質仍是重要購買考量,食品安全與保存期限也是重要的包裝特性。這些結果僅反映受調查的五個歐洲市場,不能直接推論為全球消費者的共同偏好。   跨供應鏈測試才能確認實際效益 包裝改善通常需要多個環節共同調整。減少材料可能牽動零售商的包裝規格、紙箱尺寸與物流操作;重複使用方案需要容器標準及回收運輸的配合;改善回收性則仰賴包裝設計符合當地收集與處理系統。 企業可在正式投入大量資源前安排共同測試,由回收業者檢視材料相容性、設備供應商確認生產條件,物流業者則評估減量後是否仍能維持商品保護。評估指標可包括每件出貨商品的材料用量、商品損壞率、回收相容性、容器重複使用次數與總營運成本,並以改版前的數據作為比較基準。 對台灣印刷與包裝業者而言,這些亞洲案例的參考價值不在於直接複製特定材料或制度,而是先釐清要解決的問題,再依產品特性、加工條件及目的市場選擇方案。無論是單一材質薄膜、快遞包裝減量或重複使用容器,都可透過實際試驗與生命週期評估,確認環境效益是否成立,以及成本與生產條件是否可行。   內容來源: https://www.packaging-gateway.com/