2025全球產經回顧與新年展望(一)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(一)

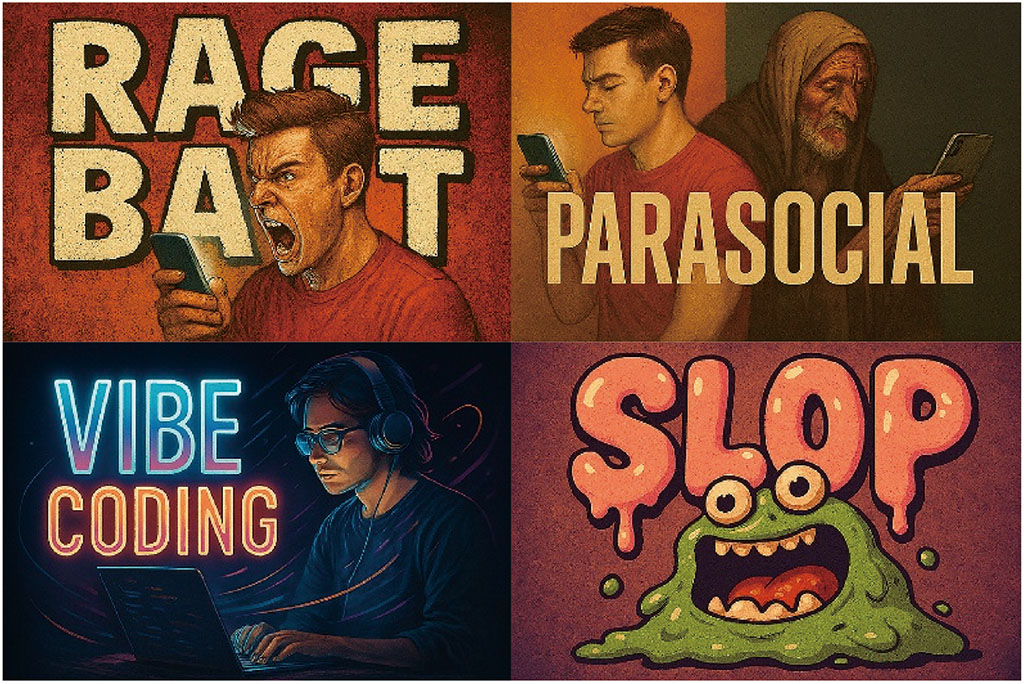
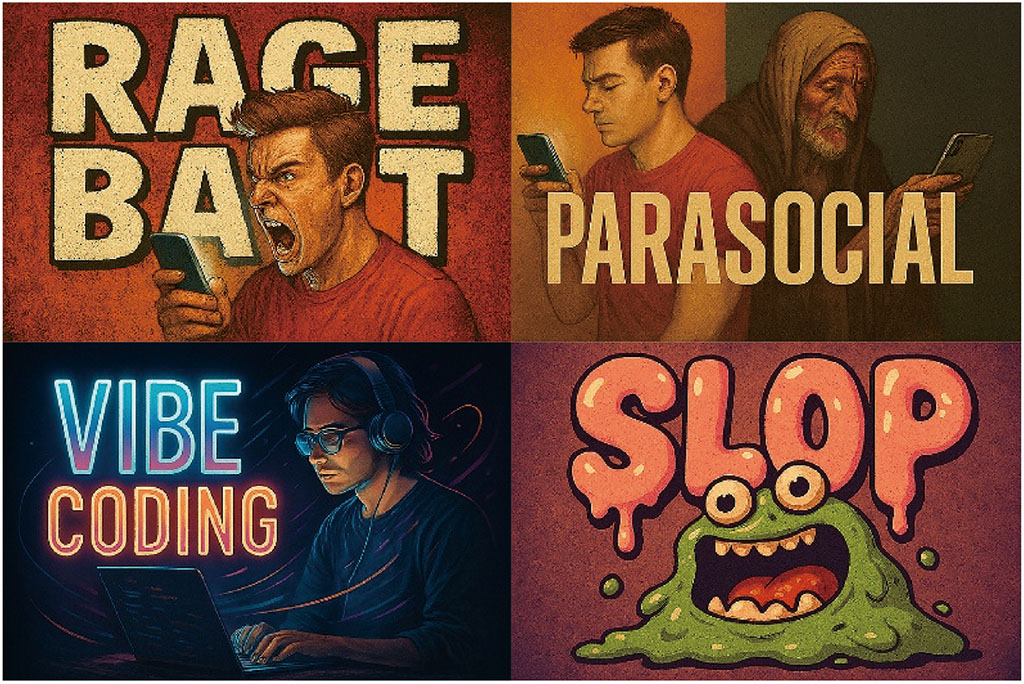
●圖1:英美兩國所選出的2025年度代表字,英國牛津英語大辭典為Rage Bait(憤怒誘餌)、英國劍橋辭典為Parasocial(擬社交互動)、英國柯林斯字典為Vibe Coding(氣氛編碼)、美國韋氏字典為Slop(數位餿水)    年度字是反映該年度人們的「情緒、精神和關注」所在,並具備「持久文化意義」潛力的詞彙,也表達思維的另一種社會與語言趨勢。亞洲各國的年度字除了能捕捉當年的熱門話題、公共議題與社會氛圍,反映民眾最關心的事,而將年度複雜的事件與情緒透過選字來表達及反思。但在歐美則同時反映網路文化、科技發展對語言的影響,由統計網路搜尋及使用頻率等數據選出代表字或詞,總之年度字是一個有趣並具深度視角的縮影,來回顧及理解我們的時代。 各國選出的2025年度代表字 Rage Bait(憤怒誘餌)獲選為2025年英國牛津英語大辭典年度字(Oxford English Dictionary),意指刻意帶風向激起憤怒的網路內容,藉此提高特定網頁或社群帳號的流量或互動,也就是所謂的引戰文,牛津大學出版社主管Casper Grathwohl表示,人們愈來愈常使用這類詞彙,展現數位平台正重塑我們的想法與行為;而2024年牛津英語大辭典選出的年度字為Brain Rot(腦腐),這形容過度接觸片段、過量及低俗的網路內容,帶來負面影響,導致身心或智力惡化的情況。(見圖1) 英國的劍橋辭典(Cambridge Dictionary)2025的年度代表字為Parasocial(擬社交互動),意指人們與虛構角色、名流或公眾人物建立一種單向且持久的情感聯繫和互動,如把ChatGPT等AI工具當朋友的感覺;而劍橋辭典2024年度代表字為Manifest(顯化),這意指一種神奇思維或普遍幻覺,認特定的心理儀式可以改變我們周圍的世界,但若將財富、愛情和權力顯化的作法,可能導致不切實際的期待和失望。 另外,2025年美國韋氏字典(Merriam-Webster)選出年度字為Slop(數位餿水),反映網路和社交媒體上充斥的低品質AI生成內容,如虛假影片、粗糙圖片和垃圾電子書等,同時反映人們對AI內容泛濫的厭惡;2024年美國韋氏字典的年度字為Polarization(兩極分化),被定義為分裂成兩個截然不同的對立面,這確實符合2024年美國的總統大選,而世界呈現極度分裂,非常兩極化,台灣也出現這樣的情況。 而英國的柯林斯字典(Collins Dictionary)也選出Vibe Coding(氣氛編碼)為年度字,這是指與AI聊天,描述你的需求或構思功能及創意,讓AI自動生成程式碼的開發,開發者不用懂程式語法與細節,這就是完全順應感覺(Vibes)、擁抱AI帶來的進步。英美地區的Dictionary.com選出的2025年度字為67,一個意涵模糊的數字流行語,展現語言趨勢與Alpha年代青少年的網路幽默文化。 歐美年度字帶來的共通啟示,因AI發展加速數位資訊氾濫與心理影響,也容易讓情緒商業化與被操控,同時展現年輕世代文化表述,形成人際關係與情感邊界模糊;而面對這些趨勢,大眾媒體與企業組織應思考如何辨識優質內容、抵禦資訊操控、理解及尊重年輕世代語言與生活方式,也要關注虛擬情感失衡問題,這些行動將影響企業品牌策略與每人的生活方式。 由聯合報舉辦的台灣2025年度字為「罷」,反映2025年台灣社會中圍繞罷免議題所帶來的強烈震盪與廣泛討論,而2024年的年度代表字為「貪」,年度字帶給台灣思考民主機制的活化與監督力。而由日本漢字能力檢定協會票選的2025年度漢字為「熊」,熊害問題帶給日本思考環境變遷觸發人獸衝突,社會需重新思考共存策略與安全機制,而2024年的年度漢字為「金」。 由中國國家語言資源監測與研究中心所公佈的中國年度字為「軔」,代表堅韌不拔、抗壓應變的精神,處在一個政治、經濟、技術等不確定因素交織的時代,「韌」不僅僅是增長性,更是抗壓性、應變性、回彈性。年度詞是「深度求索(DeepSeek)」,這代表中國感受到AI發展對未來經濟的重要性,而構建與美國競爭機會與自信。另外,也要思考AI技術與經濟轉型、社會支援政策、防範濫用科技治理將成關注焦點,此外「稅」當選中國2025年度的國際字;而「地緣政治」則當選年度的國際詞。(見圖2) 比較歐美與中日台的年度字的焦點差異,歐美偏向文化現象與數位議題,這些詞語多源自網路文化、社群媒體與生成式AI的衝擊,年度字是文化鏡子,也反映生活與心理狀態。而日台則偏向現實社會與公共議題,中國這次選字,卻是很符合2025年中國的國內與國際情勢現況。 ●圖2:台灣、日本、中國所選出的2025年度代表字,台灣聯合報為「罷」、日本漢字能力檢定協會為「熊」、中國國家語言資源監測與研究中心為「軔」,另外「稅」當選中國2025年國際字 AI氾濫與川普關稅,讓2025年處於全球「焦慮時代」 2025年,人類社會似乎進入了一個「焦慮時代」。這種焦慮並非單一事件所致,而是多重因素交織,包括川普關稅政策帶來的全球供應鏈重置、經濟與通膨的不確定性,而地緣政治衝突的緊張處處引爆、AI急速發展,但內容氾濫,帶來隱私與社會倫理挑戰。環境危機的持續惡化,各地天災不斷,這也讓全球焦慮不安情緒高漲,人們在日常生活中感受到壓力,企業在市場中面臨風險,政府在政策上承受挑戰,整個世界彷彿被一層無形的焦慮氛圍籠罩。2025年焦慮時代的全球大事摘要如下: 一、川普新關稅政策重擊全球供應鏈,改變全球貿易思維 2025年川普回任美國總統,其國際政策更具有侵略性與交易導向,以美國優先(America First)的思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖3) 川普經濟的關稅政策與不確定性結果,國際貨幣基金(IMF)預測2025年的全球經濟成長微降約0.1%,對美國經濟沒有崩潰也沒有復甦現象,雖推高物價但並未引爆通膨,失業率則微幅升高。美國淨關稅則大幅增加14%,收入較2024年大增兩倍,但外來投資振興美國產業尚未落地,貿易逆差短期收斂,但前9月仍比2024年同期增加約13.6%,金融上降息趨勢明顯,而股市全年漲幅約15~17%。(見表4) 川普關稅政策去中國與俄羅斯化,但反而讓中國加速成為新秩序,同時降低美國與盟國之間的信賴關係,造成全球經濟焦慮年,也導致中國、日本、加拿大、墨西哥及巴西等國,在2025年第三季受到經濟下滑影響。再分析前9月美國貿易主要國家中,加拿大、中、德、日、韓、英、義等對美出口都呈現衰退情形,其中中國衰退約24.3%最多;但越南、台灣、愛爾蘭、瑞士、印度等對美出口則呈現11~65%的增長,這也說明川普關稅政策,傷害最大的是同盟國,尤其是加拿大、墨西哥、日本及韓國,也讓巴西及印度轉抱中國。 台灣則因全球AI產業爆發,受惠資通產業轉單需求,2025年對美國出口額約有1,982.7億美元,較2024年同期增加約78.0%,而2025年對美國進口僅481.6億美元,貿易順差高達1,501億美元,較2024全年增加103.1%,這大幅度的順差增長,川普會不在意嗎?但在川普眼中,台灣是可交易的一個籌碼,或是非不可缺的盟友,也正在受到考驗。 ●圖3:川普推出新關稅政策重擊全球供應鏈,以及美國優先(America First)思維推動對等關稅,改變全球貿易思維(圖片來源/白宮、美聯社、維基百科)  二、地緣政治衝突帶來區域緊張與安全焦慮 2025年地緣政治衝突包括美中競爭加劇,關稅與科技戰不斷,台海局勢緊張、軍演頻繁,讓全球供應鏈重置、區域緊張;俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮;以巴戰爭即使停火,但加薩未來並未找到真正解決方案,恐怖攻擊事件頻發,加上伊朗核問題,中東還是存在不穩定與能源焦慮,新增的印度與巴基斯坦、泰國與柬埔寨的戰爭;而中國與南海周邊國家的領土爭議升溫,國際關注度也提高,美日澳印的印太聯盟合作加深,形成明顯的對抗格局,南海火藥庫開始成局;而川普正在加速多邊機制弱化,包括WTO、聯合國等影響力下降,國際規則失去約束力,各國在科技、能源、軍事上選邊站,全球合作難度提升,信賴度降低,全球秩序面臨碎片化,導致焦慮指數大幅擴張。(見圖5、表6) ●圖5:地緣政治衝突帶來區域緊張,俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮(圖片來源╱維基百科、BBC)  三、AI風潮席捲全球,重塑全球經濟 2025年AI發展跟川普關稅政策一樣衝擊全球,由實驗走向各行各業應用,深植日常流程與決策中,是驅動數位經濟的核心力量,並列為企業營運的優先戰略。生成式(Generative)與Agentic AI的崛起,這讓AI應用由單次回答你的問題,轉入主動思考,同時具備「目標導向、自主決策、動態學習」能力,就像個人,會想、會做事,還能與人協作,2025年算是Agentic AI元年,這也是下一個時代的重要工具,能夠幫助企業真正節省人力、簡化決策及推動數位轉型。 Agentic AI已經在企業及實務落地,是很好的個人化助理、行程規劃、研究報告都能做,享受個人化體驗及生活便利性,不只是輔助且主動代勞處理,企業則著重在提高效率、強化流程整合與知識管理。但是AI還是存在著複雜任務的錯誤率高,其規劃與推理能力還有很大的發展空間,所以要導入AI應用,必須在人才、技術與治理都要有所理解及佈局。(見圖7) OECD及IMF均預測2025年全球經濟增長率約為3.2%,川普關稅帶給全球經濟負面影響約為0.2~0.7%,但AI投資貢獻全球0.5~1%的經濟增長,是經濟穩定的力量;而根據美國BofA Global Research表示,單美國AI的投資就貢獻美國1.2~1.3%的經濟增長。另外Axis Intelligence報告指出,2025年全球AI總投資額約3,000億美元,美國S&P 500漲幅約12~20%間,都跟AI有關。其中Nvidia在AI領域扮演核心引擎角色,主導GPU硬體、軟體生態與代理式AI基礎設施,支撐全球AI訓練與推理需求,其GPU主宰AI晶片市場,佔數據中心90%以上份額。而台灣是Nvidia軍火庫,2025年黃仁勳就來台灣五次,主要目地在鞏固AI的供應鏈及產能,而跟隨川普國際訪問英國、中東、韓國等,都與AI的國際市場有關。(見圖8) 2026年AI發展趨勢,包括AI自主代理應用將全部落地,AI即服務(AIaaS)將逐漸普及,語音、影像及文字等多模態AI成為標配,AI治理標準國際化,低能耗與碳中和等綠色AI技術突破,AI驅動新商業生態等。但AI發展也有不少問題,資訊來源與結論的信任感是有疑慮的,未來工作的被取代性是焦慮的,隱私侵犯與監控憂慮是有的,假訊息與深偽造普及,過度依賴AI的孤獨感、社會焦慮與情感依賴是很不健康的。而對技術及未來發展的無知也是令人不安的,這也引起很多的社會代溝與數位落差,這是2025年由AI帶來的社會問題。(見表9) ●圖7:AI風潮席捲全球,重塑全球經濟,由實驗走向各行各業應用,是驅動數位經濟的核心力量  ●圖8:2025年AI在企業營運應用之調查(資料來源╱麥肯錫2025年AI運用全球調查)  四、全球的ESG發展將由「傳統永續」轉向「永續兼安全韌性」之全新架構 2025年川普新政正衝擊全球傳統環境保護、社會責任、公司治理(ESG)傳統理念,環境上美國退出巴黎協定、重啟石化燃料,凍結聯邦氣候基金,導致綠能基金中斷,重啟對公共土地與海域的鑽探;在社會責任上,終止聯邦DEI計劃(Executive Order 14151等),刪減美國開發總署(USAID)及國際援助資金,驅逐非法移民,攀升國際人道危機及公共健康風險;在公司治理上,川普改變鼓勵推休金計畫只考慮財務回報,不談ESG標準,推動州政府反ESG立法,實施對等關稅(Reciprocal Tariffs)政策,讓全球供應鏈再度重置,也讓企業改變碳中和規劃;這也影響到美國投資人在2025第一季ESG基金流出超過60億美元,而受到美國壓力,歐盟部分ESG法規內容也被淡化。(見圖10) ●圖10:2025年全球ESG的變革(資料來源╱https://www.dqsglobal.com/) 川普的美國優先政策更加擴大地緣政治選邊站,地緣政治的風險更讓全球關注國防安全與能源韌性,AI發展的關鍵在電力取得,核能重新站上能源產業的發展路上。企業再度評估地緣政治風險,泛歐交易所執行長Stéphane Boujnah就提到,供應鏈也由傳統的永續責任(ESG),將重新被解釋為能源(Energy)穩定、國防安全(Security)與地緣戰略(Geostrategy)。而供應鏈重置將再度發生,這可能導致碳排放增加、勞工權益下降,碳中和目標進度放緩,所以ESG發展的架構轉型將是永續兼綠色韌性,ESG的重點趨勢變成供應鏈安全兼碳足跡管理、能源多元化兼綠色基礎設施、治理透明度兼地緣風險的揭露。 川普政策不會終結全球ESG  (碳中和及永續供應鏈)承諾,但會造成全球ESG發展分化與區域化,企業焦慮在法規多標準及ESG雙軌化將成為新常態。美國企業將延後或縮減ESG承諾,專注於能源安全與經濟增長,國際企業須採雙軌策略,在美國市場降低ESG曝光,在歐亞則強調ESG報告。在2025年2月,歐盟提出綜合永續發展規則(Omnibus)法案,旨在簡化永續盡職調查(CSRD)、歐盟分類法(EU Taxonomy)、碳邊境調整(CBAM),以提高市場競爭力,確保經濟韌性仍與ESG目標並行,而東協(ASEAN)及中東國家也持續制定ESG相關法規,提升永續透明化。 2025年全期永續發展面臨著多重的焦慮,這來自於法規碎片化與合規壓力、投資人對於ESG的信心動搖、綠色洗牌與訴訟風險、地緣政治與供應鏈壓力、技術與資料透明度、人道救助預算(DEI)削減,ESG是否會淪為環境優先,社會邊緣化?其核心在於 「標準分裂+政治干預+經濟壓力」,企業與投資人必須在「合規、信任、韌性」三者之間尋找平衡。(見圖11) ●圖11:ESG發展的架構轉型將是永續兼綠色韌性,企業與投資人必須在「合規、信任、韌性」三者間尋找平衡  五、2025年風雨交加的台灣,看堅挺前行的韌性之島 中國環台軍演及封鎖升級的國安議題、政黨對抗與憲政混亂加劇引發罷免潮、強颱與暴洪肆虐全台造成重大災損、停電凸顯能源政策爭議與電網韌性不足、病毒與豬瘟帶來公共衛生的驚恐、川普關稅不確定性與內需偏弱引發經濟落差、隨機持刀攻擊案重擊社會安全機制、詐騙(假消息)猖獗與資安攻擊暴增的危機等,這些是2025年台灣面對的重大議題與不確定環境,包括國安危機、憲政信任、能源韌性、災害指數、公衛風險、經濟落差、社會安全機制等,也給台灣民眾帶來多層焦慮及不安全感。 2025年7月的17級颱風丹娜絲,帶給南部2,454根電線桿倒榻、百萬戶停電、7.5萬戶停水、房舍受損約4.3萬多戶,也造成農漁業重大損失;9月花蓮馬太鞍溪堰塞湖潰決,造成19死重大災害;12月台北無差別攻擊事件,造成4死11傷。但面對這些事件,顯示台灣人的團結,除了政府快速行動、台電員工全力以赴、軍警動員救災、慈善團體支援、更多的是各行各業志工、來自各地不約而同的即時行動,沒有爭議只有相互幫忙救災,單就光復鄉的水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥,被稱為鏟子超人,用普通的方式做出最不普通的事,用鏟子敲出台灣人善良與希望的聲音。(見圖12) 而台北無差別的攻擊事件,也讓大家看到社會安全感的脆弱,心痛受害者,但敬佩擋刀英雄余家昶及家屬的勇敢,也看到醫療體制的動員、過路人的相互扶持,不會讓這社會只有孤單、不會因為災害讓台灣停頓,看到的是勇敢面對與堅毅前進的善意與韌性的台灣人。 2025年台灣的GDP飆升為7.37%,全年貿易順差創紀錄的1,571億美元,都為14年來之最。但外貿火熱集中在科技業,傳統產業及內需卻明顯經濟落差,這也表示台灣經濟結構存在風險,而國際地緣政治與關稅衝擊持續、AI發展泡沫化風險、供應鏈重置區塊化、全球高度不確定因素更趨複雜,通膨問題還在、綠色轉型進入強制期,加上中期選舉、政黨對抗未解、科技爭霸,2026年台灣的挑戰會更嚴峻。 ●圖12:2025年風雨交加的台灣,去年7月的17級颱風丹娜絲重創南部、去年9月花蓮馬太鞍溪堰塞湖潰決重創光復鄉,看見台灣人的團結及堅挺前行的韌性之島(圖片來源╱Taiwan News、慈濟基金會、健康醫療網、鏡周刊、天地傳媒)
『設計印象雜誌』
橫跨造紙、印刷、包裝、出版及設計等領域的專業媒體,兩個月發行一期紙本雜誌,網站不定期更新
2025全球產經回顧與新年展望(二)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(二)

2025全球經濟回顧與新年展望 2025年全球經濟延續著「低速但韌性」的格局,根據經濟合作暨發展組織(OECD)提到,2025年全球GDP成長約3.2%,受景氣循環與政策調整影響,2026年可能降至2.9%,顯示短期先高後穩的節奏仍在;同時,各國把AI投資視為中長期生產力提升的關鍵,預計能夠帶來更長期的效率與產出增長。國際貨幣基金則強調,全球GDP增長約3.2%,增長主要由美國消費韌性、AI投資熱潮及部分新興市場如印度、東南亞支撐,歐洲增長疲弱約1.2%,中國維持約4.8%,但房地產與地方債務風險仍在。(見圖13) 就區域經濟分析,受AI基建與企業投資帶動,2025年美國經濟維持韌性,GDP達2%增長,美股延續上行、科技權重居高,但也提醒2026年需留意估值與政策不確定性;歐盟啟動ESG與永續披露的Omnibus簡化法案,以降低合規成本、維持核心目標為原則,意在修正企業端的負擔、提振競爭力,2025年的GDP增長約1.2%;亞洲的中國在房地產去槓桿與科技製造投資並行,政策定調穩增長兼補短板,2025年GDP增長約4.8%;另印度及東盟國家受惠於產能外移及數位普及,仍延續較高增長。(見圖14) ●圖13:IMF全球經濟成長預測 ●圖14:2025及2026相關國家競技成長預測(資料來源╱經濟部) 2025年全球投資主軸在AI生態(如模型、算力、半導體、資料中心、軟體自動化)與綠色轉型(如再生能源、儲能、效率提升、碳管理),但ESG資金面卻呈現分化與退潮。受益於AI發展,全球科技股持續盤升,而央行進入降息周期,長期利率下行,油價在地緣風險及產油國供需韌性間震盪,其他金屬行情趨於穩定,全球政社主軸由防通膨轉向促投資及促韌性,企業則在成本及韌性間權衡,也關注能源安全與地緣政治風險,以因應川普的關稅政策所帶來的衝擊。 2025年的台灣經濟可以形容為「AI領航,出口強勁,投資熱絡,但景氣分化,內需溫和」,GDP由原先預估的3.3%飆升為7.37%,15年來最強,特別是出口及投資表現亮眼。例如半導體和伺服器國際需求強勁,但產業間呈現幾家歡樂幾家愁的局面,部分傳統產業受到關稅與國際因素影響,民間消費成長相對保守,呈現結構性的差異。即使2025年台灣人均所得為3萬8,748美元,超過日韓,而地緣政治及中美關係的不確定性,加上國內政黨的內鬥,社會實在沒法感受到台灣經濟的成就感。 根據經濟部統計處的報導,2025年台灣出口額約6,407.5億美元,年增約為34.9%,進口額約4,836.1億美元,年增約22.6%,貿易順差約1,571.4億美元,年增約95%,其中對美順差約1,501.2億美元,年增103.1%,這是讓人很驚恐的數字,另外2025年對韓貿易逆差約370.2億美元,年增約61.6%。而前11月就消費者物價指數(CPI)僅約1.69%,生產者物價指數(PPI)約1.79%,物價基本是平穩的,失業率約3.36%,總結2025年台灣的經濟數字是過去14年最佳。但主要是集中在全球AI的擴張,讓台灣的資通產業在投資、出口都呈現大幅增長,但傳統產業因川普關稅問題影響到國際競爭力。(見圖15) 展望2026年全球AI相關產業擴展仍支撐外需與投資,仍然需要關注美國關稅政策、主要央行貨幣政策調整、中國經濟放緩與低價產品外銷對區域貿易的干擾,以及地緣政治與氣候風險。台灣經濟雖然受到半導體與科技產業支撐,但產業集中與景氣分化,將影響經濟韌性與勞動市場穩定。中華經濟研究院預測2026年經濟成長為3.54%,每人GDP為 4萬951美元,CPI上漲1.61%,政府政策應聚焦促進消費、強化投資、分散風險,並加速產業升級與供應鏈安全。 ●圖15:全球主要國家消費者物價指數(CPI)年增率(資料來源╱經濟部統計處)  2026年全球產經科技展望:AI規模化、綠色轉型與地緣韌性 過去五年來(2019~2024年)全球產經及科政發展焦點,在雲端發展、數位轉型及AI人工智慧興起等項目,展望2026年的全球產經及科政趨勢,由Deloitte、Gartner、McKinsey、OECD、WEF等專業機構的報告,則將落實雲端化、數位化及AI應用、治理與可觀測性的制度架構,同時在能源轉型與永續責任、資料主權與地緣韌性之下,重塑科技基礎設施與供應鏈重置,相關的發展趨勢說明如下: 一、戰略科技發展趨勢 Gartner(顧能)將2026年戰略技術趨勢,著重於企業決策、技術佈局與風險治理三個面向,AI不再是選項、而是企業韌性與競爭力的核心工程。指向AI驅動、超連結、信任三個主軸。在AI驅動項目(基礎能力)包括AI原生開發平台(AI-Native Development Platforms)、AI超級運算平台(AI Supercomputing Platforms)、機密計算(Confidential Computing);在超連結項目(價值創造)上則包括多智能體系統(Multiagent Systems,MAS)、領域專用的語言模型(Domain-Specific LMs,DSLMs)、物理AI(Physical AI);在信任與風險項目上包括前置式主動網安(Preemptive Cybersecurity)、數位溯源(Digital Provenance)、AI安全平台(AI Security Platforms)、地緣回遷(Geopatriation)等。結論是AI不是專案,而是內化為平台能力、協同機制與治理制度。 就Mckinsey(麥肯錫)對2026年全球科技發展趨勢的評論,分為AI革命、算力與連結前沿、工程前沿三大板塊,並以人才、投資、創新與興趣度等量化向度追蹤熱度及成熟度來揭示,其認為AI將從增強到自治,從泛模型到小而專,其主要趨勢含代理型AI(Agentic AI)的崛起,領域化與小模型路線等;在算力與連結,將資料中心、雲邊協同與半導體群體作戰,項目含雲×邊×能源等資料中心三角關係、應用專用半導體與連結前沿(強化專用半導體及先進連結)等;工程應用在機器人、自駕生態、生物工程與能源的AI強化,包含機器人與自動化資本開支、移動性與電動化/自駕生態、能源與永續科技等;而在數位信任與網安上,把AI安全移左、把來源可信做深,讓可觀測性、審計與溯源變成AI生產的標準工序,而非事後的補救;將地緣與主權的技術選擇成為企業戰略,企業不僅僅要做雲供應商的多元化,更要在資料駐留、合規與成本之間做結構性的取捨等。(見表16) 總結麥肯錫的框架提供2026年的清晰路線,AI走入自治、算力走向組合、工程走向場景、信任走向前置。企業唯有將這四條主軸整合為「制度化的技術運作模型」,才能在地緣與能源約束下,持續釋放創新與韌性。 二、2026其他產經科技發展趨勢 (一)AI基礎設施與能源╱ McKinsey指出,AI的快速發展,讓企業開始評估具備能源韌性、低碳電力與冷卻條件,雲邊策略將與碳目標與電力供應深度綁定,形成「碳感知運算」與「能源成本文字化」的治理新常態,企業需以散熱與電力效率為KPI,並與永續團隊共同設計永續性IT產品認證(TCO)。(見圖17) (二)工程前瞻性:機器人、自動化與製造業再工業化╱工業機器人與流程自動化仍是產業升級核心,這與代理型AI的人機協作深化相互呼應,而全球再工業化與綠色製造是2026年的政策與產業主軸;OECD報告指出,以生態系方法重新設計工業政策,支援前沿技術商轉、提升投資確信與補足技能缺口,才能讓船舶、交通設備等重工業在數位化+脫碳雙轉型下維持競爭力。 (三)科政焦點在AI治理、資料主權與數位信任╱Gartner提醒企業需要AI安全平台以防範提示注入、資料外洩與惡意代理;同時,數位溯源(Provenance)成為驗證AI生成內容與第三方軟體供應鏈的關鍵制度工具;世界經濟論壇(WEF)也呼籲政府採用負責任的科技政策設計與敏捷治理,縮短政策與技術迭代的落差;Davos 2026的議題亦把電力缺口(Electron Gap)、資訊可信度(AI Slop)等新風險納入全球對話框架,強化公共/私部門共同監管。 (四)審慎樂觀、科技投資優先是2026年的經濟展望╱麥肯錫指出,2026年全球貿易與地緣不確定因素還持續存在,企業策略將呈現「快、穩、治」三軌合一:快以AI擴大產能與場景;穩以多雲與主權雲分散風險;治以政策即程式、軟體物料清單(SBOM)、資料血緣與AI可觀測性,將信任內建於技術生命週期。 結語是把AI從專案變制度、把永續從口號變算盤,而2026年的關鍵,不在於再多一個AI或綠色專案,而在於把AI與永續內嵌為企業制度與工業政策的基本能力。當AI原生、異質算力、數位信任與能源永續四大主軸融合為一個可治理、可審計、可持續的運作模型,企業與國家便能在速度與信任、創新與韌性間取得動態平衡,在不確定的十字路口,走向可持續的成長之道。 ●圖17:2026年其他產經科技發展趨勢,包括AI基礎設施與能源、機器人與工業化及AI治理、資料主權與數位信任等 2025年台灣印刷包裝相關產業的回顧與展望 一、2025台灣印刷包裝產業統計 依據經濟部產銷統計,2024年台灣紙及紙板產量約380萬噸,較2023年減約4.87%,產值約726.3億元,減少約4.74%;而2025年1~10月台灣紙及紙板生產量約296萬噸,較2024年同期減少約20萬噸(-6.4%),產值約553億元,較2024年同期減少約8.6%,顯示紙價在2025年跌約2.4%;2024年的進口量約144.7萬噸(+10.55%),出口量約155.6噸(-7.85%),2025年1~10月進口量約116.0萬噸,較2024年同期減約3.4%,出口量約119.0萬噸,較2024年同期減約7.77%,讓2025年1~10月紙及紙板消費量約311.0萬噸,較2024年同期減約2.81%;總結台灣造紙業的產銷量是逐年減少,預估2025年較2021年,生產量減82萬噸(-18.7%),銷售量減59萬噸(-16.4%)、內銷量減57萬噸(-19%)、進口量減22萬噸(-9%)、出口量增約3.6萬噸(3.3%),總消費量年減約70萬噸(-15.2%),2025年人均消費量(Per Capita)約160.1公斤,較2021年減約29.8公斤。(見表18) 再分析紙品加工產業,2024年總產值約1,039.7億元,2025年1~10月產值約827億元,較2024年同期減約3.7%,銷售約853億元,較2024年同期減約3.5%,其中內銷約720億元(-4.3%),外銷約133.4億元(+1.3%);其中,瓦楞紙2024年產值約555.9億元,紙袋產值約41.5億元,紙容器產值約230.5億元,加工紙約92.5億元,其他紙製品約119.3億元,2025年1~10月產值比較2024年同期,瓦楞紙減約19億元(-3.7%)、紙袋增約1.9%、紙容器減約3.2%,加工紙減少約0.4%,其他紙製品減少約7.1%。 若以印刷業分析,2024年產值約760.8億元,而2025年1~10月產值約697億元,較2014年同期減少約1.9%,其中內銷約608.4億元,較2024年同期減少約0.1%,外銷約88.2億元,較2024年減約13億元(-12.8%);2024年產值中,印刷產值約760.9億元,製版約45.7億元,印後加工約71.7億元。總結2025年經濟部資料,台灣經濟成長雖然創下了14年新高,但除了科技及資通產業外,傳統行業基本是負增長的,造紙、紙加工及印刷產業在2025年都是負增長的。 另外財政部產業營業額統計,2024年造紙業總營收約746億元(-0.61%),紙加工業總營收約1,299.5億元(+3.52%);印刷業營收約1,899.6億元(+4.71%),但扣除製版業務,印刷業營收約1,094.4億元(+2.09%);出版業總營收約465.1億元(+5.63%)。以2025年1~10月統計,造紙總營收約563.0億元,較2024年同期減少6.43%;紙加工業營收約1,017.4億元,較2024年同期減少5.26%;印刷業營收約848億元,較2024年同期減少約3.2%;出版業總營收約363.3億元,較2024年同期減少約0.1%。(見表19) 若預估2025年總營收比較2021年,五年內造紙業營收減約24.9%,紙加工業營收減約17%,印刷業營收減約6.17%,出版業營收則減約3.75%。很明顯的印刷包裝業相關產業鏈過去五年都是集體衰退的,紙與紙加工消費是傳統產業的必須消費品,產業的衰退也顯示台灣經濟結構成長在科技相關行業,傳統產業的經營基本上是相當辛苦的。 二、2025年國際漿紙價行情回顧 國際漿紙價格的波動,直接影響到印刷包裝業的成本,而中國每年消費約40%的國際市場漿(Market Pulp)量,而且2024年紙及紙板的年產量約1.36億噸,穩居全球首位,出口量約有1,078萬躉,年增21.2%。由此可知中國對國際漿、紙市場的訂價有很高的話語權,以下表20是2025年以中國漿紙價格的波動,來分析國際漿紙價的行情。 綜合中國RISI、生意社、卓創資訊網站資料,2025年漂白長纖(NBSK)每噸最高價約800美元,最低每噸約680美元,全年均價每噸約776美元;漂白短纖(BHK)最高每噸約584美元,最低每噸約509美元,全年均價每噸約577美元。去年12月底的CIF中國NBSK報價每噸約710美元,較2024年底跌約7.8%,BHK每噸約570美元,較2024年底漲約4.6%。另外,廢紙價格波動幅度較漿價大,2025年的高低價差約20%。由於中國紙及紙板產量供過於求,所以紙價並未隨著漿價同比例的波動,以2025年底現貨價比2024年同期分析,瓦楞紙跌約0.14%,白卡跌了約1.42%、白紙板漲了約2.79%,銅版紙跌約14.86%,生活用紙跌約4.96%。 以台灣進出口資料來分析,比較2024年,2025年紙類進口均價僅僅約調高0.96%,文化用紙均價則微降大約1%,生活用紙類降了約7.9%,紙板則上漲了約5%,而出口紙及紙板均價則上漲約2.89%。總體的紙價在2025年基本波動都不大,這與中國紙價的波動相仿。(見圖21) ●圖21:2024年1月~2025年12月中國漂白針葉漿及闊葉漿價波動表(圖片來源╱中國生意社網站)
寬幅印刷產業結構及發展趨勢
數位應用
2026-08-10

寬幅印刷產業結構及發展趨勢

●寬幅印刷是屬於數位印刷成長速度最快的領域之一,在數位化、客製化與永續轉型的驅動下,寬幅印刷不再只是廣告輸出的工具,而是橫跨多個產業的數位製造平台,例如商業印刷、室內裝潢設計、紡織印花與包裝打樣(圖片來源╱drupa官網)  根據Mordor Intelligence的報告,2025年全球數位印刷市場規模約343.4億美元,預估2030年可達到485.1億美元,年均增長率(CAGR)約7.16%。若按應用領域細分,包裝印刷約佔48%;商業印刷(如書籍、出版、促銷品)約佔22~25%;紡織印刷(Textile and Apparel Printing)約佔15~18%;含壁紙、窗簾、地板、家具等領域的裝飾印刷(Decorative Printing)約佔8~10%;工業印刷(例如電子、汽車、功能性塗層)則約佔5~7%。 所謂寬幅印刷(Wide Format Printing)是指使用寬幅(通常超過24英吋)印刷設備,進行圖像輸出,技術以噴墨為主,支援多種墨水(例如UV、水性、Latex、熱昇華等)與基材(例如紙張、塑膠膜、織物、木板、金屬片等)。其核心特徵包括高解析度與色彩飽和度、適合短版、客製化與快速交期需求、可印製多種材質,具備跨領域應用潛力、支援可變資料與Web-to-Print平台整合。 而在產業分類上,寬幅印刷屬於數位印刷成長速度最快的領域之一,但其應用已橫跨商業印刷、紡織印花、裝飾印刷與包裝打樣等部門,形成多元融合的技術生態。在廣告與促銷物料、展覽與活動、海報都屬於商業印刷;旗幟、運動服、窗簾、家飾布,屬於紡織印花產業;壁紙、地板貼膜、家具表面,則屬於裝飾印刷產業;包裝打樣、原型包裝(Prototyping Packaging)、POP展示品則屬於包裝印刷產業。 ●室內外廣告招牌與促銷物料、展覽與活動、海報與展示牌等,都屬於商業印刷的範疇(圖片來源╱Epson官網、Image Magazine)  認識寬幅印刷市場產業 根據Mordor Intelligence的市場報告,寬幅印刷市場規模在2025年產值約126.8億美元,估計2030年將達160.2億美元,年均增長率約4.78%,成長最快的為亞太地區、最大市場在北美區。而驅動市場增長的主要因素,包括軟標牌及紡織廣告的增加、UV固化及Latex油墨減少VOCs、網上印刷(W2P)擴大客戶成長、AI驅動工作流程優化、綠建築要求推動壁紙市場需求、電動車(EV)帶來貼膜廣告業務等,就產業分析結構如下說明: 一、寬幅印刷市場發展趨勢 (一)電動車(EV)擴大車身貼膜廣告吸引房地產業╱電動車取消排氣管,為設計師提供不間斷的車身表面空間。而公車公司採用整合二維碼的車身貼膜,推動消費者廣告互動;私家車做為行動廣告增加收入,而搭配覆膜可延長車身廣告在惡劣氣候的使用壽命,確保廣告訂單延續。 (二)UV固化及Latex印刷普及,減少VOCs的排放╱歐洲強制執行199913/EC指令,迫使印刷廠淘汰傳統型生產線,進而推動UV和Latex印刷的普及。UV技術移除乾燥設備,同時無氣味的打樣,也符合室內空氣品質的標準。設備上也配置使用低能耗LED燈,延長了燈泡壽命及降低熱量,使其能夠在熱感薄膜和再生紙板上進行列印。 (三)網路印刷(W2P)促進大規模客製化(Mass-Custom)裝飾印製的增長╱由網上接單、自動落版到實現壁紙、畫作及窗模的製作,都可以一貫化作業。HP公司預測2025年全球數位壁紙印刷的市場規模將達104億美元,而且85%的基材是可持續性的,這減少壁紙的庫存積壓,而且透過設計來增加商品價值。 (四)AI驅動RIP軟體來優化油墨耗用效率及自動化流程╱現代RIP中的人工智慧模組可以預測噴嘴故障、平衡CMYK墨量及色彩補償,以減少浪費。Esko的Phoenix引擎可分析檔案幾何形狀,以選擇最高效的印刷切割路徑,而Roland DGs的Dimense插件則可在墨滴落地前預覽3D紋理,從而縮短打樣流程的時間與步驟,減輕操作員工作負擔。 二、產業供應鏈結構 (一)上游設備與材料商╱(1)印刷設備:噴墨機(Roll-to-Roll、Flatbed、Hybrid)、裁切機、覆膜機。(2)墨水技術:UV固化、水性、溶劑型、Latex、熱昇華墨水。(3)基材材料:紙材、塑膠膜、織物、特殊表面材料(如金屬、木板)。(4)主要設備品牌:包括HP、Epson、Canon、Roland、Mimaki、Durst、Agfa、Mutoh、EFI等。 (二)中游印刷服務商與加工廠╱(1)提供寬幅輸出、裁切、覆膜、裝裱等服務。(2)多數業者具設計、印前處理與印後加工能力。(3)部分廠商跨足紡織印花、裝飾印刷、包裝打樣等領域。 (三)下游應用端與品牌方╱(1)廣告與展覽:招牌、橫幅、展架、背板等。(2)零售與快速移動消耗品:促銷物料、POP、包裝原型等。(3)空間設計與家居:壁紙、窗簾、地板貼膜、家具表面等。(4)紡織與服飾:旗幟、運動用品、服飾印花(熱昇華)等。 (四)支援系統的軟體與平台╱(1)RIP軟體:影像處理與色彩管理(例如Fiery、Onyx)。(2)Web-to-Print平台:從線上接單、設計、排程與客製化流程等。(3)自動化系統:印前排程、印後裁切與裝裱整合等。 (五)外部環境政策與標準╱(1)環保法規:例如VOC排放、碳足跡揭露等。(2)印刷安全標準:例如食品接觸包材、兒童用品印刷等。(3)ESG揭露與永續包裝政策:例如生產者責任延伸(EPR)制度、碳足跡概述認證(ISO 14067)、綠色建築、歐洲環保紡織標準(OEKO-TEX)等等。 三、技術分類、應用範圍與特性 依據Morodox Intelligence的2024年寬幅印刷市場報告,噴墨系統佔約寬幅印刷市場的78%,但雷射列印年增長約7.55%,是最快速的;生態溶劑配方佔市場規模的32%,另外UV固化油墨使用年以7.9%快速增長。而在應用上,標牌與圖文列印廣告業務佔約42%,但紡織及服務市場年均增長8.6%最快。 以列印寬度計算,44~60英吋設備佔是常模的37%,而72英吋的大寬幅印刷設備則以年增長8.11%最快;按照地理劃分,北美區佔全球市場的34%,亞太區則以年增長6.5%為最快速。其相關的墨水使用技術類型、應用範圍及特性說明見表1。 ●紡織及服飾印刷產業是全球紡織供應鏈中極具創意與技術密度的環節,2025年全球紡織印花市場規模約為58億美元,預估到2030年將達72億美元,平均成長率約4.46%(圖片來源╱drupa官網、Epson官網)  四、寬幅印刷未來趨勢與策略 在數位化、客製化與永續轉型的驅動下,寬幅印刷不再只是廣告輸出的工具,而是橫跨多產業的數位製造平台,其技術整合力、材質適應性與永續潛力,使其成為商業印刷、室內設計、紡織印花與包裝打樣的多元應用平台。而加速數位化升級,如導入網上印刷(Web-To-Print)平台、自動化的排程與色彩管理系統。就可持續發展上,採用低VOC墨水、可回收基材、建立碳足跡計算與永續報告(ESG)機制,這已是寬幅印刷經營必要的發展策略。 美國Onprintshop網站談到2026年寬幅印刷關鍵技術如下: (一)提供個性化與客製化解決方案,創造獨特的客戶體驗。 (二)採用自動化的列印工作流程,以便能夠減少錯誤、提高效率及縮短交期。 (三)使用專業的圖案設計軟體,進而擴展紡織及服飾印刷創意設計問題。 (四)利用網路印刷相關技術,提供完整的接單、生產及物流數位服務平台。 (五)提供先進的色彩精準與品質控制系統。 (六)整合二維碼、擴增實境(AR)、NFC標籤等技術,擴大消費者互動體驗及掌握消費資訊。 (七)使用可持續性的材料及製程,包含永續油墨、生質塑膠等可回收和可生物降解的材料。 ●隨著數位化、客製化與永續製程的興起,紡織及服飾印刷產業正在快速轉型並擴展其市場版圖(圖片來源╱what they think?、Texintel官網)  認識紡織與服飾印花產業 紡織及服飾印刷(Textiles &Apparel Printing)產業,是全球紡織供應鏈中極具創意與技術密度的環節。透過各類印花技術,將圖案、色彩與功能性塗層應用於布料表面,廣泛服務於服飾、家居、旗幟、展覽、工業用布等領域。隨著數位化、客製化與永續製程的興起,該產業正在快速轉型並擴展其市場版圖。 根據Mordor Intelligence市場研究預測,2025年全球紡織印花市場規模約為58億美元,預估到2030年將達72億美元,年均成長率(CAGR)約4.46%。驅動成長主要來自快時尚與電商,推動小批量、快速交期需求,數位印花技術滲透率上升,ESG政策驅動環保製程與低水耗技術導入。在應用場景市場規模中,服飾與時尚佔約50%,家居布料佔約20~25%,廣告與旗幟佔約10~15%,工業用布佔約5~10%。 就技術分類與應用場景來分析,網版印花(Screen Printing)適合應用於大量服飾、床單、窗簾等,其特性是成本低、穩定,但需要製版;而數位噴墨印刷(Digital Textile Printing)則適合客製化服飾、旗幟、家居布,其特性是無需製版、快速交期、色彩豐富;熱昇華轉印(Dye Sublimation)適合聚酯布料、泳裝、運動服等,其特性是色彩鮮豔、耐洗性高、需要轉印紙;直噴印刷(DTG)則適合小批量服飾、電商訂製,其特色是個人化設計、快速交貨。 Keypoint Intelligence最近的一篇文章提到,當今環保世界的紡織品印刷全新策略如下: (一)發展無水印刷從源頭減輕環境負擔╱傳統的紡織品印花方法生產需要大量的水,有時每公尺織物需要數十公升水,這水大部分會被染料和化學物質污染。而染料昇華和顏料印花等技術,利用熱量將油墨直接印在織物上,可大幅減少用水量外,也消除了污染徑流。 (二)數位直印服裝印花實現按需高效╱數位直印(DTG)印花支援更靈活、更加負責的生產模式,可以減少油墨之消耗,降低對化學物質的依賴,並簡化工作的流程,同時降低庫存,以減少生產過剩及浪費。 (三)更清潔的化學品,更安全的印刷╱使用水性油墨配方還可生物降解,創造更健康的工作條件。隨著環境法規的不斷完善,改用環保油墨不僅成為法規要求,也成為品牌差異化的因素。 (四)選擇更好的材料╱使用經過全球有機紡織品標準(GOTS)所認證的有機棉花,以及再生聚酯纖維(rPET),而這些基材與清潔油墨及無水工藝互相結合,有助於顯著減少服裝的整體生態足跡,反映出更負責任的採購和更加透明的供應鏈。 (五)循環生產再利用與再生設計╱循環生產則著重於透過再利用、回收和負責任的處置來延長材料的生命週期,而非傳統的「製造→使用→丟棄」思路。 (六)利用自動化、人工智慧和機器人技術提高效率並減少浪費╱人工智慧(AI)、自動化和機器人等先進技術正在幫助簡化印刷流程,透過精準預測來降低庫存,提高一致性以減少錯誤等。這些創新技術相互結合,可以提高效率、降低資源消耗,並實現更具有可擴展性和可持續性的生產方式,以滿足當今的期望。 ●室內裝飾印刷產業是指將圖案、紋理、色彩或功能性塗層印製於各類裝飾性材料表面,一般可應用於牆面、地板、窗簾、家具、玻璃、金屬等空間元素,並逐漸融合數位印刷、客製化設計(圖片來源╱Epson官網) ●全球裝潢印刷產業正在走向「科技驅動、永續導向、個性化主導」的新時代,數位印刷技術讓裝潢設計更自由(圖片來源╱網路) 認識室內裝飾印刷產業 所謂裝飾印刷(Decorative Printing)是指將圖案、紋理、色彩或功能性塗層印製於各類裝飾性材料表面,一般可應用於牆面、地板、窗簾、家具、玻璃、金屬等空間元素。其核心價值主要在於「視覺美學+材料功能+空間整合」,並逐漸融合數位印刷、環保材料與客製化設計。 根據多家國際市場研究機構報導指出,2025年的全球裝飾印刷(Decor Paper)市場規模約53.9億美元,包括壁紙、家具貼膜、地板貼紙等應用,並預估2035年可以達到78.4億美元,年均成長率約為3.8%。但若以2030年全球家居裝潢市場(含印刷)的市場規模約9,601億美元,並預估至2035年的市場規模達到1.62兆美元,其中裝飾印刷為其中重要關鍵因素。就全球裝飾印刷產業發展趨勢分析如下: (一)數位印刷技術的全球化應用╱數位印刷已成為全球裝潢印刷的主流技術,取代傳統的平版與網版印刷。其優勢是能夠快速生產與低成本,無需製版,適合短版與客製化需求;具備高解析度與色彩精準度,可應用於壁紙、地板、窗簾、家具表面等多種材質;可以跨平台整合,結合電商與設計平台,消費者可在線上完成設計與下單流程,例如美國與歐洲的設計公司廣泛使用UV噴墨與樹脂印刷技術,打造高端商業空間;亞洲則以快速交付與高性價比為優勢,推動數位印刷在中小型住宅市場的普及。 (二)客製化與個性化需求驅動市場成長╱全球消費者對「獨特性」的追求,促使裝潢印刷走向高度客製化的趨勢。根據市場調查,個性化家居裝飾市場預計在2034年達到3,306億美元,年均成長率達7.2%。在住宅空間,消費者可以選擇專屬圖案、色彩與材質,打造獨一無二的居家風格;就商業空間,品牌透過印刷設計強化識別度,如餐廳牆面、零售櫥窗與辦公室環境;而文化融合設計理念下,設計師結合全球美學元素,例如日式簡約、摩洛哥圖騰、北歐自然風,創造具有文化深度的空間。 (三)永續設計成為全球標準╱隨著ESG與碳中和目標的推動,永續印刷已經成為全球產業的基本要求。在環保材料上,使用FSC認證紙張、再生纖維與植物性油墨;而就節能設備上,如何導入Energy Star認證印刷機與低耗能製程;在減廢策略上,推動按需印刷、雙面列印與墨水回收系統;重視循環經濟,歐美品牌導入回收機制與再製流程,亞洲則積極發展低碳供應鏈。 例如,歐洲的印刷業者已將水性油墨與無水印刷技術導入室內裝飾品生產,顯著降低水資源使用與污染。 (四)AI與智慧科技重塑設計流程╱人工智慧(AI)與自動化技術正快速改變全球印刷產業的運作模式,以AI設計輔助生成圖像、色彩建議與排版優化,提升設計效率與創意表現。使用智慧排程與預測維護來分析設備狀況,預測故障並自動安排維修,降低停機風險;AI根據消費者資料自動生成個性化、客製化設計,應用於包裝、牆面與展示品;AI系統可即時偵測印刷瑕疵並自動修正,提高成品品質,如美國與德國的印刷平台已導入AI自動化工作流程,將生產時間縮短80%,並提升客戶滿意度。 (五)全球市場區域化與平台化發展╱裝潢印刷市場呈現區域化特色與平台化整合趨勢,在亞洲地區,以中國、印度、越南為製造重鎮,供應全球中低價位的產品,並逐步導入智慧製造。在歐美地區,強調設計創意與永續價值,市場偏好高端客製化產品。而在中東與非洲地區,新興市場快速成長,需求集中於商業空間與公共建設。另外組建平台化媒合,例如全球設計平台如Canva、Adobe Firefly等紛紛結合印刷服務,提供一站式設計與生產流程。 融合科技與美學的空間革命 全球裝潢印刷產業正在走向「科技驅動、永續導向、個性化主導」的新時代。數位印刷技術讓設計更自由,AI與自動化提升效率與品質,永續理念則為產業注入社會責任與長遠價值。未來,誰能夠掌握技術、理解市場,並實踐綠色創新,誰就能夠在這場空間革命中脫穎而出。 而寬幅印刷已從傳統廣告輸出轉型為跨產業的數位製造平台,結合高解析技術、環保墨水、AI自動化與Web-to-Print系統,廣泛應用於商業、紡織、裝飾與包裝領域。隨著永續設計與個性化需求崛起,寬幅印刷正成為驅動創新與綠色轉型的關鍵力量。
世界盃與AI發展競爭環境的比較
經營管理
2026-08-04

世界盃與AI發展競爭環境的比較

比較世界盃與人工智慧(AI)發展競賽是有許多相似之處。無論是國家隊、企業競逐AI領導地位,本質上都是人才、資源、技術與策略的全面競爭。 首先,兩者都是全球性及國家隊的競賽。世界盃匯集各國頂尖球隊,而AI領域則由OpenAI、Microsoft、Google、Anthropic、Meta及中國科技企業等共同角逐。各方都希望在國際舞台上建立領先地位,如同足球強國爭取世界冠軍一般。 其次,人才是成功的核心。在世界盃的優秀球員往往能改變比賽結果;在AI產業中,頂尖人才則是推動技術突破的關鍵,兩者都投入大量資源積極網羅人才。 第三,團隊合作比個人能力更重要。歷史上球隊奪冠,都是整體團隊協作才可達成,而AI發展也需要演算法、資料、產品、雲端與商業團隊共同協作,才可建立完整且具競爭力的AI生態系。 此外,數據的重要性在兩個領域都十分明顯。足球隊利用數據分析對手與球員表現,制定最佳戰術;AI企業則依靠大量資料訓練模型,提升準確度與效能。誰擁有更好的資料資源與分析能力,誰就更容易取得競爭優勢。 最後,快速應變能力是決勝關鍵。足球比賽中,教練必須根據場上情況即時調整戰術;AI企業也需要因應技術創新、市場需求與競爭變化快速做出調整。面對瞬息萬變的環境,反應速度往往決定成敗。 這期設計印象雜誌的主題是「AI正在重寫全球印刷賽局」,雜誌社數位總編研究全球約50家印刷包裝領導企業,搜集並閱讀超過100篇文章,洞察彙整出全球16家印刷包裝業者,如何用AI技術來驅動轉型與戰略布局。 世界盃讓我們相信,奇蹟永遠存在,只要你敢於追求就可能是贏家,台灣印刷包裝業者在AI時代,也要積極思考如何加入這賽局。 There are many similarities between the FIFA World Cup and the race to develop Artificial Intelligence (AI). Whether it is national teams competing for the World Cup or technology companies striving for AI leadership, both are fundamentally contests of talent, resources, technology, and strategy. First, both are global competitions. The World Cup brings together the best national football teams from around the world, while the AI arena is dominated by leading organizations such as OpenAI, Microsoft, Google, Anthropic, Meta, and major Chinese technology companies. All participants aim to establish leadership on the global stage, much like football powerhouses competing for the world championship. Second, talent is the key to success. Outstanding football players can change the outcome of a match, just as top AI researchers and engineers drive technological breakthroughs. In both fields, organizations invest significant resources to attract and retain the best talent. Third, teamwork is often more important than individual ability. World Cup champions are rarely built on star players alone; success depends on the collective effort of the entire team. Similarly, AI development requires close collaboration among experts in algorithms, data science, product development, cloud infrastructure, and business operations. Only through effective teamwork can organizations build a complete and competitive AI ecosystem. In addition, data plays a critical role in both fields. Football teams analyze player performance and opponents’ strengths and weaknesses to plan winning strategies. AI companies rely on vast amounts of data to train models, improve accuracy, and enhance performance. Organizations with superior data resources and analytical capabilities are more likely to gain a competitive advantage. Finally, adaptability is often the critical factor. During a football match, coaches must adjust tactics in real time based on the changing conditions on the field. Likewise, AI companies must respond quickly to technological innovation, market demands, and competitive pressures. In a rapidly changing environment, the ability to adapt quickly may lead to long-term success. The theme of this issue of Graphic Arts Magazine is “AI Is Rewriting the Global Printing Landscape.” The Digital Editor-in-Chief reviewed more than 100 articles and studied approximately 50 leading printing and packaging companies worldwide. This research identified 16 global printing and packaging leaders that are using AI technologies to drive transformation and shape their strategic direction. The World Cup reminds us that miracles are always possible and that those who dare to pursue excellence become winners. In the AI era, Taiwan’s printing and packaging industry should also actively consider how to participate in this new competitive arena and leverage emerging opportunities to accelerate growth and innovation.
馬年的企業運勢與格局
經營管理
2026-04-14

馬年的企業運勢與格局

2026年是馬年,開年後最被關注的是來自日本的眾議院選舉,高市早苗創下日本政治的傳奇,取得日本史上勝負最分明的國會選舉,以「不勇於挑戰的國家,沒有未來可言」理念,率領幾位40多歲非典型的政治人物,激發選民狂熱的情感認同,讓日本社會的集體焦慮,找到改變的出口。 「馬年」的企業格局,象徵速度(Speed)、突破(Breakthrough)、競爭(Competition)、攻勢與擴張(Expansion),不確定但充滿動能的局勢(Dynamic Environment),而「闖」則成為馬年的行動狀態,往未知走、跨過界線,用自己的力量打開一條路。 「闖」的意義,是對恐懼、焦慮的掌握,把未知轉成經驗;闖是成長的唯一方式,逼出潛能與強大;闖是塑造環境,不是環境塑造你,找出自己的路;闖是拓展格局的必要代價,人生才會有成就感。 但「闖」不是衝動,要有策略性的思維,一定要看清現實(Reality),接受風險不抱幻想;設好底線(Bottom Line),承受最低風險;全力前進(Execution),不拖延、不猶豫、不反覆,看到任何可行的新機會,值得衝就要衝。 持續2025年的焦慮時代,川普關稅被判違法,美國與以色列對伊朗開戰,這讓2026年全球地緣政治風險,及全球貿易的不確定性再度升高。但2025年台灣出口額約6,407億美元,年增34.9%,GDP年增長約8.63%,創15年來的新高,由台積電(TSMC)帶領的企業,正在美國、德國及日本開疆闢土,台灣經濟持續展現韌性。 台灣傳統產業一直處於產業規模不夠、面對中國的內捲及競爭、國際市場沒法展開的焦慮,而馬年的「闖」是值得大家思考的年度字,而如何打破舊模式、建立新系統,擴張與展現競爭力,才會有未來「大破、大立、大展」的格局。 The year 2026 is the Year of the Horse. Early in the year, the most notable global political event was Japan’s House of Representatives election, where Ms. Sanae Takaichi made political history in Japan by winning the most decisive parliamentary victories ever. Upholding the principle “a nation that does not dare to challenge has no future,” she led several atypical politicians in their 40s to inspire strong emotional resonance among voters, providing Japanese society–trapped in collective anxiety–with an outlet for change. The Corporate Prospects in the Year of the Horse symbolizes speed, breakthrough, competition, offense, and expansion. It is a dynamic, uncertain yet energetic environment. The keyword for action this year is “venture”–moving into the unknown, crossing boundaries, and opening a new path with one’s own strength. The meaning of “venture” lies in mastering fears and anxieties, turning the unknown into experience. “Venture” is the only path to growth–forcing out hidden potential and inner strength. It means shaping your environment rather than being shaped by it, carving out your own direction. It is also the necessary cost of expanding one’s strategic horizon, and only then can one attain a sense of achievement. However, “venture” is not impulsiveness–it requires strategic thinking. See the reality clearly, accept risks without illusions. Set a bottom line, ensuring the lowest acceptable level of risk. Execute with full force, without delay, hesitation, or wavering. Whenever a new opportunity appears, if it is worth seizing–seize it. The atmosphere of anxiety that continued from 2025–such as Trump’s tariffs being ruled illegal and the U.S.–Israel conflict with Iran that have caused geopolitical risks and uncertainty in global trade to rise again in 2026. However, Taiwan’s 2025 export value reached USD 640.7 billion, a 34.9% annual increase. GDP grew 8.63%, the highest in 15 years. Led by TSMC’s expansion into the U.S., Germany, and Japan, Taiwan’s economy continues to demonstrate strong resilience. Traditional industries in Taiwan have long faced challenges: limited industry scale, intense internal competition from China, and the difficulty of expanding into global markets. The Year of the Horse’s keyword “Venture” is worth for deep reflection. Only by breaking old models, building new systems, and expanding to showcase of competitive strength can achieve “Great Breakthrough, Great Establishment, and Great Expansion.”
焦慮時代:2025年的世界,但仍有曙光
經營管理
2026-02-09

焦慮時代:2025年的世界,但仍有曙光

2025年可以稱為焦慮的年代。全球10大事件,包括AI失控與低質內容氾濫、川普關稅政策與貿易緊張、地緣政治衝突升溫、氣候災害頻發、經濟放緩與通膨壓力、社群平台情緒操控爭議、民主信任危機、能源與糧食安全問題、全球健康焦慮,以及虛擬社交導致的心理孤獨,這讓我們感受到生活在一個充滿不確定的時代。 COVID-19後,全球一直處於「易變、不確定、複雜、模糊」的混沌狀態,到2025年,更在科技失速、政治撕裂、環境危機、經濟壓力、心理失衡而加劇,映照出人類在高速變動中的脆弱與渴望。 台灣同樣充滿焦慮,兩岸局勢緊張、政黨對立加劇,全球供應鏈重置、通膨與民生成本增加,詐騙激增與世代孤獨感蔓延,極端氣候與颱風水災,能源與安全軔性不足,這讓社會瀰漫著不安全感。 而全球各地選出2025年的年度代表字,正反映人們情緒與關注,英國提出RageBait(憤怒誘餌)、Parasocial(擬社交互動)、VibeCoding(氣氛編碼),美國選出Slop(數位餿水),日本選出「熊」、台灣選出「罷」,中國選出「軔」及「稅」,這都與全球的不確定性及焦慮有關。 但焦慮時代並非世界末日,卻呼喚著「韌性」與「信任」的渴望。我們需要科技治理,需要民主修復、環境行動,更需要心理支持與社會正面思維。透明制度及理性溝通是基礎,而積極行動則是曙光。 台灣的曙光來自鏟子超人的故事。花蓮縣光復鄉水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥。他們來自台灣各地、各行各業、不約而同在危機快速動員,拿起鏟子投入救災,展現台灣社會最真實的韌性與互信,也證明,團結與行動在焦慮時代帶來的希望。 2025 can be described as an age of anxiety. Ten major global developments-including runaway AI and the spread of low-quality content, Trump’s tariff policies and rising trade tensions, escalating geopolitical conflicts, increasingly frequent climate disasters, economic slowdown and inflationary pressure, controversies over emotional manipulation on social media platforms, a crisis of trust in democracy, challenges to energy and food security, global health anxieties, and psychological loneliness driven by virtual socialization-have made us acutely aware that we are living in an era filled with uncertainty. Since COVID-19, the world has remained in a state of “volatility, uncertainty, complexity, and ambiguity.” By 2025, this condition has only intensified, fueled by technological acceleration, political polarization, environmental crises, economic pressure, and psychological imbalance. Together, these forces reflect both humanity’s vulnerability and its longing amid rapid change. Taiwan is no exception to this anxiety. Cross-strait tensions persist and deepening partisan divides, global supply chain restructuring, rising inflation and living costs, a surge in fraud cases, generational loneliness, extreme weather events, typhoons and floods, and insufficient resilience in energy and security systems. These factors combine to create a pervasive sense of insecurity. Interestingly, the “Words of the year 2025” chosen across different regions mirror these emotions and concerns. The UK highlighted “rage bait” ,“parasocial” ,and “vibe coding”. The U.S. chose “slop” (digital junk), Japan selected “bear”, Taiwan picked “recall”, while China emphasized “resilience” and “tariff”. Each term reflects the global climate of uncertainty and anxiety. Yet, the Age of Anxiety is not the end of the world. It is a call for resilience and trust. We need robust technology governance, democratic renewal, decisive environmental action, and comprehensive mental health support. Transparent institutions and rational dialogue are essential, as is a positive social mindset that transforms fear into constructive action. These are the rays of hope piercing through the clouds. In Taiwan, that hope is embodied in the story of “Shovel Superman.” After the flooding in Guangfu Township, nearly 500,000 volunteers and 110,000 members of Taiwan’s Military worked together to remove 400,000 tons of silt in just 20 days. Coming from all corners of Taiwan and all walks of life, they mobilized swiftly in the face of crisis, picked up shovels, and devoted themselves to disaster relief. Their actions embodied the truest form of Taiwan’s resilience and mutual trust-and proved that, even in an age of anxiety, unity and action can bring genuine hope.
動盪與希望交織的一年
經營管理
2025-12-08

動盪與希望交織的一年

2025年,是動盪與希望交織的一年。全球正處於多重挑戰:地緣政治緊張持續升高,美中科技對抗加劇、俄烏戰爭未歇、中東衝突升溫,讓國際秩序日益碎片化。而川普的新關稅政策,掀起全球貿易體系與供應鏈的重組,全球合作與信任體系的不確定性明顯升高。 同時,極端氣候頻仍、綠色轉型壓力倍增,加上經濟成長放緩,各國在「安全」與「永續」間陷入艱難抉擇。美國退出多項國際永續倡議,引發各界爭議;然而,歐盟、中國及國際品牌企業,在動盪中仍堅持推動綠色供應鏈,反而孕育出前所未有的希望與契機。 生成式AI與智慧代理技術正快速發展,為醫療、教育、製造等產業帶來革命性的突破;全球對綠色能源的投資創下新高,氫能、儲能及碳捕捉技術加速成熟。儘管聯合國體系面臨功能與信任的質疑,區域性合作卻逐漸崛起,成為全球治理的新趨勢。 對於位處科技與地緣政治交會點的台灣而言,2025年是關鍵的轉折之年。經濟成長預測被上修至4.5%~5.4%,對美貿易順差可望倍增;台積電的全球布局更帶動台灣企業加速國際投資與合作。企業與政府也日益重視供應鏈韌性與數位主權,積極推動「在地化」與「去風險化」策略,以強化長期競爭力。 2025年提醒我們,動盪只是挑戰的表象,而希望來自人類在不確定中依然選擇創新、合作與前行的勇氣。面對新的時代波動,台灣必須要更加團結,凝聚共識,以「小國大戰略」的智慧與格局,開創屬於自己的未來。 The year 2025 is one in which turbulence and hope are deeply intertwined. The world is facing a convergence of multiple challenges: escalating geopolitical tensions, the ongoing U.S.–China tech rivalry, the unresolved war in Ukraine, and intensifying conflicts in the Middle East–all contributing to a more fragmented international order. Meanwhile, Trump’s new tariff policies have triggered a restructuring of the global trade system and supply chains, increasing uncertainty in global cooperation and frameworks of trust. At the same time, the frequent occurrence of extreme climate events, the pressures of the green transition, and the global economic slowdown have made it difficult for countries to strike a balance between national security and sustainability. The withdrawal of the U.S. from several international sustainability initiatives has sparked controversy. However, the persistence of the EU, China, and international brand enterprises in maintaining green supply chains has given rise to unprecedented hope amid the turbulence. Generative AI and AI agent technologies are rapidly advancing, bringing revolutionary breakthroughs to fields such as healthcare, education, and manufacturing. Global investment in green energy has reached new highs, with hydrogen, energy storage, and carbon capture technologies maturing at an accelerated pace. The United Nations has faced growing questions about its functionality, while regional cooperation has emerged as a new trend. For Taiwan, situated at the intersection of technology and geopolitics, 2025 marks a critical turning point. Economic growth forecasts have been significantly revised upward to 4.5~5.4%. The trade surplus with the U.S. may multiply, and TSMC is driving Taiwanese enterprises toward greater international investment and collaboration. Both the government and private sector have begun to prioritize supply chain resilience and digital sovereignty by promoting localization and de-risking strategies. The year 2025 reminds us that turbulence is merely the tip of the iceberg, while hope stems from humanity’s courage for innovation, cooperation, and progress in the face of uncertainty. The people of Taiwan must recognize that in this new era of turbulence, unity and consensus are essential–and that with the wisdom of a small nation wielding grand strategy. We can shape a brighter future.
印刷包裝產業的可持續發展
包裝未來
2025-10-23

印刷包裝產業的可持續發展

可持續發展正驅動著印刷包裝產業的創新與發展,由資誠顧問(PwC)公司所出版的「2024年全球消費者洞察調查」發現,消費者平均願多花9.7%價格購買永續商品,吸引消費的永續元素包括:減少消耗的生產流程與回收再利用(40%)、環保包裝(38%)、有助於大自然與水資源保護(34%)。而「2024台灣企業領袖調查報告」顯示,75%全球與79%台灣企業致力提高能源效率,但僅約半數企業在開發與銷售環境友善產品或服務。(見表1) 全球永續發展兩個關鍵議題 全球暖化與循環經濟,可說是全球永續發展相當關鍵的兩個議題,而在2024~2026年間,全世界陸續實施的新法規包括:歐盟的企業永續報導指令(CSRD)、碳邊境稅(CBAM)、美國清潔競爭法案(Clean Competition Act,英文簡稱CCA)、台灣碳費等。在循環經濟上,例如歐盟的無毀林產品監管(EUDR)法規及各國減塑全新規定,包裝及包裝廢棄物規章(PPWD)、生產商責任計畫(PRS)等,這都驅動著全球的品牌客戶加速發展綠色商品與包裝,以滿足消費者的需求。例如強化綠色設計、節能減碳與碳足跡管理、使用再生能源、回收及可降解材料、以紙代塑、公平貿易與社會責任、碳中和與100%回收包材等承諾,讓綠色消費成為2025年的全球嶄新趨勢。(見圖2) 對印刷包裝企業來言,未來碳權、碳稅將是商品成本的一環,而碳管理則是全球性競爭的核心業務,節能減碳、關注循環經濟、減塑都已成為全球關鍵競爭力。而CSRD發出明確訊號,永續性不再是一種選擇,而是企業生存能力的重要組成部分。為了滿足CSRD,公司不僅必須收集數據,還必須理解數據、改善流程並透明地傳達進度。 ●圖2:歐盟綠色協議,包含再生能源、CSRD、CBAN、EUDR、PPWD、PRS等(圖片來源╱https://commission.europa.eu/strategy-and-policy/priorities-2019-2024/european-green-deal_en)  探尋印刷包裝業可持續發展 為了探索2025年印刷包裝的未來發展趨勢,本期設計印象雜誌,特別結合2024年產業年度報告及可持續發展議題,就印刷包裝產業的發展趨勢、低碳永續材料的選擇及綠色製程實務等做特別企劃專題報導,希望提供讀者及相關業者參考,這次專題的重點項目關鍵字說明如下: 一、2025印刷包裝業發展趨勢 綠色、可循環、輕量化和極簡包裝是目前的主流意識,而其所延伸出來的議題將是綠色包裝設計、減塑及環保材料的創新、印刷包裝生產的綠色製程、客製化、個人化與智慧包裝(例如數位標籤、互動式體驗、防偽措施、供應鏈可視性等)解決方案、碳足跡與永續資訊透明化、數位印刷與人工智慧(AI)運用、電子商務與安全包裝標示等。 二、綠色設計 減量、減碳首先需由避免過度包裝材料開始,例如選擇合適的包裝材料、定義合理的包裝尺寸、精簡及優化包裝結構,加入友善回收設計,例如避免黏貼的組合設計、減少黏合的卡扣設計、單一材料設計、使用可平攤設計,另外要考慮包裝再利用的價值,延長包裝使用週期,如賦予包材其他利用價值、增加包裝利用週轉次數等。(見圖3) ●圖3:低碳永續材料的選擇(圖片來源╱drupa官網)  三、低碳永續材料的選擇 首先要考慮以紙代塑,尋求可替代的紙製品,這要強調生物可降解性和可堆肥材料;另外使用可再生材料,例如秸稈材料、竹纖維、甘蔗渣纖維、玉米澱粉基材料、棕櫚葉與椰殼纖維、蘑菇材料、海藻基材料等。而回收塑料再利用,以減少資源消耗、溫室氣體排放、塑料垃圾對環境影響,常見的回收塑料來源,包括海洋回收塑料(Ocean Recycled Plastics)、消費後回收塑料(Post- Consumer Recycled Plastics,英文簡稱PCR)、工業回收塑料(Post- Industrial Recycled Plastics,英文簡稱PIR)等等。 四、印刷包裝業的綠色製程實務 綠色印刷製程是採用環保材料和工藝,遵守不對環境產生污染,優化印刷製程,追求最低資源與能源的使用,以永續發展理念,關注印刷包裝品可回收再使用,廢棄物及碳排的最低產出,符合國際認證的環境、社會與經濟的標準規範,並保障工人權益與社區參與等。 (一)選擇綠色環保材料是必要的╱例如推廣像FSC或PEFC所認證的紙張、再生紙、生物降解材料,以及無氟(PFAS)、無氯(PVC)的包裝材料和低碳、減塑材料;而環保油墨,則如植物基油墨、水基油墨、UV固化油墨及無重金屬顏料等等。 (二)優化油墨用量的設計與技術措施╱在不影響品質下,減量使用材料亦是實現綠色製程的關鍵,例如精確的油墨配方調控(高濃度油墨、優化黏度),確保油墨能夠均勻地覆蓋,減少油墨的浪費;而印刷技術的創新,如以數位印刷技術減少過量印刷,優化網版設計來降低油墨使用量,以薄膜印刷技術減少油墨使用,以及乾燥過程中的能耗。 (三)印刷工藝流程優化╱透過流程的自動化和智能化,可以減少人為操作失誤和浪費,例如採用自動化油墨供應系統,優化油墨的消耗,智能印刷管理系統可以掌握資源與能源的使用效率,以優化製程管理效率。 (四)印刷表面處理(覆膜、上光和壓紋等)╱例如使用水性上光技術,以減少VOC排放及提升生物降解性;採用水性覆膜工藝及無溶劑覆膜的技術,降低減少環境污染及有利回收,可降解覆膜材料,則可以減少塑膠汙染及提高回收效率。 (五)能源與資源的管理╱採用節能設備、降低能源消耗,減少溫室氣體排放及再生能源使用,有效處理和回收廢棄物,減少對環境的負擔。(見圖4) ●圖4:永續印刷的未來(圖片來源╱drupa官網)  五、數位印刷的趨勢 數位印刷的優勢在於按需生產,無須印版並減少大量的材料耗損、廢棄印刷品,而且可低能耗和高效生產,並可使用環保油墨和再生耗材,且可以依不同地區採分散式生產模式,減少運輸需求和碳足跡,可滿足消費者個性化印刷的需求。(見圖5) 六、色彩管理 色彩管理除了實現品牌識別外,也在低碳綠色包裝上扮演著相當重要的角色,包括精確的色彩再現,減少資源浪費;採用軟打樣(Soft Proofing)技術,減少浪費和碳排放;色彩優化,可減少印刷用墨量,色彩管理提升印刷效率,降低碳排放等。(見圖6) 七、低碳製造工廠時代來臨 低碳製造工廠就是要提高能源效率、可再生能源溶入製程,透過改善設備和工廠運營效率,有效降低能源消耗及碳排放;在減少溫室氣體排放上,例如減少生產過程中的廢氣排放、改進物流和供應鏈整合、加入自動化設備及智能管理等;關注資源管理與循環經濟使用,採用數位化與智能製造等,以追求碳中和目標與外部認證。 ●圖5(左):數位印刷的優勢在於按需生產,無須印版並減少大量材料耗損及廢棄的印刷品 ●圖6(右):印刷時透過色彩管理、色彩優化,可減少印刷用墨量、提升印刷效率
台灣印刷包裝相關產業年報-1
印刷標準
2025-10-21

台灣印刷包裝相關產業年報-1

2024年全球共有76個國家舉辦大選,影響超過世界一半的人口,讓全球變局擴大不確定性,影響最大的是美國川普總統重回執政,包括全球政治及貿易體制、石油與再生能源、減碳與減塑、移民及對外援助等政策變革,都將衝擊全球。而台灣賴清德總統當選,但立法院民進黨淪為少數,一年來的黨爭引起社會不少紛亂,這讓社會分裂會越來越對立,如2024年12月美國韋氏字典(Merriam-Webster)選出年度字為Polarization(兩極分化),就顯示社會的不安定趨勢。 逆全球化時代的加速來臨 2024年全球地緣政治衝突再度擴大,逆全球化時代加速來臨,但生成式人工智慧(AI)技術與運用的發展卻超乎預期,也擴大在智能手機、無人駕駛、無人機、機器人、智能家居設備、生物工程、數據中心等行業的應用與快速發展,AI龍頭輝達(NVIDIA)與台積電更是獨享鋒頭,張忠謀曾提到,台灣無論在地緣政治、逆全球化或AI發展都是兵家必爭之地。而2024年的國際運動賽事,台灣在巴黎奧運的「麟洋配」拿下史上羽球男雙的奧運連霸金牌,中華隊(Team Taiwan)在第三屆的世界棒球12強(2024 WBSC Premier 12)賽,取得首座冠軍,這讓台灣的韌性(Resilient Taiwan)能在國際多元面向中展現,讓國人熱血與感動。 2024年再度成為有史來最熱的一年,全球暖化與循環經濟,仍是2024年全球永續發展很關鍵的兩個議題,2025年起,國際碳稅法正式生效,例如歐盟的碳邊境稅(CBAM)、台灣碳費、美國清潔競爭法案(Clean Competition Act,CCA)等等,所以未來碳權、碳稅將是商品成本的重要一環,而碳管理則是全球性競爭的核心業務。而在循環經濟上,歐盟的無毀林產品監管(EUDR)法規及各國減塑新規定、包裝及包裝廢棄物規章(PPWD)及生產商責任計畫(PRS)等都將在2024及2026年中試行及生效,減塑也將成為全球關鍵競爭力,而強化綠色設計、使用可持續和可降解材料、提高資源與能源效率,再生能源與碳足跡管理等,都將是企業相當迫切的議題。 根據國際貨幣基金(IMF)世界經濟展望(World Economic Outlook)報告,全球經濟成長將從2023年的3.3%,放緩至2024年的3.2%和2025年的3.2%,遠低於歷史(2000~2019年)3.8%的平均值。另外根據S&P Global預測,2024年全球消費者物價指數(CPI)約4.51%,低於2023年的5.67%,2025年再降至3.41%。但生產者物價指數(PPI),除了美國外,全球都呈現不同程度的降低,據聯合國報告也提到,2024年全球平均薪資上漲約2.8%,這都顯示通膨在可控制內,但勞動成本仍在提高,服務業通膨問題仍在。總結全球成長將保持穩定但仍乏力,利率因而逐漸下滑,全球AI卻帶來大量的投資,但地緣政治及極端氣候帶來的風險仍在,這也讓全球經濟表現在風浪中更凸顯韌性。 根據財政部以美元統計,台灣2024年出口額年增率約9.9%,這受惠於高效能運算及AI的電子及資通產品出口年增率增約18.2%,而進口年增率約12.2%;另外2024年的製造業生產年增率約11.93%,失業率大約3.3%,消費者物價指數(CPI)約2.18%,生產者物價指數(PPI)年增率約1.35%,這讓台灣2024年的GDP年增長大約4.27%,比起全球、歐美、其他四小龍等國家的經濟成長率都高。 展望2025年,川普回歸將影響全球的不確性,面對全球關稅戰加劇與逆全球化、AI落地應用的關鍵時刻,碳稅上路與綠色通膨來臨等議題,中經院預測2025年台灣經濟成長率約3.22%。 2024台灣紙業及印刷包裝產值 一、紙、紙品加工、印刷業產值 根據經濟部工業生產統計資料,2024年台灣紙及紙板業總產值約726億台幣,較2023年的762億元減少約4.7%,其中文化用紙產值減少約9.1%,紙板產值減少約6.6%,生活用紙則增加約1.9%;紙加工產值約1,040億元,較2023年增約2.1%,其中瓦楞紙箱約556億元(-0.9%)、其他紙容器約231億元(+0.3%)、其他紙加工約253億元(+11.5%)。另印刷品產值約844億元,較2023年減少約3%,其中印刷產值約728億元(-3.1%),印刷輔助約115億元(-2.5%)。 若以2024年產值比2011年,紙業衰退約10.7%,紙加工業增約28.7%,衛生類減少約30.1%,紙及加工類則增約6.2%;印刷業合計減約6.8%,其中印刷減約4.3%,但印刷輔助類減少約20.4%。這些資料與業者的直接感覺是一樣的,國內造紙業是明顯的衰退,進口紙的市佔率逐漸增加,其中文化用紙衰退44%,紙板衰退約11.6%,只有衛生紙增加約62.2%,但瓦楞紙箱增加28.5%,其他紙容器增加114.7%,紙尿布減少約47.2%;印刷業中,印刷增約0.1%,但印刷輔助減少約31.6%,讓整體印刷業減少約8.1%。(見表1、圖2) 就台灣產業產值規模來分析,2024年的造紙業約726億元,印刷業約844億元,而包裝業大約1,040億元,印刷包裝業合計大約1,884億元。 ●圖2:2001~2024年台灣造紙、印刷及包裝產業產值趨勢,單位為百萬台幣(資料來源╱經濟部最新版的統計資料庫整理) 二、紙業、紙品加工、印刷業及出版行業市場規模 另外,以財政部營利事業家數及營業額統計資料,印刷包裝產業的市場規模如下:(見表3) (一)2024年造紙業的營業額約678億元,較2023年減約1.4%;紙品加工業營業額約1,327億元,較2023年增約3.6%;印刷業營業額約1,067億元(未含製版),較2023年增約2.0%;出版業營業額約465億元,較2023年增加5.6%;若以印刷包裝行業來看,2024年營業額約2,006億元,較2023年增加約3.5%。 (二)就造紙業市場規模分析,2024年紙漿、文化用紙及其他紙張是衰退的,但衛生紙加工卻增7.7%,包裝紙及紙版營業額微微增長,若比較2018年營業額,紙業市場規模減少約5.9%,紙漿及其他紙張類都減少超過10%,但包裝紙增長約415%,紙板也增長約56.9%。 (三)就2024年台灣紙品加工業市場規模分析,瓦楞紙箱營業額約388億元,較2023年降0.3%;紙袋約57.6億元(+4.6%)、其他紙容器業約592億元(+6.0%)、其他紙製品約263億元(+3.6%)、電腦報表紙約27.3億元(+7.6%);另外非紙品加工營業額約78.6億元(+4.2%),其中衛生紙加工約68.8億元(+7.7%)。 (四)2024年未含製版印刷業營業額,印刷業約1,067億元(+2.0%),其中印刷佔954億元(+2.0%),印刷輔助約113億元(+1.8%)。另外2024年製版業營業額約805億元(+8.5%),但此統計應非印刷業,所以未計入。 (五)紙品加工中,除了瓦楞紙箱外,其他是紙袋、紙盒、紙杯盤及其他包裝印刷,所以真正的印刷包裝行業營業額約2,006億元,較2023年增約3.5%。 (六)以出版業分析,2024年含數位出版總營業額約465億元(+5.6%),其中新聞出版約62.4億元(+6.2%)、雜誌出版約160.6億元(-0.5%)、書籍出版約217.7億元(+10.3%)、其他出版約24.4元(+%),所以2024年對出版業而言是個好年冬。 (七)再分析2024年出版業營收,傳統出版約445.4億元(+5.6%),佔出版業營收的95.8%,數位出版約19.7億元(+24.1%),但僅佔4.2%;若比較2018年營收,總出版業僅增長1.2%,傳統出版業則減少1.7%,但數位出版業則增加203.8%。 (八)就各產業的廠商規摸分析,2024年造紙業廠商約291家(-10家),每家年營業額約2.3億元;紙加工業廠商約2,466家(-10家),每家年營業額約5,400萬元;瓦楞紙箱廠商有約458家(+10家)、每家年營業額約8,500萬元;印刷業者有約7,498家(-54家),每家年均營業額才1,400萬元;出版業者有約3,790家(+21家),每家營業額約1,200萬元。 (九)總結2024年台灣造紙業的營收是微幅衰退的(-1.4%),另外紙品加工業的營收是增長的(+3.6%),印刷業也有微幅的增長(+2.0%),而出版業的增長則是較明顯的(+5.6%)。
台灣印刷包裝相關產業年報-3
印刷標準
2025-10-21

台灣印刷包裝相關產業年報-3

由中國印刷外銷額看國際市場 根據中國海關資料統計顯示,2024年中國印刷包裝品外銷額約206.4億美元,比較2023年的198.8億美元增加約3.8%,若包括2024年智能卡出口約18.4億美元(-1.2%),總共出口額約224.8億美元,比較2023年增加約3.4%。出口額超過10億美元的項目,包括紙盒(4819)大約有66.1億美元(+2.3%)、其他紙品(4823)約51.0億美元(+4.1%)、筆記本(4820)約24.9億美元(+4.7%)、標籤(4821)則大約13.9億美元(+10.9%)、書籍(4901+4903)大約有18.7億美元(+8.8%)、其他商業印刷品(4911)大約12.9億美元(-1.1%)。(見表11) 而出口超過1億美元者,包括壁紙(4814)約4.2億美元(-7.5%)、信封(4817)約3.1億美元-3.2%)、轉印紙(4908)約2.7億美元(+5.5%)、明信片(4909)4.6億美元(+3.3%)、月曆(4910)等約1.5億美元(-10.0%)。其中紙品(48類)約163.9億美元(3.5%)、印刷品(49類)共約42.5億美元(+5.0%),如果統計紙製包裝(4819)、紙製品(4820)、標籤(4821)、其他包裝製品(4823)等四類,出口額總額大約有156億元,佔總出口額大約75.5%,這比2023年的150億元增加了約4%。這些品項都與供應鏈的包裝有關,也是全球印刷品貿易的主力,而出口額的增加,肯定跟國際供應鏈在2023年清庫存已告一段落,但中國供應鏈的大舉外移,印刷品外銷再大幅增長是有限的。 就中國印刷品出口國家分析,2024年前25名國家外銷總額約165.2億美元,佔總外銷的79.42%,比較2023年,25國外銷總額增約2.99%,除了澳大利亞、香港、日本、新加坡、俄羅斯、印度是衰退外,其他國家全部呈現增長,增長幅度超過9%以上國家,包括越南、德國、泰國、菲律賓、印尼、阿拉伯聯合大公國、墨西哥、西班牙及波蘭等。分析原因,還是供應鏈由中國往外遷移有關,包裝材料還是有中國供應,東南亞、墨西哥、波蘭、西班牙都是,但在印度,中國廠商都少受到牽制。 若比較2024年及2019年資料,印刷品總出口額增長了約41.2%,而增長率超過40%以上國家,包括越南、馬來西亞、日本、泰國、菲律賓、沙烏地阿拉伯、法國、印尼、韓國、阿拉伯聯合大公國、墨西哥、義大利、俄羅斯、西班牙、印度及波蘭等國家。(見表12) 2024年中國印刷品外銷如果包括IC卡,則還要增加18.4億美元,比較2023年IC卡減約1.2%,合計印刷品總外銷額達到224.8億美元,比較2023年增約3.4%。而IC卡出口超過2500萬美元的地區分別為香港、德國、美國、越南、孟加拉、土耳其、南非、新加坡、日本、英國、印度、墨西哥、西班牙、法國、韓國、巴基斯坦、荷蘭、俄羅斯、阿拉伯聯合大公國及印尼等地。 韌性台灣與印刷包裝業展望 面對全球地緣政治風險及國內激烈黨爭,2024年台灣在國際多元的面向中展現韌性,包括晶片法案、AI發展及供應鏈遷移等,台灣成為全球關注的焦點。在台灣出生的NVIDIA黃仁勳、AMD的蘇姿丰、美超微的梁見後都成為全球風雲人物,而台灣供應鏈卻是他們稱霸的軍火庫,也讓台灣的經濟成長達10年來最高的4.3%。而在2024年國際體育賽事,由法國巴黎奧運的「麟洋配」、世界棒球12強(2024 WBSC Premier 12)等,都以團隊合作及信任為基礎,加上運動員的堅毅及求勝的決心,讓夢想成真。 2025年全球情緒會更加的不確定性,因為川普再度回歸、AI發展及碳有價時代,都將會大大影響全球政治、經濟及產業發展,而我們卻沒法用傳統思維去臆測。但2024年drupa展焦點主題,數位化與可持續發展是印刷包裝相關產業的未來之路,而國際供應鏈市場仍是印刷包裝企業發展的核心,要展現台灣印刷包裝企業的強大韌性,業者提供以下幾個方向給大家參考: (一)加快數位化轉型相關議題,包括平台經濟與數位服務機制、智慧工廠下的自動化製程與效率、人工智慧(AI)與印刷業的連結與應用、互動技術與消費者的連結等等。 (二)關注綠色設計、材料與綠色製程的發展與應用,加快企業對節能減碳、循環經濟的解決方案,以及盤點企業的因應可行方案與具體措施。 (三)以策略夥伴(合作或合併)的思維,來整合資源擴大規模、提供專業解決方案及完整供應鏈服務內容,來拓展國際印刷品市場;建立台灣供應鏈相關產業的聯盟關係,以產業群聚觀念拓展國際印刷市場;尋找東協國家合作夥伴,滿足供應鏈客戶台灣+1的供應能力。
2025全球產經回顧與新年展望(一)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(一)

●圖1:英美兩國所選出的2025年度代表字,英國牛津英語大辭典為Rage Bait(憤怒誘餌)、英國劍橋辭典為Parasocial(擬社交互動)、英國柯林斯字典為Vibe Coding(氣氛編碼)、美國韋氏字典為Slop(數位餿水)    年度字是反映該年度人們的「情緒、精神和關注」所在,並具備「持久文化意義」潛力的詞彙,也表達思維的另一種社會與語言趨勢。亞洲各國的年度字除了能捕捉當年的熱門話題、公共議題與社會氛圍,反映民眾最關心的事,而將年度複雜的事件與情緒透過選字來表達及反思。但在歐美則同時反映網路文化、科技發展對語言的影響,由統計網路搜尋及使用頻率等數據選出代表字或詞,總之年度字是一個有趣並具深度視角的縮影,來回顧及理解我們的時代。 各國選出的2025年度代表字 Rage Bait(憤怒誘餌)獲選為2025年英國牛津英語大辭典年度字(Oxford English Dictionary),意指刻意帶風向激起憤怒的網路內容,藉此提高特定網頁或社群帳號的流量或互動,也就是所謂的引戰文,牛津大學出版社主管Casper Grathwohl表示,人們愈來愈常使用這類詞彙,展現數位平台正重塑我們的想法與行為;而2024年牛津英語大辭典選出的年度字為Brain Rot(腦腐),這形容過度接觸片段、過量及低俗的網路內容,帶來負面影響,導致身心或智力惡化的情況。(見圖1) 英國的劍橋辭典(Cambridge Dictionary)2025的年度代表字為Parasocial(擬社交互動),意指人們與虛構角色、名流或公眾人物建立一種單向且持久的情感聯繫和互動,如把ChatGPT等AI工具當朋友的感覺;而劍橋辭典2024年度代表字為Manifest(顯化),這意指一種神奇思維或普遍幻覺,認特定的心理儀式可以改變我們周圍的世界,但若將財富、愛情和權力顯化的作法,可能導致不切實際的期待和失望。 另外,2025年美國韋氏字典(Merriam-Webster)選出年度字為Slop(數位餿水),反映網路和社交媒體上充斥的低品質AI生成內容,如虛假影片、粗糙圖片和垃圾電子書等,同時反映人們對AI內容泛濫的厭惡;2024年美國韋氏字典的年度字為Polarization(兩極分化),被定義為分裂成兩個截然不同的對立面,這確實符合2024年美國的總統大選,而世界呈現極度分裂,非常兩極化,台灣也出現這樣的情況。 而英國的柯林斯字典(Collins Dictionary)也選出Vibe Coding(氣氛編碼)為年度字,這是指與AI聊天,描述你的需求或構思功能及創意,讓AI自動生成程式碼的開發,開發者不用懂程式語法與細節,這就是完全順應感覺(Vibes)、擁抱AI帶來的進步。英美地區的Dictionary.com選出的2025年度字為67,一個意涵模糊的數字流行語,展現語言趨勢與Alpha年代青少年的網路幽默文化。 歐美年度字帶來的共通啟示,因AI發展加速數位資訊氾濫與心理影響,也容易讓情緒商業化與被操控,同時展現年輕世代文化表述,形成人際關係與情感邊界模糊;而面對這些趨勢,大眾媒體與企業組織應思考如何辨識優質內容、抵禦資訊操控、理解及尊重年輕世代語言與生活方式,也要關注虛擬情感失衡問題,這些行動將影響企業品牌策略與每人的生活方式。 由聯合報舉辦的台灣2025年度字為「罷」,反映2025年台灣社會中圍繞罷免議題所帶來的強烈震盪與廣泛討論,而2024年的年度代表字為「貪」,年度字帶給台灣思考民主機制的活化與監督力。而由日本漢字能力檢定協會票選的2025年度漢字為「熊」,熊害問題帶給日本思考環境變遷觸發人獸衝突,社會需重新思考共存策略與安全機制,而2024年的年度漢字為「金」。 由中國國家語言資源監測與研究中心所公佈的中國年度字為「軔」,代表堅韌不拔、抗壓應變的精神,處在一個政治、經濟、技術等不確定因素交織的時代,「韌」不僅僅是增長性,更是抗壓性、應變性、回彈性。年度詞是「深度求索(DeepSeek)」,這代表中國感受到AI發展對未來經濟的重要性,而構建與美國競爭機會與自信。另外,也要思考AI技術與經濟轉型、社會支援政策、防範濫用科技治理將成關注焦點,此外「稅」當選中國2025年度的國際字;而「地緣政治」則當選年度的國際詞。(見圖2) 比較歐美與中日台的年度字的焦點差異,歐美偏向文化現象與數位議題,這些詞語多源自網路文化、社群媒體與生成式AI的衝擊,年度字是文化鏡子,也反映生活與心理狀態。而日台則偏向現實社會與公共議題,中國這次選字,卻是很符合2025年中國的國內與國際情勢現況。 ●圖2:台灣、日本、中國所選出的2025年度代表字,台灣聯合報為「罷」、日本漢字能力檢定協會為「熊」、中國國家語言資源監測與研究中心為「軔」,另外「稅」當選中國2025年國際字 AI氾濫與川普關稅,讓2025年處於全球「焦慮時代」 2025年,人類社會似乎進入了一個「焦慮時代」。這種焦慮並非單一事件所致,而是多重因素交織,包括川普關稅政策帶來的全球供應鏈重置、經濟與通膨的不確定性,而地緣政治衝突的緊張處處引爆、AI急速發展,但內容氾濫,帶來隱私與社會倫理挑戰。環境危機的持續惡化,各地天災不斷,這也讓全球焦慮不安情緒高漲,人們在日常生活中感受到壓力,企業在市場中面臨風險,政府在政策上承受挑戰,整個世界彷彿被一層無形的焦慮氛圍籠罩。2025年焦慮時代的全球大事摘要如下: 一、川普新關稅政策重擊全球供應鏈,改變全球貿易思維 2025年川普回任美國總統,其國際政策更具有侵略性與交易導向,以美國優先(America First)的思維推動對等關稅(Reciprocal Tariffs),破壞WTO貿易機制、脅迫各國擴大對美投資、驅逐非法移民、退出國際組織、改變綠能政策、削減海外駐軍、加劇美國貿易夥伴及盟友緊張關係等,這讓國際供應鏈再度不確定性、成本增加壓力。而美國通膨壓力正在累積、全球經濟成長(GDP)可能降低外,也正削弱以美國為中心的國際領導力,促使中國與歐盟、東南亞及第三世界的聯盟合作,增加地緣政治與全球秩序重組的風險,全球陷入新的貿易機制混亂及不確定性常態。(見圖3) 川普經濟的關稅政策與不確定性結果,國際貨幣基金(IMF)預測2025年的全球經濟成長微降約0.1%,對美國經濟沒有崩潰也沒有復甦現象,雖推高物價但並未引爆通膨,失業率則微幅升高。美國淨關稅則大幅增加14%,收入較2024年大增兩倍,但外來投資振興美國產業尚未落地,貿易逆差短期收斂,但前9月仍比2024年同期增加約13.6%,金融上降息趨勢明顯,而股市全年漲幅約15~17%。(見表4) 川普關稅政策去中國與俄羅斯化,但反而讓中國加速成為新秩序,同時降低美國與盟國之間的信賴關係,造成全球經濟焦慮年,也導致中國、日本、加拿大、墨西哥及巴西等國,在2025年第三季受到經濟下滑影響。再分析前9月美國貿易主要國家中,加拿大、中、德、日、韓、英、義等對美出口都呈現衰退情形,其中中國衰退約24.3%最多;但越南、台灣、愛爾蘭、瑞士、印度等對美出口則呈現11~65%的增長,這也說明川普關稅政策,傷害最大的是同盟國,尤其是加拿大、墨西哥、日本及韓國,也讓巴西及印度轉抱中國。 台灣則因全球AI產業爆發,受惠資通產業轉單需求,2025年對美國出口額約有1,982.7億美元,較2024年同期增加約78.0%,而2025年對美國進口僅481.6億美元,貿易順差高達1,501億美元,較2024全年增加103.1%,這大幅度的順差增長,川普會不在意嗎?但在川普眼中,台灣是可交易的一個籌碼,或是非不可缺的盟友,也正在受到考驗。 ●圖3:川普推出新關稅政策重擊全球供應鏈,以及美國優先(America First)思維推動對等關稅,改變全球貿易思維(圖片來源/白宮、美聯社、維基百科)  二、地緣政治衝突帶來區域緊張與安全焦慮 2025年地緣政治衝突包括美中競爭加劇,關稅與科技戰不斷,台海局勢緊張、軍演頻繁,讓全球供應鏈重置、區域緊張;俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮;以巴戰爭即使停火,但加薩未來並未找到真正解決方案,恐怖攻擊事件頻發,加上伊朗核問題,中東還是存在不穩定與能源焦慮,新增的印度與巴基斯坦、泰國與柬埔寨的戰爭;而中國與南海周邊國家的領土爭議升溫,國際關注度也提高,美日澳印的印太聯盟合作加深,形成明顯的對抗格局,南海火藥庫開始成局;而川普正在加速多邊機制弱化,包括WTO、聯合國等影響力下降,國際規則失去約束力,各國在科技、能源、軍事上選邊站,全球合作難度提升,信賴度降低,全球秩序面臨碎片化,導致焦慮指數大幅擴張。(見圖5、表6) ●圖5:地緣政治衝突帶來區域緊張,俄烏戰爭未解及北約擴張爭議,讓歐洲能源與糧食引發安全焦慮(圖片來源╱維基百科、BBC)  三、AI風潮席捲全球,重塑全球經濟 2025年AI發展跟川普關稅政策一樣衝擊全球,由實驗走向各行各業應用,深植日常流程與決策中,是驅動數位經濟的核心力量,並列為企業營運的優先戰略。生成式(Generative)與Agentic AI的崛起,這讓AI應用由單次回答你的問題,轉入主動思考,同時具備「目標導向、自主決策、動態學習」能力,就像個人,會想、會做事,還能與人協作,2025年算是Agentic AI元年,這也是下一個時代的重要工具,能夠幫助企業真正節省人力、簡化決策及推動數位轉型。 Agentic AI已經在企業及實務落地,是很好的個人化助理、行程規劃、研究報告都能做,享受個人化體驗及生活便利性,不只是輔助且主動代勞處理,企業則著重在提高效率、強化流程整合與知識管理。但是AI還是存在著複雜任務的錯誤率高,其規劃與推理能力還有很大的發展空間,所以要導入AI應用,必須在人才、技術與治理都要有所理解及佈局。(見圖7) OECD及IMF均預測2025年全球經濟增長率約為3.2%,川普關稅帶給全球經濟負面影響約為0.2~0.7%,但AI投資貢獻全球0.5~1%的經濟增長,是經濟穩定的力量;而根據美國BofA Global Research表示,單美國AI的投資就貢獻美國1.2~1.3%的經濟增長。另外Axis Intelligence報告指出,2025年全球AI總投資額約3,000億美元,美國S&P 500漲幅約12~20%間,都跟AI有關。其中Nvidia在AI領域扮演核心引擎角色,主導GPU硬體、軟體生態與代理式AI基礎設施,支撐全球AI訓練與推理需求,其GPU主宰AI晶片市場,佔數據中心90%以上份額。而台灣是Nvidia軍火庫,2025年黃仁勳就來台灣五次,主要目地在鞏固AI的供應鏈及產能,而跟隨川普國際訪問英國、中東、韓國等,都與AI的國際市場有關。(見圖8) 2026年AI發展趨勢,包括AI自主代理應用將全部落地,AI即服務(AIaaS)將逐漸普及,語音、影像及文字等多模態AI成為標配,AI治理標準國際化,低能耗與碳中和等綠色AI技術突破,AI驅動新商業生態等。但AI發展也有不少問題,資訊來源與結論的信任感是有疑慮的,未來工作的被取代性是焦慮的,隱私侵犯與監控憂慮是有的,假訊息與深偽造普及,過度依賴AI的孤獨感、社會焦慮與情感依賴是很不健康的。而對技術及未來發展的無知也是令人不安的,這也引起很多的社會代溝與數位落差,這是2025年由AI帶來的社會問題。(見表9) ●圖7:AI風潮席捲全球,重塑全球經濟,由實驗走向各行各業應用,是驅動數位經濟的核心力量  ●圖8:2025年AI在企業營運應用之調查(資料來源╱麥肯錫2025年AI運用全球調查)  四、全球的ESG發展將由「傳統永續」轉向「永續兼安全韌性」之全新架構 2025年川普新政正衝擊全球傳統環境保護、社會責任、公司治理(ESG)傳統理念,環境上美國退出巴黎協定、重啟石化燃料,凍結聯邦氣候基金,導致綠能基金中斷,重啟對公共土地與海域的鑽探;在社會責任上,終止聯邦DEI計劃(Executive Order 14151等),刪減美國開發總署(USAID)及國際援助資金,驅逐非法移民,攀升國際人道危機及公共健康風險;在公司治理上,川普改變鼓勵推休金計畫只考慮財務回報,不談ESG標準,推動州政府反ESG立法,實施對等關稅(Reciprocal Tariffs)政策,讓全球供應鏈再度重置,也讓企業改變碳中和規劃;這也影響到美國投資人在2025第一季ESG基金流出超過60億美元,而受到美國壓力,歐盟部分ESG法規內容也被淡化。(見圖10) ●圖10:2025年全球ESG的變革(資料來源╱https://www.dqsglobal.com/) 川普的美國優先政策更加擴大地緣政治選邊站,地緣政治的風險更讓全球關注國防安全與能源韌性,AI發展的關鍵在電力取得,核能重新站上能源產業的發展路上。企業再度評估地緣政治風險,泛歐交易所執行長Stéphane Boujnah就提到,供應鏈也由傳統的永續責任(ESG),將重新被解釋為能源(Energy)穩定、國防安全(Security)與地緣戰略(Geostrategy)。而供應鏈重置將再度發生,這可能導致碳排放增加、勞工權益下降,碳中和目標進度放緩,所以ESG發展的架構轉型將是永續兼綠色韌性,ESG的重點趨勢變成供應鏈安全兼碳足跡管理、能源多元化兼綠色基礎設施、治理透明度兼地緣風險的揭露。 川普政策不會終結全球ESG  (碳中和及永續供應鏈)承諾,但會造成全球ESG發展分化與區域化,企業焦慮在法規多標準及ESG雙軌化將成為新常態。美國企業將延後或縮減ESG承諾,專注於能源安全與經濟增長,國際企業須採雙軌策略,在美國市場降低ESG曝光,在歐亞則強調ESG報告。在2025年2月,歐盟提出綜合永續發展規則(Omnibus)法案,旨在簡化永續盡職調查(CSRD)、歐盟分類法(EU Taxonomy)、碳邊境調整(CBAM),以提高市場競爭力,確保經濟韌性仍與ESG目標並行,而東協(ASEAN)及中東國家也持續制定ESG相關法規,提升永續透明化。 2025年全期永續發展面臨著多重的焦慮,這來自於法規碎片化與合規壓力、投資人對於ESG的信心動搖、綠色洗牌與訴訟風險、地緣政治與供應鏈壓力、技術與資料透明度、人道救助預算(DEI)削減,ESG是否會淪為環境優先,社會邊緣化?其核心在於 「標準分裂+政治干預+經濟壓力」,企業與投資人必須在「合規、信任、韌性」三者之間尋找平衡。(見圖11) ●圖11:ESG發展的架構轉型將是永續兼綠色韌性,企業與投資人必須在「合規、信任、韌性」三者間尋找平衡  五、2025年風雨交加的台灣,看堅挺前行的韌性之島 中國環台軍演及封鎖升級的國安議題、政黨對抗與憲政混亂加劇引發罷免潮、強颱與暴洪肆虐全台造成重大災損、停電凸顯能源政策爭議與電網韌性不足、病毒與豬瘟帶來公共衛生的驚恐、川普關稅不確定性與內需偏弱引發經濟落差、隨機持刀攻擊案重擊社會安全機制、詐騙(假消息)猖獗與資安攻擊暴增的危機等,這些是2025年台灣面對的重大議題與不確定環境,包括國安危機、憲政信任、能源韌性、災害指數、公衛風險、經濟落差、社會安全機制等,也給台灣民眾帶來多層焦慮及不安全感。 2025年7月的17級颱風丹娜絲,帶給南部2,454根電線桿倒榻、百萬戶停電、7.5萬戶停水、房舍受損約4.3萬多戶,也造成農漁業重大損失;9月花蓮馬太鞍溪堰塞湖潰決,造成19死重大災害;12月台北無差別攻擊事件,造成4死11傷。但面對這些事件,顯示台灣人的團結,除了政府快速行動、台電員工全力以赴、軍警動員救災、慈善團體支援、更多的是各行各業志工、來自各地不約而同的即時行動,沒有爭議只有相互幫忙救災,單就光復鄉的水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥,被稱為鏟子超人,用普通的方式做出最不普通的事,用鏟子敲出台灣人善良與希望的聲音。(見圖12) 而台北無差別的攻擊事件,也讓大家看到社會安全感的脆弱,心痛受害者,但敬佩擋刀英雄余家昶及家屬的勇敢,也看到醫療體制的動員、過路人的相互扶持,不會讓這社會只有孤單、不會因為災害讓台灣停頓,看到的是勇敢面對與堅毅前進的善意與韌性的台灣人。 2025年台灣的GDP飆升為7.37%,全年貿易順差創紀錄的1,571億美元,都為14年來之最。但外貿火熱集中在科技業,傳統產業及內需卻明顯經濟落差,這也表示台灣經濟結構存在風險,而國際地緣政治與關稅衝擊持續、AI發展泡沫化風險、供應鏈重置區塊化、全球高度不確定因素更趨複雜,通膨問題還在、綠色轉型進入強制期,加上中期選舉、政黨對抗未解、科技爭霸,2026年台灣的挑戰會更嚴峻。 ●圖12:2025年風雨交加的台灣,去年7月的17級颱風丹娜絲重創南部、去年9月花蓮馬太鞍溪堰塞湖潰決重創光復鄉,看見台灣人的團結及堅挺前行的韌性之島(圖片來源╱Taiwan News、慈濟基金會、健康醫療網、鏡周刊、天地傳媒)
2025全球產經回顧與新年展望(二)
對等關稅與印刷包裝業
2026-09-14

2025全球產經回顧與新年展望(二)

2025全球經濟回顧與新年展望 2025年全球經濟延續著「低速但韌性」的格局,根據經濟合作暨發展組織(OECD)提到,2025年全球GDP成長約3.2%,受景氣循環與政策調整影響,2026年可能降至2.9%,顯示短期先高後穩的節奏仍在;同時,各國把AI投資視為中長期生產力提升的關鍵,預計能夠帶來更長期的效率與產出增長。國際貨幣基金則強調,全球GDP增長約3.2%,增長主要由美國消費韌性、AI投資熱潮及部分新興市場如印度、東南亞支撐,歐洲增長疲弱約1.2%,中國維持約4.8%,但房地產與地方債務風險仍在。(見圖13) 就區域經濟分析,受AI基建與企業投資帶動,2025年美國經濟維持韌性,GDP達2%增長,美股延續上行、科技權重居高,但也提醒2026年需留意估值與政策不確定性;歐盟啟動ESG與永續披露的Omnibus簡化法案,以降低合規成本、維持核心目標為原則,意在修正企業端的負擔、提振競爭力,2025年的GDP增長約1.2%;亞洲的中國在房地產去槓桿與科技製造投資並行,政策定調穩增長兼補短板,2025年GDP增長約4.8%;另印度及東盟國家受惠於產能外移及數位普及,仍延續較高增長。(見圖14) ●圖13:IMF全球經濟成長預測 ●圖14:2025及2026相關國家競技成長預測(資料來源╱經濟部) 2025年全球投資主軸在AI生態(如模型、算力、半導體、資料中心、軟體自動化)與綠色轉型(如再生能源、儲能、效率提升、碳管理),但ESG資金面卻呈現分化與退潮。受益於AI發展,全球科技股持續盤升,而央行進入降息周期,長期利率下行,油價在地緣風險及產油國供需韌性間震盪,其他金屬行情趨於穩定,全球政社主軸由防通膨轉向促投資及促韌性,企業則在成本及韌性間權衡,也關注能源安全與地緣政治風險,以因應川普的關稅政策所帶來的衝擊。 2025年的台灣經濟可以形容為「AI領航,出口強勁,投資熱絡,但景氣分化,內需溫和」,GDP由原先預估的3.3%飆升為7.37%,15年來最強,特別是出口及投資表現亮眼。例如半導體和伺服器國際需求強勁,但產業間呈現幾家歡樂幾家愁的局面,部分傳統產業受到關稅與國際因素影響,民間消費成長相對保守,呈現結構性的差異。即使2025年台灣人均所得為3萬8,748美元,超過日韓,而地緣政治及中美關係的不確定性,加上國內政黨的內鬥,社會實在沒法感受到台灣經濟的成就感。 根據經濟部統計處的報導,2025年台灣出口額約6,407.5億美元,年增約為34.9%,進口額約4,836.1億美元,年增約22.6%,貿易順差約1,571.4億美元,年增約95%,其中對美順差約1,501.2億美元,年增103.1%,這是讓人很驚恐的數字,另外2025年對韓貿易逆差約370.2億美元,年增約61.6%。而前11月就消費者物價指數(CPI)僅約1.69%,生產者物價指數(PPI)約1.79%,物價基本是平穩的,失業率約3.36%,總結2025年台灣的經濟數字是過去14年最佳。但主要是集中在全球AI的擴張,讓台灣的資通產業在投資、出口都呈現大幅增長,但傳統產業因川普關稅問題影響到國際競爭力。(見圖15) 展望2026年全球AI相關產業擴展仍支撐外需與投資,仍然需要關注美國關稅政策、主要央行貨幣政策調整、中國經濟放緩與低價產品外銷對區域貿易的干擾,以及地緣政治與氣候風險。台灣經濟雖然受到半導體與科技產業支撐,但產業集中與景氣分化,將影響經濟韌性與勞動市場穩定。中華經濟研究院預測2026年經濟成長為3.54%,每人GDP為 4萬951美元,CPI上漲1.61%,政府政策應聚焦促進消費、強化投資、分散風險,並加速產業升級與供應鏈安全。 ●圖15:全球主要國家消費者物價指數(CPI)年增率(資料來源╱經濟部統計處)  2026年全球產經科技展望:AI規模化、綠色轉型與地緣韌性 過去五年來(2019~2024年)全球產經及科政發展焦點,在雲端發展、數位轉型及AI人工智慧興起等項目,展望2026年的全球產經及科政趨勢,由Deloitte、Gartner、McKinsey、OECD、WEF等專業機構的報告,則將落實雲端化、數位化及AI應用、治理與可觀測性的制度架構,同時在能源轉型與永續責任、資料主權與地緣韌性之下,重塑科技基礎設施與供應鏈重置,相關的發展趨勢說明如下: 一、戰略科技發展趨勢 Gartner(顧能)將2026年戰略技術趨勢,著重於企業決策、技術佈局與風險治理三個面向,AI不再是選項、而是企業韌性與競爭力的核心工程。指向AI驅動、超連結、信任三個主軸。在AI驅動項目(基礎能力)包括AI原生開發平台(AI-Native Development Platforms)、AI超級運算平台(AI Supercomputing Platforms)、機密計算(Confidential Computing);在超連結項目(價值創造)上則包括多智能體系統(Multiagent Systems,MAS)、領域專用的語言模型(Domain-Specific LMs,DSLMs)、物理AI(Physical AI);在信任與風險項目上包括前置式主動網安(Preemptive Cybersecurity)、數位溯源(Digital Provenance)、AI安全平台(AI Security Platforms)、地緣回遷(Geopatriation)等。結論是AI不是專案,而是內化為平台能力、協同機制與治理制度。 就Mckinsey(麥肯錫)對2026年全球科技發展趨勢的評論,分為AI革命、算力與連結前沿、工程前沿三大板塊,並以人才、投資、創新與興趣度等量化向度追蹤熱度及成熟度來揭示,其認為AI將從增強到自治,從泛模型到小而專,其主要趨勢含代理型AI(Agentic AI)的崛起,領域化與小模型路線等;在算力與連結,將資料中心、雲邊協同與半導體群體作戰,項目含雲×邊×能源等資料中心三角關係、應用專用半導體與連結前沿(強化專用半導體及先進連結)等;工程應用在機器人、自駕生態、生物工程與能源的AI強化,包含機器人與自動化資本開支、移動性與電動化/自駕生態、能源與永續科技等;而在數位信任與網安上,把AI安全移左、把來源可信做深,讓可觀測性、審計與溯源變成AI生產的標準工序,而非事後的補救;將地緣與主權的技術選擇成為企業戰略,企業不僅僅要做雲供應商的多元化,更要在資料駐留、合規與成本之間做結構性的取捨等。(見表16) 總結麥肯錫的框架提供2026年的清晰路線,AI走入自治、算力走向組合、工程走向場景、信任走向前置。企業唯有將這四條主軸整合為「制度化的技術運作模型」,才能在地緣與能源約束下,持續釋放創新與韌性。 二、2026其他產經科技發展趨勢 (一)AI基礎設施與能源╱ McKinsey指出,AI的快速發展,讓企業開始評估具備能源韌性、低碳電力與冷卻條件,雲邊策略將與碳目標與電力供應深度綁定,形成「碳感知運算」與「能源成本文字化」的治理新常態,企業需以散熱與電力效率為KPI,並與永續團隊共同設計永續性IT產品認證(TCO)。(見圖17) (二)工程前瞻性:機器人、自動化與製造業再工業化╱工業機器人與流程自動化仍是產業升級核心,這與代理型AI的人機協作深化相互呼應,而全球再工業化與綠色製造是2026年的政策與產業主軸;OECD報告指出,以生態系方法重新設計工業政策,支援前沿技術商轉、提升投資確信與補足技能缺口,才能讓船舶、交通設備等重工業在數位化+脫碳雙轉型下維持競爭力。 (三)科政焦點在AI治理、資料主權與數位信任╱Gartner提醒企業需要AI安全平台以防範提示注入、資料外洩與惡意代理;同時,數位溯源(Provenance)成為驗證AI生成內容與第三方軟體供應鏈的關鍵制度工具;世界經濟論壇(WEF)也呼籲政府採用負責任的科技政策設計與敏捷治理,縮短政策與技術迭代的落差;Davos 2026的議題亦把電力缺口(Electron Gap)、資訊可信度(AI Slop)等新風險納入全球對話框架,強化公共/私部門共同監管。 (四)審慎樂觀、科技投資優先是2026年的經濟展望╱麥肯錫指出,2026年全球貿易與地緣不確定因素還持續存在,企業策略將呈現「快、穩、治」三軌合一:快以AI擴大產能與場景;穩以多雲與主權雲分散風險;治以政策即程式、軟體物料清單(SBOM)、資料血緣與AI可觀測性,將信任內建於技術生命週期。 結語是把AI從專案變制度、把永續從口號變算盤,而2026年的關鍵,不在於再多一個AI或綠色專案,而在於把AI與永續內嵌為企業制度與工業政策的基本能力。當AI原生、異質算力、數位信任與能源永續四大主軸融合為一個可治理、可審計、可持續的運作模型,企業與國家便能在速度與信任、創新與韌性間取得動態平衡,在不確定的十字路口,走向可持續的成長之道。 ●圖17:2026年其他產經科技發展趨勢,包括AI基礎設施與能源、機器人與工業化及AI治理、資料主權與數位信任等 2025年台灣印刷包裝相關產業的回顧與展望 一、2025台灣印刷包裝產業統計 依據經濟部產銷統計,2024年台灣紙及紙板產量約380萬噸,較2023年減約4.87%,產值約726.3億元,減少約4.74%;而2025年1~10月台灣紙及紙板生產量約296萬噸,較2024年同期減少約20萬噸(-6.4%),產值約553億元,較2024年同期減少約8.6%,顯示紙價在2025年跌約2.4%;2024年的進口量約144.7萬噸(+10.55%),出口量約155.6噸(-7.85%),2025年1~10月進口量約116.0萬噸,較2024年同期減約3.4%,出口量約119.0萬噸,較2024年同期減約7.77%,讓2025年1~10月紙及紙板消費量約311.0萬噸,較2024年同期減約2.81%;總結台灣造紙業的產銷量是逐年減少,預估2025年較2021年,生產量減82萬噸(-18.7%),銷售量減59萬噸(-16.4%)、內銷量減57萬噸(-19%)、進口量減22萬噸(-9%)、出口量增約3.6萬噸(3.3%),總消費量年減約70萬噸(-15.2%),2025年人均消費量(Per Capita)約160.1公斤,較2021年減約29.8公斤。(見表18) 再分析紙品加工產業,2024年總產值約1,039.7億元,2025年1~10月產值約827億元,較2024年同期減約3.7%,銷售約853億元,較2024年同期減約3.5%,其中內銷約720億元(-4.3%),外銷約133.4億元(+1.3%);其中,瓦楞紙2024年產值約555.9億元,紙袋產值約41.5億元,紙容器產值約230.5億元,加工紙約92.5億元,其他紙製品約119.3億元,2025年1~10月產值比較2024年同期,瓦楞紙減約19億元(-3.7%)、紙袋增約1.9%、紙容器減約3.2%,加工紙減少約0.4%,其他紙製品減少約7.1%。 若以印刷業分析,2024年產值約760.8億元,而2025年1~10月產值約697億元,較2014年同期減少約1.9%,其中內銷約608.4億元,較2024年同期減少約0.1%,外銷約88.2億元,較2024年減約13億元(-12.8%);2024年產值中,印刷產值約760.9億元,製版約45.7億元,印後加工約71.7億元。總結2025年經濟部資料,台灣經濟成長雖然創下了14年新高,但除了科技及資通產業外,傳統行業基本是負增長的,造紙、紙加工及印刷產業在2025年都是負增長的。 另外財政部產業營業額統計,2024年造紙業總營收約746億元(-0.61%),紙加工業總營收約1,299.5億元(+3.52%);印刷業營收約1,899.6億元(+4.71%),但扣除製版業務,印刷業營收約1,094.4億元(+2.09%);出版業總營收約465.1億元(+5.63%)。以2025年1~10月統計,造紙總營收約563.0億元,較2024年同期減少6.43%;紙加工業營收約1,017.4億元,較2024年同期減少5.26%;印刷業營收約848億元,較2024年同期減少約3.2%;出版業總營收約363.3億元,較2024年同期減少約0.1%。(見表19) 若預估2025年總營收比較2021年,五年內造紙業營收減約24.9%,紙加工業營收減約17%,印刷業營收減約6.17%,出版業營收則減約3.75%。很明顯的印刷包裝業相關產業鏈過去五年都是集體衰退的,紙與紙加工消費是傳統產業的必須消費品,產業的衰退也顯示台灣經濟結構成長在科技相關行業,傳統產業的經營基本上是相當辛苦的。 二、2025年國際漿紙價行情回顧 國際漿紙價格的波動,直接影響到印刷包裝業的成本,而中國每年消費約40%的國際市場漿(Market Pulp)量,而且2024年紙及紙板的年產量約1.36億噸,穩居全球首位,出口量約有1,078萬躉,年增21.2%。由此可知中國對國際漿、紙市場的訂價有很高的話語權,以下表20是2025年以中國漿紙價格的波動,來分析國際漿紙價的行情。 綜合中國RISI、生意社、卓創資訊網站資料,2025年漂白長纖(NBSK)每噸最高價約800美元,最低每噸約680美元,全年均價每噸約776美元;漂白短纖(BHK)最高每噸約584美元,最低每噸約509美元,全年均價每噸約577美元。去年12月底的CIF中國NBSK報價每噸約710美元,較2024年底跌約7.8%,BHK每噸約570美元,較2024年底漲約4.6%。另外,廢紙價格波動幅度較漿價大,2025年的高低價差約20%。由於中國紙及紙板產量供過於求,所以紙價並未隨著漿價同比例的波動,以2025年底現貨價比2024年同期分析,瓦楞紙跌約0.14%,白卡跌了約1.42%、白紙板漲了約2.79%,銅版紙跌約14.86%,生活用紙跌約4.96%。 以台灣進出口資料來分析,比較2024年,2025年紙類進口均價僅僅約調高0.96%,文化用紙均價則微降大約1%,生活用紙類降了約7.9%,紙板則上漲了約5%,而出口紙及紙板均價則上漲約2.89%。總體的紙價在2025年基本波動都不大,這與中國紙價的波動相仿。(見圖21) ●圖21:2024年1月~2025年12月中國漂白針葉漿及闊葉漿價波動表(圖片來源╱中國生意社網站)
寬幅印刷產業結構及發展趨勢
數位應用
2026-08-10

寬幅印刷產業結構及發展趨勢

●寬幅印刷是屬於數位印刷成長速度最快的領域之一,在數位化、客製化與永續轉型的驅動下,寬幅印刷不再只是廣告輸出的工具,而是橫跨多個產業的數位製造平台,例如商業印刷、室內裝潢設計、紡織印花與包裝打樣(圖片來源╱drupa官網)  根據Mordor Intelligence的報告,2025年全球數位印刷市場規模約343.4億美元,預估2030年可達到485.1億美元,年均增長率(CAGR)約7.16%。若按應用領域細分,包裝印刷約佔48%;商業印刷(如書籍、出版、促銷品)約佔22~25%;紡織印刷(Textile and Apparel Printing)約佔15~18%;含壁紙、窗簾、地板、家具等領域的裝飾印刷(Decorative Printing)約佔8~10%;工業印刷(例如電子、汽車、功能性塗層)則約佔5~7%。 所謂寬幅印刷(Wide Format Printing)是指使用寬幅(通常超過24英吋)印刷設備,進行圖像輸出,技術以噴墨為主,支援多種墨水(例如UV、水性、Latex、熱昇華等)與基材(例如紙張、塑膠膜、織物、木板、金屬片等)。其核心特徵包括高解析度與色彩飽和度、適合短版、客製化與快速交期需求、可印製多種材質,具備跨領域應用潛力、支援可變資料與Web-to-Print平台整合。 而在產業分類上,寬幅印刷屬於數位印刷成長速度最快的領域之一,但其應用已橫跨商業印刷、紡織印花、裝飾印刷與包裝打樣等部門,形成多元融合的技術生態。在廣告與促銷物料、展覽與活動、海報都屬於商業印刷;旗幟、運動服、窗簾、家飾布,屬於紡織印花產業;壁紙、地板貼膜、家具表面,則屬於裝飾印刷產業;包裝打樣、原型包裝(Prototyping Packaging)、POP展示品則屬於包裝印刷產業。 ●室內外廣告招牌與促銷物料、展覽與活動、海報與展示牌等,都屬於商業印刷的範疇(圖片來源╱Epson官網、Image Magazine)  認識寬幅印刷市場產業 根據Mordor Intelligence的市場報告,寬幅印刷市場規模在2025年產值約126.8億美元,估計2030年將達160.2億美元,年均增長率約4.78%,成長最快的為亞太地區、最大市場在北美區。而驅動市場增長的主要因素,包括軟標牌及紡織廣告的增加、UV固化及Latex油墨減少VOCs、網上印刷(W2P)擴大客戶成長、AI驅動工作流程優化、綠建築要求推動壁紙市場需求、電動車(EV)帶來貼膜廣告業務等,就產業分析結構如下說明: 一、寬幅印刷市場發展趨勢 (一)電動車(EV)擴大車身貼膜廣告吸引房地產業╱電動車取消排氣管,為設計師提供不間斷的車身表面空間。而公車公司採用整合二維碼的車身貼膜,推動消費者廣告互動;私家車做為行動廣告增加收入,而搭配覆膜可延長車身廣告在惡劣氣候的使用壽命,確保廣告訂單延續。 (二)UV固化及Latex印刷普及,減少VOCs的排放╱歐洲強制執行199913/EC指令,迫使印刷廠淘汰傳統型生產線,進而推動UV和Latex印刷的普及。UV技術移除乾燥設備,同時無氣味的打樣,也符合室內空氣品質的標準。設備上也配置使用低能耗LED燈,延長了燈泡壽命及降低熱量,使其能夠在熱感薄膜和再生紙板上進行列印。 (三)網路印刷(W2P)促進大規模客製化(Mass-Custom)裝飾印製的增長╱由網上接單、自動落版到實現壁紙、畫作及窗模的製作,都可以一貫化作業。HP公司預測2025年全球數位壁紙印刷的市場規模將達104億美元,而且85%的基材是可持續性的,這減少壁紙的庫存積壓,而且透過設計來增加商品價值。 (四)AI驅動RIP軟體來優化油墨耗用效率及自動化流程╱現代RIP中的人工智慧模組可以預測噴嘴故障、平衡CMYK墨量及色彩補償,以減少浪費。Esko的Phoenix引擎可分析檔案幾何形狀,以選擇最高效的印刷切割路徑,而Roland DGs的Dimense插件則可在墨滴落地前預覽3D紋理,從而縮短打樣流程的時間與步驟,減輕操作員工作負擔。 二、產業供應鏈結構 (一)上游設備與材料商╱(1)印刷設備:噴墨機(Roll-to-Roll、Flatbed、Hybrid)、裁切機、覆膜機。(2)墨水技術:UV固化、水性、溶劑型、Latex、熱昇華墨水。(3)基材材料:紙材、塑膠膜、織物、特殊表面材料(如金屬、木板)。(4)主要設備品牌:包括HP、Epson、Canon、Roland、Mimaki、Durst、Agfa、Mutoh、EFI等。 (二)中游印刷服務商與加工廠╱(1)提供寬幅輸出、裁切、覆膜、裝裱等服務。(2)多數業者具設計、印前處理與印後加工能力。(3)部分廠商跨足紡織印花、裝飾印刷、包裝打樣等領域。 (三)下游應用端與品牌方╱(1)廣告與展覽:招牌、橫幅、展架、背板等。(2)零售與快速移動消耗品:促銷物料、POP、包裝原型等。(3)空間設計與家居:壁紙、窗簾、地板貼膜、家具表面等。(4)紡織與服飾:旗幟、運動用品、服飾印花(熱昇華)等。 (四)支援系統的軟體與平台╱(1)RIP軟體:影像處理與色彩管理(例如Fiery、Onyx)。(2)Web-to-Print平台:從線上接單、設計、排程與客製化流程等。(3)自動化系統:印前排程、印後裁切與裝裱整合等。 (五)外部環境政策與標準╱(1)環保法規:例如VOC排放、碳足跡揭露等。(2)印刷安全標準:例如食品接觸包材、兒童用品印刷等。(3)ESG揭露與永續包裝政策:例如生產者責任延伸(EPR)制度、碳足跡概述認證(ISO 14067)、綠色建築、歐洲環保紡織標準(OEKO-TEX)等等。 三、技術分類、應用範圍與特性 依據Morodox Intelligence的2024年寬幅印刷市場報告,噴墨系統佔約寬幅印刷市場的78%,但雷射列印年增長約7.55%,是最快速的;生態溶劑配方佔市場規模的32%,另外UV固化油墨使用年以7.9%快速增長。而在應用上,標牌與圖文列印廣告業務佔約42%,但紡織及服務市場年均增長8.6%最快。 以列印寬度計算,44~60英吋設備佔是常模的37%,而72英吋的大寬幅印刷設備則以年增長8.11%最快;按照地理劃分,北美區佔全球市場的34%,亞太區則以年增長6.5%為最快速。其相關的墨水使用技術類型、應用範圍及特性說明見表1。 ●紡織及服飾印刷產業是全球紡織供應鏈中極具創意與技術密度的環節,2025年全球紡織印花市場規模約為58億美元,預估到2030年將達72億美元,平均成長率約4.46%(圖片來源╱drupa官網、Epson官網)  四、寬幅印刷未來趨勢與策略 在數位化、客製化與永續轉型的驅動下,寬幅印刷不再只是廣告輸出的工具,而是橫跨多產業的數位製造平台,其技術整合力、材質適應性與永續潛力,使其成為商業印刷、室內設計、紡織印花與包裝打樣的多元應用平台。而加速數位化升級,如導入網上印刷(Web-To-Print)平台、自動化的排程與色彩管理系統。就可持續發展上,採用低VOC墨水、可回收基材、建立碳足跡計算與永續報告(ESG)機制,這已是寬幅印刷經營必要的發展策略。 美國Onprintshop網站談到2026年寬幅印刷關鍵技術如下: (一)提供個性化與客製化解決方案,創造獨特的客戶體驗。 (二)採用自動化的列印工作流程,以便能夠減少錯誤、提高效率及縮短交期。 (三)使用專業的圖案設計軟體,進而擴展紡織及服飾印刷創意設計問題。 (四)利用網路印刷相關技術,提供完整的接單、生產及物流數位服務平台。 (五)提供先進的色彩精準與品質控制系統。 (六)整合二維碼、擴增實境(AR)、NFC標籤等技術,擴大消費者互動體驗及掌握消費資訊。 (七)使用可持續性的材料及製程,包含永續油墨、生質塑膠等可回收和可生物降解的材料。 ●隨著數位化、客製化與永續製程的興起,紡織及服飾印刷產業正在快速轉型並擴展其市場版圖(圖片來源╱what they think?、Texintel官網)  認識紡織與服飾印花產業 紡織及服飾印刷(Textiles &Apparel Printing)產業,是全球紡織供應鏈中極具創意與技術密度的環節。透過各類印花技術,將圖案、色彩與功能性塗層應用於布料表面,廣泛服務於服飾、家居、旗幟、展覽、工業用布等領域。隨著數位化、客製化與永續製程的興起,該產業正在快速轉型並擴展其市場版圖。 根據Mordor Intelligence市場研究預測,2025年全球紡織印花市場規模約為58億美元,預估到2030年將達72億美元,年均成長率(CAGR)約4.46%。驅動成長主要來自快時尚與電商,推動小批量、快速交期需求,數位印花技術滲透率上升,ESG政策驅動環保製程與低水耗技術導入。在應用場景市場規模中,服飾與時尚佔約50%,家居布料佔約20~25%,廣告與旗幟佔約10~15%,工業用布佔約5~10%。 就技術分類與應用場景來分析,網版印花(Screen Printing)適合應用於大量服飾、床單、窗簾等,其特性是成本低、穩定,但需要製版;而數位噴墨印刷(Digital Textile Printing)則適合客製化服飾、旗幟、家居布,其特性是無需製版、快速交期、色彩豐富;熱昇華轉印(Dye Sublimation)適合聚酯布料、泳裝、運動服等,其特性是色彩鮮豔、耐洗性高、需要轉印紙;直噴印刷(DTG)則適合小批量服飾、電商訂製,其特色是個人化設計、快速交貨。 Keypoint Intelligence最近的一篇文章提到,當今環保世界的紡織品印刷全新策略如下: (一)發展無水印刷從源頭減輕環境負擔╱傳統的紡織品印花方法生產需要大量的水,有時每公尺織物需要數十公升水,這水大部分會被染料和化學物質污染。而染料昇華和顏料印花等技術,利用熱量將油墨直接印在織物上,可大幅減少用水量外,也消除了污染徑流。 (二)數位直印服裝印花實現按需高效╱數位直印(DTG)印花支援更靈活、更加負責的生產模式,可以減少油墨之消耗,降低對化學物質的依賴,並簡化工作的流程,同時降低庫存,以減少生產過剩及浪費。 (三)更清潔的化學品,更安全的印刷╱使用水性油墨配方還可生物降解,創造更健康的工作條件。隨著環境法規的不斷完善,改用環保油墨不僅成為法規要求,也成為品牌差異化的因素。 (四)選擇更好的材料╱使用經過全球有機紡織品標準(GOTS)所認證的有機棉花,以及再生聚酯纖維(rPET),而這些基材與清潔油墨及無水工藝互相結合,有助於顯著減少服裝的整體生態足跡,反映出更負責任的採購和更加透明的供應鏈。 (五)循環生產再利用與再生設計╱循環生產則著重於透過再利用、回收和負責任的處置來延長材料的生命週期,而非傳統的「製造→使用→丟棄」思路。 (六)利用自動化、人工智慧和機器人技術提高效率並減少浪費╱人工智慧(AI)、自動化和機器人等先進技術正在幫助簡化印刷流程,透過精準預測來降低庫存,提高一致性以減少錯誤等。這些創新技術相互結合,可以提高效率、降低資源消耗,並實現更具有可擴展性和可持續性的生產方式,以滿足當今的期望。 ●室內裝飾印刷產業是指將圖案、紋理、色彩或功能性塗層印製於各類裝飾性材料表面,一般可應用於牆面、地板、窗簾、家具、玻璃、金屬等空間元素,並逐漸融合數位印刷、客製化設計(圖片來源╱Epson官網) ●全球裝潢印刷產業正在走向「科技驅動、永續導向、個性化主導」的新時代,數位印刷技術讓裝潢設計更自由(圖片來源╱網路) 認識室內裝飾印刷產業 所謂裝飾印刷(Decorative Printing)是指將圖案、紋理、色彩或功能性塗層印製於各類裝飾性材料表面,一般可應用於牆面、地板、窗簾、家具、玻璃、金屬等空間元素。其核心價值主要在於「視覺美學+材料功能+空間整合」,並逐漸融合數位印刷、環保材料與客製化設計。 根據多家國際市場研究機構報導指出,2025年的全球裝飾印刷(Decor Paper)市場規模約53.9億美元,包括壁紙、家具貼膜、地板貼紙等應用,並預估2035年可以達到78.4億美元,年均成長率約為3.8%。但若以2030年全球家居裝潢市場(含印刷)的市場規模約9,601億美元,並預估至2035年的市場規模達到1.62兆美元,其中裝飾印刷為其中重要關鍵因素。就全球裝飾印刷產業發展趨勢分析如下: (一)數位印刷技術的全球化應用╱數位印刷已成為全球裝潢印刷的主流技術,取代傳統的平版與網版印刷。其優勢是能夠快速生產與低成本,無需製版,適合短版與客製化需求;具備高解析度與色彩精準度,可應用於壁紙、地板、窗簾、家具表面等多種材質;可以跨平台整合,結合電商與設計平台,消費者可在線上完成設計與下單流程,例如美國與歐洲的設計公司廣泛使用UV噴墨與樹脂印刷技術,打造高端商業空間;亞洲則以快速交付與高性價比為優勢,推動數位印刷在中小型住宅市場的普及。 (二)客製化與個性化需求驅動市場成長╱全球消費者對「獨特性」的追求,促使裝潢印刷走向高度客製化的趨勢。根據市場調查,個性化家居裝飾市場預計在2034年達到3,306億美元,年均成長率達7.2%。在住宅空間,消費者可以選擇專屬圖案、色彩與材質,打造獨一無二的居家風格;就商業空間,品牌透過印刷設計強化識別度,如餐廳牆面、零售櫥窗與辦公室環境;而文化融合設計理念下,設計師結合全球美學元素,例如日式簡約、摩洛哥圖騰、北歐自然風,創造具有文化深度的空間。 (三)永續設計成為全球標準╱隨著ESG與碳中和目標的推動,永續印刷已經成為全球產業的基本要求。在環保材料上,使用FSC認證紙張、再生纖維與植物性油墨;而就節能設備上,如何導入Energy Star認證印刷機與低耗能製程;在減廢策略上,推動按需印刷、雙面列印與墨水回收系統;重視循環經濟,歐美品牌導入回收機制與再製流程,亞洲則積極發展低碳供應鏈。 例如,歐洲的印刷業者已將水性油墨與無水印刷技術導入室內裝飾品生產,顯著降低水資源使用與污染。 (四)AI與智慧科技重塑設計流程╱人工智慧(AI)與自動化技術正快速改變全球印刷產業的運作模式,以AI設計輔助生成圖像、色彩建議與排版優化,提升設計效率與創意表現。使用智慧排程與預測維護來分析設備狀況,預測故障並自動安排維修,降低停機風險;AI根據消費者資料自動生成個性化、客製化設計,應用於包裝、牆面與展示品;AI系統可即時偵測印刷瑕疵並自動修正,提高成品品質,如美國與德國的印刷平台已導入AI自動化工作流程,將生產時間縮短80%,並提升客戶滿意度。 (五)全球市場區域化與平台化發展╱裝潢印刷市場呈現區域化特色與平台化整合趨勢,在亞洲地區,以中國、印度、越南為製造重鎮,供應全球中低價位的產品,並逐步導入智慧製造。在歐美地區,強調設計創意與永續價值,市場偏好高端客製化產品。而在中東與非洲地區,新興市場快速成長,需求集中於商業空間與公共建設。另外組建平台化媒合,例如全球設計平台如Canva、Adobe Firefly等紛紛結合印刷服務,提供一站式設計與生產流程。 融合科技與美學的空間革命 全球裝潢印刷產業正在走向「科技驅動、永續導向、個性化主導」的新時代。數位印刷技術讓設計更自由,AI與自動化提升效率與品質,永續理念則為產業注入社會責任與長遠價值。未來,誰能夠掌握技術、理解市場,並實踐綠色創新,誰就能夠在這場空間革命中脫穎而出。 而寬幅印刷已從傳統廣告輸出轉型為跨產業的數位製造平台,結合高解析技術、環保墨水、AI自動化與Web-to-Print系統,廣泛應用於商業、紡織、裝飾與包裝領域。隨著永續設計與個性化需求崛起,寬幅印刷正成為驅動創新與綠色轉型的關鍵力量。
世界盃與AI發展競爭環境的比較
經營管理
2026-08-04

世界盃與AI發展競爭環境的比較

比較世界盃與人工智慧(AI)發展競賽是有許多相似之處。無論是國家隊、企業競逐AI領導地位,本質上都是人才、資源、技術與策略的全面競爭。 首先,兩者都是全球性及國家隊的競賽。世界盃匯集各國頂尖球隊,而AI領域則由OpenAI、Microsoft、Google、Anthropic、Meta及中國科技企業等共同角逐。各方都希望在國際舞台上建立領先地位,如同足球強國爭取世界冠軍一般。 其次,人才是成功的核心。在世界盃的優秀球員往往能改變比賽結果;在AI產業中,頂尖人才則是推動技術突破的關鍵,兩者都投入大量資源積極網羅人才。 第三,團隊合作比個人能力更重要。歷史上球隊奪冠,都是整體團隊協作才可達成,而AI發展也需要演算法、資料、產品、雲端與商業團隊共同協作,才可建立完整且具競爭力的AI生態系。 此外,數據的重要性在兩個領域都十分明顯。足球隊利用數據分析對手與球員表現,制定最佳戰術;AI企業則依靠大量資料訓練模型,提升準確度與效能。誰擁有更好的資料資源與分析能力,誰就更容易取得競爭優勢。 最後,快速應變能力是決勝關鍵。足球比賽中,教練必須根據場上情況即時調整戰術;AI企業也需要因應技術創新、市場需求與競爭變化快速做出調整。面對瞬息萬變的環境,反應速度往往決定成敗。 這期設計印象雜誌的主題是「AI正在重寫全球印刷賽局」,雜誌社數位總編研究全球約50家印刷包裝領導企業,搜集並閱讀超過100篇文章,洞察彙整出全球16家印刷包裝業者,如何用AI技術來驅動轉型與戰略布局。 世界盃讓我們相信,奇蹟永遠存在,只要你敢於追求就可能是贏家,台灣印刷包裝業者在AI時代,也要積極思考如何加入這賽局。 There are many similarities between the FIFA World Cup and the race to develop Artificial Intelligence (AI). Whether it is national teams competing for the World Cup or technology companies striving for AI leadership, both are fundamentally contests of talent, resources, technology, and strategy. First, both are global competitions. The World Cup brings together the best national football teams from around the world, while the AI arena is dominated by leading organizations such as OpenAI, Microsoft, Google, Anthropic, Meta, and major Chinese technology companies. All participants aim to establish leadership on the global stage, much like football powerhouses competing for the world championship. Second, talent is the key to success. Outstanding football players can change the outcome of a match, just as top AI researchers and engineers drive technological breakthroughs. In both fields, organizations invest significant resources to attract and retain the best talent. Third, teamwork is often more important than individual ability. World Cup champions are rarely built on star players alone; success depends on the collective effort of the entire team. Similarly, AI development requires close collaboration among experts in algorithms, data science, product development, cloud infrastructure, and business operations. Only through effective teamwork can organizations build a complete and competitive AI ecosystem. In addition, data plays a critical role in both fields. Football teams analyze player performance and opponents’ strengths and weaknesses to plan winning strategies. AI companies rely on vast amounts of data to train models, improve accuracy, and enhance performance. Organizations with superior data resources and analytical capabilities are more likely to gain a competitive advantage. Finally, adaptability is often the critical factor. During a football match, coaches must adjust tactics in real time based on the changing conditions on the field. Likewise, AI companies must respond quickly to technological innovation, market demands, and competitive pressures. In a rapidly changing environment, the ability to adapt quickly may lead to long-term success. The theme of this issue of Graphic Arts Magazine is “AI Is Rewriting the Global Printing Landscape.” The Digital Editor-in-Chief reviewed more than 100 articles and studied approximately 50 leading printing and packaging companies worldwide. This research identified 16 global printing and packaging leaders that are using AI technologies to drive transformation and shape their strategic direction. The World Cup reminds us that miracles are always possible and that those who dare to pursue excellence become winners. In the AI era, Taiwan’s printing and packaging industry should also actively consider how to participate in this new competitive arena and leverage emerging opportunities to accelerate growth and innovation.
馬年的企業運勢與格局
經營管理
2026-04-14

馬年的企業運勢與格局

2026年是馬年,開年後最被關注的是來自日本的眾議院選舉,高市早苗創下日本政治的傳奇,取得日本史上勝負最分明的國會選舉,以「不勇於挑戰的國家,沒有未來可言」理念,率領幾位40多歲非典型的政治人物,激發選民狂熱的情感認同,讓日本社會的集體焦慮,找到改變的出口。 「馬年」的企業格局,象徵速度(Speed)、突破(Breakthrough)、競爭(Competition)、攻勢與擴張(Expansion),不確定但充滿動能的局勢(Dynamic Environment),而「闖」則成為馬年的行動狀態,往未知走、跨過界線,用自己的力量打開一條路。 「闖」的意義,是對恐懼、焦慮的掌握,把未知轉成經驗;闖是成長的唯一方式,逼出潛能與強大;闖是塑造環境,不是環境塑造你,找出自己的路;闖是拓展格局的必要代價,人生才會有成就感。 但「闖」不是衝動,要有策略性的思維,一定要看清現實(Reality),接受風險不抱幻想;設好底線(Bottom Line),承受最低風險;全力前進(Execution),不拖延、不猶豫、不反覆,看到任何可行的新機會,值得衝就要衝。 持續2025年的焦慮時代,川普關稅被判違法,美國與以色列對伊朗開戰,這讓2026年全球地緣政治風險,及全球貿易的不確定性再度升高。但2025年台灣出口額約6,407億美元,年增34.9%,GDP年增長約8.63%,創15年來的新高,由台積電(TSMC)帶領的企業,正在美國、德國及日本開疆闢土,台灣經濟持續展現韌性。 台灣傳統產業一直處於產業規模不夠、面對中國的內捲及競爭、國際市場沒法展開的焦慮,而馬年的「闖」是值得大家思考的年度字,而如何打破舊模式、建立新系統,擴張與展現競爭力,才會有未來「大破、大立、大展」的格局。 The year 2026 is the Year of the Horse. Early in the year, the most notable global political event was Japan’s House of Representatives election, where Ms. Sanae Takaichi made political history in Japan by winning the most decisive parliamentary victories ever. Upholding the principle “a nation that does not dare to challenge has no future,” she led several atypical politicians in their 40s to inspire strong emotional resonance among voters, providing Japanese society–trapped in collective anxiety–with an outlet for change. The Corporate Prospects in the Year of the Horse symbolizes speed, breakthrough, competition, offense, and expansion. It is a dynamic, uncertain yet energetic environment. The keyword for action this year is “venture”–moving into the unknown, crossing boundaries, and opening a new path with one’s own strength. The meaning of “venture” lies in mastering fears and anxieties, turning the unknown into experience. “Venture” is the only path to growth–forcing out hidden potential and inner strength. It means shaping your environment rather than being shaped by it, carving out your own direction. It is also the necessary cost of expanding one’s strategic horizon, and only then can one attain a sense of achievement. However, “venture” is not impulsiveness–it requires strategic thinking. See the reality clearly, accept risks without illusions. Set a bottom line, ensuring the lowest acceptable level of risk. Execute with full force, without delay, hesitation, or wavering. Whenever a new opportunity appears, if it is worth seizing–seize it. The atmosphere of anxiety that continued from 2025–such as Trump’s tariffs being ruled illegal and the U.S.–Israel conflict with Iran that have caused geopolitical risks and uncertainty in global trade to rise again in 2026. However, Taiwan’s 2025 export value reached USD 640.7 billion, a 34.9% annual increase. GDP grew 8.63%, the highest in 15 years. Led by TSMC’s expansion into the U.S., Germany, and Japan, Taiwan’s economy continues to demonstrate strong resilience. Traditional industries in Taiwan have long faced challenges: limited industry scale, intense internal competition from China, and the difficulty of expanding into global markets. The Year of the Horse’s keyword “Venture” is worth for deep reflection. Only by breaking old models, building new systems, and expanding to showcase of competitive strength can achieve “Great Breakthrough, Great Establishment, and Great Expansion.”
焦慮時代:2025年的世界,但仍有曙光
經營管理
2026-02-09

焦慮時代:2025年的世界,但仍有曙光

2025年可以稱為焦慮的年代。全球10大事件,包括AI失控與低質內容氾濫、川普關稅政策與貿易緊張、地緣政治衝突升溫、氣候災害頻發、經濟放緩與通膨壓力、社群平台情緒操控爭議、民主信任危機、能源與糧食安全問題、全球健康焦慮,以及虛擬社交導致的心理孤獨,這讓我們感受到生活在一個充滿不確定的時代。 COVID-19後,全球一直處於「易變、不確定、複雜、模糊」的混沌狀態,到2025年,更在科技失速、政治撕裂、環境危機、經濟壓力、心理失衡而加劇,映照出人類在高速變動中的脆弱與渴望。 台灣同樣充滿焦慮,兩岸局勢緊張、政黨對立加劇,全球供應鏈重置、通膨與民生成本增加,詐騙激增與世代孤獨感蔓延,極端氣候與颱風水災,能源與安全軔性不足,這讓社會瀰漫著不安全感。 而全球各地選出2025年的年度代表字,正反映人們情緒與關注,英國提出RageBait(憤怒誘餌)、Parasocial(擬社交互動)、VibeCoding(氣氛編碼),美國選出Slop(數位餿水),日本選出「熊」、台灣選出「罷」,中國選出「軔」及「稅」,這都與全球的不確定性及焦慮有關。 但焦慮時代並非世界末日,卻呼喚著「韌性」與「信任」的渴望。我們需要科技治理,需要民主修復、環境行動,更需要心理支持與社會正面思維。透明制度及理性溝通是基礎,而積極行動則是曙光。 台灣的曙光來自鏟子超人的故事。花蓮縣光復鄉水災,近50萬志工與11萬國軍,在20天內清除40萬噸淤泥。他們來自台灣各地、各行各業、不約而同在危機快速動員,拿起鏟子投入救災,展現台灣社會最真實的韌性與互信,也證明,團結與行動在焦慮時代帶來的希望。 2025 can be described as an age of anxiety. Ten major global developments-including runaway AI and the spread of low-quality content, Trump’s tariff policies and rising trade tensions, escalating geopolitical conflicts, increasingly frequent climate disasters, economic slowdown and inflationary pressure, controversies over emotional manipulation on social media platforms, a crisis of trust in democracy, challenges to energy and food security, global health anxieties, and psychological loneliness driven by virtual socialization-have made us acutely aware that we are living in an era filled with uncertainty. Since COVID-19, the world has remained in a state of “volatility, uncertainty, complexity, and ambiguity.” By 2025, this condition has only intensified, fueled by technological acceleration, political polarization, environmental crises, economic pressure, and psychological imbalance. Together, these forces reflect both humanity’s vulnerability and its longing amid rapid change. Taiwan is no exception to this anxiety. Cross-strait tensions persist and deepening partisan divides, global supply chain restructuring, rising inflation and living costs, a surge in fraud cases, generational loneliness, extreme weather events, typhoons and floods, and insufficient resilience in energy and security systems. These factors combine to create a pervasive sense of insecurity. Interestingly, the “Words of the year 2025” chosen across different regions mirror these emotions and concerns. The UK highlighted “rage bait” ,“parasocial” ,and “vibe coding”. The U.S. chose “slop” (digital junk), Japan selected “bear”, Taiwan picked “recall”, while China emphasized “resilience” and “tariff”. Each term reflects the global climate of uncertainty and anxiety. Yet, the Age of Anxiety is not the end of the world. It is a call for resilience and trust. We need robust technology governance, democratic renewal, decisive environmental action, and comprehensive mental health support. Transparent institutions and rational dialogue are essential, as is a positive social mindset that transforms fear into constructive action. These are the rays of hope piercing through the clouds. In Taiwan, that hope is embodied in the story of “Shovel Superman.” After the flooding in Guangfu Township, nearly 500,000 volunteers and 110,000 members of Taiwan’s Military worked together to remove 400,000 tons of silt in just 20 days. Coming from all corners of Taiwan and all walks of life, they mobilized swiftly in the face of crisis, picked up shovels, and devoted themselves to disaster relief. Their actions embodied the truest form of Taiwan’s resilience and mutual trust-and proved that, even in an age of anxiety, unity and action can bring genuine hope.
動盪與希望交織的一年
經營管理
2025-12-08

動盪與希望交織的一年

2025年,是動盪與希望交織的一年。全球正處於多重挑戰:地緣政治緊張持續升高,美中科技對抗加劇、俄烏戰爭未歇、中東衝突升溫,讓國際秩序日益碎片化。而川普的新關稅政策,掀起全球貿易體系與供應鏈的重組,全球合作與信任體系的不確定性明顯升高。 同時,極端氣候頻仍、綠色轉型壓力倍增,加上經濟成長放緩,各國在「安全」與「永續」間陷入艱難抉擇。美國退出多項國際永續倡議,引發各界爭議;然而,歐盟、中國及國際品牌企業,在動盪中仍堅持推動綠色供應鏈,反而孕育出前所未有的希望與契機。 生成式AI與智慧代理技術正快速發展,為醫療、教育、製造等產業帶來革命性的突破;全球對綠色能源的投資創下新高,氫能、儲能及碳捕捉技術加速成熟。儘管聯合國體系面臨功能與信任的質疑,區域性合作卻逐漸崛起,成為全球治理的新趨勢。 對於位處科技與地緣政治交會點的台灣而言,2025年是關鍵的轉折之年。經濟成長預測被上修至4.5%~5.4%,對美貿易順差可望倍增;台積電的全球布局更帶動台灣企業加速國際投資與合作。企業與政府也日益重視供應鏈韌性與數位主權,積極推動「在地化」與「去風險化」策略,以強化長期競爭力。 2025年提醒我們,動盪只是挑戰的表象,而希望來自人類在不確定中依然選擇創新、合作與前行的勇氣。面對新的時代波動,台灣必須要更加團結,凝聚共識,以「小國大戰略」的智慧與格局,開創屬於自己的未來。 The year 2025 is one in which turbulence and hope are deeply intertwined. The world is facing a convergence of multiple challenges: escalating geopolitical tensions, the ongoing U.S.–China tech rivalry, the unresolved war in Ukraine, and intensifying conflicts in the Middle East–all contributing to a more fragmented international order. Meanwhile, Trump’s new tariff policies have triggered a restructuring of the global trade system and supply chains, increasing uncertainty in global cooperation and frameworks of trust. At the same time, the frequent occurrence of extreme climate events, the pressures of the green transition, and the global economic slowdown have made it difficult for countries to strike a balance between national security and sustainability. The withdrawal of the U.S. from several international sustainability initiatives has sparked controversy. However, the persistence of the EU, China, and international brand enterprises in maintaining green supply chains has given rise to unprecedented hope amid the turbulence. Generative AI and AI agent technologies are rapidly advancing, bringing revolutionary breakthroughs to fields such as healthcare, education, and manufacturing. Global investment in green energy has reached new highs, with hydrogen, energy storage, and carbon capture technologies maturing at an accelerated pace. The United Nations has faced growing questions about its functionality, while regional cooperation has emerged as a new trend. For Taiwan, situated at the intersection of technology and geopolitics, 2025 marks a critical turning point. Economic growth forecasts have been significantly revised upward to 4.5~5.4%. The trade surplus with the U.S. may multiply, and TSMC is driving Taiwanese enterprises toward greater international investment and collaboration. Both the government and private sector have begun to prioritize supply chain resilience and digital sovereignty by promoting localization and de-risking strategies. The year 2025 reminds us that turbulence is merely the tip of the iceberg, while hope stems from humanity’s courage for innovation, cooperation, and progress in the face of uncertainty. The people of Taiwan must recognize that in this new era of turbulence, unity and consensus are essential–and that with the wisdom of a small nation wielding grand strategy. We can shape a brighter future.
印刷包裝產業的可持續發展
包裝未來
2025-10-23

印刷包裝產業的可持續發展

可持續發展正驅動著印刷包裝產業的創新與發展,由資誠顧問(PwC)公司所出版的「2024年全球消費者洞察調查」發現,消費者平均願多花9.7%價格購買永續商品,吸引消費的永續元素包括:減少消耗的生產流程與回收再利用(40%)、環保包裝(38%)、有助於大自然與水資源保護(34%)。而「2024台灣企業領袖調查報告」顯示,75%全球與79%台灣企業致力提高能源效率,但僅約半數企業在開發與銷售環境友善產品或服務。(見表1) 全球永續發展兩個關鍵議題 全球暖化與循環經濟,可說是全球永續發展相當關鍵的兩個議題,而在2024~2026年間,全世界陸續實施的新法規包括:歐盟的企業永續報導指令(CSRD)、碳邊境稅(CBAM)、美國清潔競爭法案(Clean Competition Act,英文簡稱CCA)、台灣碳費等。在循環經濟上,例如歐盟的無毀林產品監管(EUDR)法規及各國減塑全新規定,包裝及包裝廢棄物規章(PPWD)、生產商責任計畫(PRS)等,這都驅動著全球的品牌客戶加速發展綠色商品與包裝,以滿足消費者的需求。例如強化綠色設計、節能減碳與碳足跡管理、使用再生能源、回收及可降解材料、以紙代塑、公平貿易與社會責任、碳中和與100%回收包材等承諾,讓綠色消費成為2025年的全球嶄新趨勢。(見圖2) 對印刷包裝企業來言,未來碳權、碳稅將是商品成本的一環,而碳管理則是全球性競爭的核心業務,節能減碳、關注循環經濟、減塑都已成為全球關鍵競爭力。而CSRD發出明確訊號,永續性不再是一種選擇,而是企業生存能力的重要組成部分。為了滿足CSRD,公司不僅必須收集數據,還必須理解數據、改善流程並透明地傳達進度。 ●圖2:歐盟綠色協議,包含再生能源、CSRD、CBAN、EUDR、PPWD、PRS等(圖片來源╱https://commission.europa.eu/strategy-and-policy/priorities-2019-2024/european-green-deal_en)  探尋印刷包裝業可持續發展 為了探索2025年印刷包裝的未來發展趨勢,本期設計印象雜誌,特別結合2024年產業年度報告及可持續發展議題,就印刷包裝產業的發展趨勢、低碳永續材料的選擇及綠色製程實務等做特別企劃專題報導,希望提供讀者及相關業者參考,這次專題的重點項目關鍵字說明如下: 一、2025印刷包裝業發展趨勢 綠色、可循環、輕量化和極簡包裝是目前的主流意識,而其所延伸出來的議題將是綠色包裝設計、減塑及環保材料的創新、印刷包裝生產的綠色製程、客製化、個人化與智慧包裝(例如數位標籤、互動式體驗、防偽措施、供應鏈可視性等)解決方案、碳足跡與永續資訊透明化、數位印刷與人工智慧(AI)運用、電子商務與安全包裝標示等。 二、綠色設計 減量、減碳首先需由避免過度包裝材料開始,例如選擇合適的包裝材料、定義合理的包裝尺寸、精簡及優化包裝結構,加入友善回收設計,例如避免黏貼的組合設計、減少黏合的卡扣設計、單一材料設計、使用可平攤設計,另外要考慮包裝再利用的價值,延長包裝使用週期,如賦予包材其他利用價值、增加包裝利用週轉次數等。(見圖3) ●圖3:低碳永續材料的選擇(圖片來源╱drupa官網)  三、低碳永續材料的選擇 首先要考慮以紙代塑,尋求可替代的紙製品,這要強調生物可降解性和可堆肥材料;另外使用可再生材料,例如秸稈材料、竹纖維、甘蔗渣纖維、玉米澱粉基材料、棕櫚葉與椰殼纖維、蘑菇材料、海藻基材料等。而回收塑料再利用,以減少資源消耗、溫室氣體排放、塑料垃圾對環境影響,常見的回收塑料來源,包括海洋回收塑料(Ocean Recycled Plastics)、消費後回收塑料(Post- Consumer Recycled Plastics,英文簡稱PCR)、工業回收塑料(Post- Industrial Recycled Plastics,英文簡稱PIR)等等。 四、印刷包裝業的綠色製程實務 綠色印刷製程是採用環保材料和工藝,遵守不對環境產生污染,優化印刷製程,追求最低資源與能源的使用,以永續發展理念,關注印刷包裝品可回收再使用,廢棄物及碳排的最低產出,符合國際認證的環境、社會與經濟的標準規範,並保障工人權益與社區參與等。 (一)選擇綠色環保材料是必要的╱例如推廣像FSC或PEFC所認證的紙張、再生紙、生物降解材料,以及無氟(PFAS)、無氯(PVC)的包裝材料和低碳、減塑材料;而環保油墨,則如植物基油墨、水基油墨、UV固化油墨及無重金屬顏料等等。 (二)優化油墨用量的設計與技術措施╱在不影響品質下,減量使用材料亦是實現綠色製程的關鍵,例如精確的油墨配方調控(高濃度油墨、優化黏度),確保油墨能夠均勻地覆蓋,減少油墨的浪費;而印刷技術的創新,如以數位印刷技術減少過量印刷,優化網版設計來降低油墨使用量,以薄膜印刷技術減少油墨使用,以及乾燥過程中的能耗。 (三)印刷工藝流程優化╱透過流程的自動化和智能化,可以減少人為操作失誤和浪費,例如採用自動化油墨供應系統,優化油墨的消耗,智能印刷管理系統可以掌握資源與能源的使用效率,以優化製程管理效率。 (四)印刷表面處理(覆膜、上光和壓紋等)╱例如使用水性上光技術,以減少VOC排放及提升生物降解性;採用水性覆膜工藝及無溶劑覆膜的技術,降低減少環境污染及有利回收,可降解覆膜材料,則可以減少塑膠汙染及提高回收效率。 (五)能源與資源的管理╱採用節能設備、降低能源消耗,減少溫室氣體排放及再生能源使用,有效處理和回收廢棄物,減少對環境的負擔。(見圖4) ●圖4:永續印刷的未來(圖片來源╱drupa官網)  五、數位印刷的趨勢 數位印刷的優勢在於按需生產,無須印版並減少大量的材料耗損、廢棄印刷品,而且可低能耗和高效生產,並可使用環保油墨和再生耗材,且可以依不同地區採分散式生產模式,減少運輸需求和碳足跡,可滿足消費者個性化印刷的需求。(見圖5) 六、色彩管理 色彩管理除了實現品牌識別外,也在低碳綠色包裝上扮演著相當重要的角色,包括精確的色彩再現,減少資源浪費;採用軟打樣(Soft Proofing)技術,減少浪費和碳排放;色彩優化,可減少印刷用墨量,色彩管理提升印刷效率,降低碳排放等。(見圖6) 七、低碳製造工廠時代來臨 低碳製造工廠就是要提高能源效率、可再生能源溶入製程,透過改善設備和工廠運營效率,有效降低能源消耗及碳排放;在減少溫室氣體排放上,例如減少生產過程中的廢氣排放、改進物流和供應鏈整合、加入自動化設備及智能管理等;關注資源管理與循環經濟使用,採用數位化與智能製造等,以追求碳中和目標與外部認證。 ●圖5(左):數位印刷的優勢在於按需生產,無須印版並減少大量材料耗損及廢棄的印刷品 ●圖6(右):印刷時透過色彩管理、色彩優化,可減少印刷用墨量、提升印刷效率
台灣印刷包裝相關產業年報-1
印刷標準
2025-10-21

台灣印刷包裝相關產業年報-1

2024年全球共有76個國家舉辦大選,影響超過世界一半的人口,讓全球變局擴大不確定性,影響最大的是美國川普總統重回執政,包括全球政治及貿易體制、石油與再生能源、減碳與減塑、移民及對外援助等政策變革,都將衝擊全球。而台灣賴清德總統當選,但立法院民進黨淪為少數,一年來的黨爭引起社會不少紛亂,這讓社會分裂會越來越對立,如2024年12月美國韋氏字典(Merriam-Webster)選出年度字為Polarization(兩極分化),就顯示社會的不安定趨勢。 逆全球化時代的加速來臨 2024年全球地緣政治衝突再度擴大,逆全球化時代加速來臨,但生成式人工智慧(AI)技術與運用的發展卻超乎預期,也擴大在智能手機、無人駕駛、無人機、機器人、智能家居設備、生物工程、數據中心等行業的應用與快速發展,AI龍頭輝達(NVIDIA)與台積電更是獨享鋒頭,張忠謀曾提到,台灣無論在地緣政治、逆全球化或AI發展都是兵家必爭之地。而2024年的國際運動賽事,台灣在巴黎奧運的「麟洋配」拿下史上羽球男雙的奧運連霸金牌,中華隊(Team Taiwan)在第三屆的世界棒球12強(2024 WBSC Premier 12)賽,取得首座冠軍,這讓台灣的韌性(Resilient Taiwan)能在國際多元面向中展現,讓國人熱血與感動。 2024年再度成為有史來最熱的一年,全球暖化與循環經濟,仍是2024年全球永續發展很關鍵的兩個議題,2025年起,國際碳稅法正式生效,例如歐盟的碳邊境稅(CBAM)、台灣碳費、美國清潔競爭法案(Clean Competition Act,CCA)等等,所以未來碳權、碳稅將是商品成本的重要一環,而碳管理則是全球性競爭的核心業務。而在循環經濟上,歐盟的無毀林產品監管(EUDR)法規及各國減塑新規定、包裝及包裝廢棄物規章(PPWD)及生產商責任計畫(PRS)等都將在2024及2026年中試行及生效,減塑也將成為全球關鍵競爭力,而強化綠色設計、使用可持續和可降解材料、提高資源與能源效率,再生能源與碳足跡管理等,都將是企業相當迫切的議題。 根據國際貨幣基金(IMF)世界經濟展望(World Economic Outlook)報告,全球經濟成長將從2023年的3.3%,放緩至2024年的3.2%和2025年的3.2%,遠低於歷史(2000~2019年)3.8%的平均值。另外根據S&P Global預測,2024年全球消費者物價指數(CPI)約4.51%,低於2023年的5.67%,2025年再降至3.41%。但生產者物價指數(PPI),除了美國外,全球都呈現不同程度的降低,據聯合國報告也提到,2024年全球平均薪資上漲約2.8%,這都顯示通膨在可控制內,但勞動成本仍在提高,服務業通膨問題仍在。總結全球成長將保持穩定但仍乏力,利率因而逐漸下滑,全球AI卻帶來大量的投資,但地緣政治及極端氣候帶來的風險仍在,這也讓全球經濟表現在風浪中更凸顯韌性。 根據財政部以美元統計,台灣2024年出口額年增率約9.9%,這受惠於高效能運算及AI的電子及資通產品出口年增率增約18.2%,而進口年增率約12.2%;另外2024年的製造業生產年增率約11.93%,失業率大約3.3%,消費者物價指數(CPI)約2.18%,生產者物價指數(PPI)年增率約1.35%,這讓台灣2024年的GDP年增長大約4.27%,比起全球、歐美、其他四小龍等國家的經濟成長率都高。 展望2025年,川普回歸將影響全球的不確性,面對全球關稅戰加劇與逆全球化、AI落地應用的關鍵時刻,碳稅上路與綠色通膨來臨等議題,中經院預測2025年台灣經濟成長率約3.22%。 2024台灣紙業及印刷包裝產值 一、紙、紙品加工、印刷業產值 根據經濟部工業生產統計資料,2024年台灣紙及紙板業總產值約726億台幣,較2023年的762億元減少約4.7%,其中文化用紙產值減少約9.1%,紙板產值減少約6.6%,生活用紙則增加約1.9%;紙加工產值約1,040億元,較2023年增約2.1%,其中瓦楞紙箱約556億元(-0.9%)、其他紙容器約231億元(+0.3%)、其他紙加工約253億元(+11.5%)。另印刷品產值約844億元,較2023年減少約3%,其中印刷產值約728億元(-3.1%),印刷輔助約115億元(-2.5%)。 若以2024年產值比2011年,紙業衰退約10.7%,紙加工業增約28.7%,衛生類減少約30.1%,紙及加工類則增約6.2%;印刷業合計減約6.8%,其中印刷減約4.3%,但印刷輔助類減少約20.4%。這些資料與業者的直接感覺是一樣的,國內造紙業是明顯的衰退,進口紙的市佔率逐漸增加,其中文化用紙衰退44%,紙板衰退約11.6%,只有衛生紙增加約62.2%,但瓦楞紙箱增加28.5%,其他紙容器增加114.7%,紙尿布減少約47.2%;印刷業中,印刷增約0.1%,但印刷輔助減少約31.6%,讓整體印刷業減少約8.1%。(見表1、圖2) 就台灣產業產值規模來分析,2024年的造紙業約726億元,印刷業約844億元,而包裝業大約1,040億元,印刷包裝業合計大約1,884億元。 ●圖2:2001~2024年台灣造紙、印刷及包裝產業產值趨勢,單位為百萬台幣(資料來源╱經濟部最新版的統計資料庫整理) 二、紙業、紙品加工、印刷業及出版行業市場規模 另外,以財政部營利事業家數及營業額統計資料,印刷包裝產業的市場規模如下:(見表3) (一)2024年造紙業的營業額約678億元,較2023年減約1.4%;紙品加工業營業額約1,327億元,較2023年增約3.6%;印刷業營業額約1,067億元(未含製版),較2023年增約2.0%;出版業營業額約465億元,較2023年增加5.6%;若以印刷包裝行業來看,2024年營業額約2,006億元,較2023年增加約3.5%。 (二)就造紙業市場規模分析,2024年紙漿、文化用紙及其他紙張是衰退的,但衛生紙加工卻增7.7%,包裝紙及紙版營業額微微增長,若比較2018年營業額,紙業市場規模減少約5.9%,紙漿及其他紙張類都減少超過10%,但包裝紙增長約415%,紙板也增長約56.9%。 (三)就2024年台灣紙品加工業市場規模分析,瓦楞紙箱營業額約388億元,較2023年降0.3%;紙袋約57.6億元(+4.6%)、其他紙容器業約592億元(+6.0%)、其他紙製品約263億元(+3.6%)、電腦報表紙約27.3億元(+7.6%);另外非紙品加工營業額約78.6億元(+4.2%),其中衛生紙加工約68.8億元(+7.7%)。 (四)2024年未含製版印刷業營業額,印刷業約1,067億元(+2.0%),其中印刷佔954億元(+2.0%),印刷輔助約113億元(+1.8%)。另外2024年製版業營業額約805億元(+8.5%),但此統計應非印刷業,所以未計入。 (五)紙品加工中,除了瓦楞紙箱外,其他是紙袋、紙盒、紙杯盤及其他包裝印刷,所以真正的印刷包裝行業營業額約2,006億元,較2023年增約3.5%。 (六)以出版業分析,2024年含數位出版總營業額約465億元(+5.6%),其中新聞出版約62.4億元(+6.2%)、雜誌出版約160.6億元(-0.5%)、書籍出版約217.7億元(+10.3%)、其他出版約24.4元(+%),所以2024年對出版業而言是個好年冬。 (七)再分析2024年出版業營收,傳統出版約445.4億元(+5.6%),佔出版業營收的95.8%,數位出版約19.7億元(+24.1%),但僅佔4.2%;若比較2018年營收,總出版業僅增長1.2%,傳統出版業則減少1.7%,但數位出版業則增加203.8%。 (八)就各產業的廠商規摸分析,2024年造紙業廠商約291家(-10家),每家年營業額約2.3億元;紙加工業廠商約2,466家(-10家),每家年營業額約5,400萬元;瓦楞紙箱廠商有約458家(+10家)、每家年營業額約8,500萬元;印刷業者有約7,498家(-54家),每家年均營業額才1,400萬元;出版業者有約3,790家(+21家),每家營業額約1,200萬元。 (九)總結2024年台灣造紙業的營收是微幅衰退的(-1.4%),另外紙品加工業的營收是增長的(+3.6%),印刷業也有微幅的增長(+2.0%),而出版業的增長則是較明顯的(+5.6%)。
台灣印刷包裝相關產業年報-3
印刷標準
2025-10-21

台灣印刷包裝相關產業年報-3

由中國印刷外銷額看國際市場 根據中國海關資料統計顯示,2024年中國印刷包裝品外銷額約206.4億美元,比較2023年的198.8億美元增加約3.8%,若包括2024年智能卡出口約18.4億美元(-1.2%),總共出口額約224.8億美元,比較2023年增加約3.4%。出口額超過10億美元的項目,包括紙盒(4819)大約有66.1億美元(+2.3%)、其他紙品(4823)約51.0億美元(+4.1%)、筆記本(4820)約24.9億美元(+4.7%)、標籤(4821)則大約13.9億美元(+10.9%)、書籍(4901+4903)大約有18.7億美元(+8.8%)、其他商業印刷品(4911)大約12.9億美元(-1.1%)。(見表11) 而出口超過1億美元者,包括壁紙(4814)約4.2億美元(-7.5%)、信封(4817)約3.1億美元-3.2%)、轉印紙(4908)約2.7億美元(+5.5%)、明信片(4909)4.6億美元(+3.3%)、月曆(4910)等約1.5億美元(-10.0%)。其中紙品(48類)約163.9億美元(3.5%)、印刷品(49類)共約42.5億美元(+5.0%),如果統計紙製包裝(4819)、紙製品(4820)、標籤(4821)、其他包裝製品(4823)等四類,出口額總額大約有156億元,佔總出口額大約75.5%,這比2023年的150億元增加了約4%。這些品項都與供應鏈的包裝有關,也是全球印刷品貿易的主力,而出口額的增加,肯定跟國際供應鏈在2023年清庫存已告一段落,但中國供應鏈的大舉外移,印刷品外銷再大幅增長是有限的。 就中國印刷品出口國家分析,2024年前25名國家外銷總額約165.2億美元,佔總外銷的79.42%,比較2023年,25國外銷總額增約2.99%,除了澳大利亞、香港、日本、新加坡、俄羅斯、印度是衰退外,其他國家全部呈現增長,增長幅度超過9%以上國家,包括越南、德國、泰國、菲律賓、印尼、阿拉伯聯合大公國、墨西哥、西班牙及波蘭等。分析原因,還是供應鏈由中國往外遷移有關,包裝材料還是有中國供應,東南亞、墨西哥、波蘭、西班牙都是,但在印度,中國廠商都少受到牽制。 若比較2024年及2019年資料,印刷品總出口額增長了約41.2%,而增長率超過40%以上國家,包括越南、馬來西亞、日本、泰國、菲律賓、沙烏地阿拉伯、法國、印尼、韓國、阿拉伯聯合大公國、墨西哥、義大利、俄羅斯、西班牙、印度及波蘭等國家。(見表12) 2024年中國印刷品外銷如果包括IC卡,則還要增加18.4億美元,比較2023年IC卡減約1.2%,合計印刷品總外銷額達到224.8億美元,比較2023年增約3.4%。而IC卡出口超過2500萬美元的地區分別為香港、德國、美國、越南、孟加拉、土耳其、南非、新加坡、日本、英國、印度、墨西哥、西班牙、法國、韓國、巴基斯坦、荷蘭、俄羅斯、阿拉伯聯合大公國及印尼等地。 韌性台灣與印刷包裝業展望 面對全球地緣政治風險及國內激烈黨爭,2024年台灣在國際多元的面向中展現韌性,包括晶片法案、AI發展及供應鏈遷移等,台灣成為全球關注的焦點。在台灣出生的NVIDIA黃仁勳、AMD的蘇姿丰、美超微的梁見後都成為全球風雲人物,而台灣供應鏈卻是他們稱霸的軍火庫,也讓台灣的經濟成長達10年來最高的4.3%。而在2024年國際體育賽事,由法國巴黎奧運的「麟洋配」、世界棒球12強(2024 WBSC Premier 12)等,都以團隊合作及信任為基礎,加上運動員的堅毅及求勝的決心,讓夢想成真。 2025年全球情緒會更加的不確定性,因為川普再度回歸、AI發展及碳有價時代,都將會大大影響全球政治、經濟及產業發展,而我們卻沒法用傳統思維去臆測。但2024年drupa展焦點主題,數位化與可持續發展是印刷包裝相關產業的未來之路,而國際供應鏈市場仍是印刷包裝企業發展的核心,要展現台灣印刷包裝企業的強大韌性,業者提供以下幾個方向給大家參考: (一)加快數位化轉型相關議題,包括平台經濟與數位服務機制、智慧工廠下的自動化製程與效率、人工智慧(AI)與印刷業的連結與應用、互動技術與消費者的連結等等。 (二)關注綠色設計、材料與綠色製程的發展與應用,加快企業對節能減碳、循環經濟的解決方案,以及盤點企業的因應可行方案與具體措施。 (三)以策略夥伴(合作或合併)的思維,來整合資源擴大規模、提供專業解決方案及完整供應鏈服務內容,來拓展國際印刷品市場;建立台灣供應鏈相關產業的聯盟關係,以產業群聚觀念拓展國際印刷市場;尋找東協國家合作夥伴,滿足供應鏈客戶台灣+1的供應能力。